
HR, 05-06-2026, nr. 23/02781
Beroepschrift 05‑06‑2026
Gerechtshof Amsterdam
Postbus 1312
1000 BH AMSTERDAM
[…], 04 april 2023
Betreft:
Uw Referentie
20/00715, 20/00716, 20/00717
20/00718, 20/00719, 20/00720
20/00712, 20/00713, 20/00714
20/00721
Betreft: 2010/2011/2012/2013/2014
OB/IB/bijdrage ZVW
Geachte heer / mevrouw,
Naar aanleiding van mijn schrijven inzake bovenstaande referenties doe ik u een aanvulling toekomen op mijn schrijven in december 2020 en april 2021.
Te uwer oriëntatie zal ik u de bedoelde brieven alsnog separaat toezenden.
Bij dit schrijven zijn een aantal overzichten bijgevoegd die privegegevens van derden bevatten. Dit als bewijslast van een aantal feiten.
Deze overzichten mogen dan ook alleen voor deze zitting worden gebruikt en niet worden gedeeld met derden of openbaar worden gemaakt.
Crediteuren
[A] heeft destijds te maken gehad met het niet leveren van door [A] bestelde en betaalde tickets bij andere ticketverkopers waardoor [A] de tickets niet aan zijn klanten kon leveren of elders nieuwe tickets diende te kopen. In combinatie met bedreigingen, een aangestoken brand, en andere intimiderende gedragingen van concurrent ticketverkopers richting mijn familie heeft dit destijds geleid tot het moeten staken van diens werkzaamheden met een faillissement tot gevolg.
Hierdoor zijn er klanten geweest van [A] die tijdens het faillissement nog een vordering hadden op [A]. Deze crediteuren betreffen klanten die geen ticket hebben mogen ontvangen of die wel een ticket hebben ontvangen van een andere categorie dan besteld en recht hebben op een restitutie van het verschil in prijs tussen de bestelde en geleverde ticket. In die zaken is alleen het prijsverschil opgenomen als nog te vorderen bedrag en niet de 100 % factuurwaarde.
Bij de uitspraak van de Rechtbank in beroep is aangegeven dat hier inderdaad rekening mee dient te worden gehouden echter was het bewijs daarvoor volgens de Rechtbank niet voldoende.
Tijdens de bezwaarfase (2016) heb ik de Belastingdienst overzichten doen toekomen m.b.t. de openstaande crediteuren. In 2014 en 2015 zijn deze overzichten en de boekhouding aan de Curator gezonden waaronder de jaarrekeningen over de jaren 2011, 2012 en 2013 waaruit bleek dat er op faillissementsdatum totaal 19.740 bestellingen waren geplaatst en er 5161 crediteuren waren. Deze crediteuren betreffen klanten die geen ticket hebben mogen ontvangen of die wel een ticket hebben ontvangen van een andere categorie dan besteld en recht hebben op een restitutie van het verschil in prijs tussen de bestelde en geleverde ticket.
Zoals in bijlage 1 wordt aangetoond hebben de Curator en de Belastingdienst in het najaar van 2015 contact gehad met elkaar m.b.t. het faillissement. Dit blijkt uit de volgende zinsnede ‘Er heeft door de fiscus boekenonderzoek plaatsgevonden’.
Ten tijde van genoemd gesprek was de Curator al in het bezit van de volledige boekhouding waaronder de jaarrekeningen en heeft ook de Belastingdienst deze ontvangen hetgeen ook door de Belastingdienst in diens onderzoeksrapport wordt bevestigd. In een later stadium en zoals vermeld in het eindverslag van de curator (zie bijlage 2) zijn er geen onregelmatigheden in de boekhouding aangetroffen.
Gezien bovenstaande en ondanks dat de Belastingdienst de Excel overzichten, jaarrekeningen en berekeningen ook heeft ontvangen doe ik het Gerechtshof en daarmee wederom ook de Belastingdienst de jaarrekeningen 2011, 2012 en 2013 alsmede de grootboekrekeningen en inkoopverklaringen (zie bijlage 3) m.b.t. [B].
Deze boekhouding wordt ondersteund door downloads uit o.a. de systemen van mijn winkel aangaande het administreren van bestellingen, sisow met betrekking tot de betalingen en retourbetalingen en de ING bank m.b.t. betaalde zakelijke kosten.
M.b.t. de excel overzichten van [C] en [D] kunnen alleen op deze wijze worden getoond. Het systeem van [C] en [D] voorzag destijds niet in een andere methode om de gegevens te downloaden.
In de boekhouding zijn ook de bedragen van de openstaande crediteuren opgenomen. In het jaar 2011 was dit nihil, in 2012 bedroeg dit € 1.033.472,00 en in 2013 was dit opgelopen tot € 1.258.496,— waarvan € 178.868,57 BTW. De openstaande crediteurenlijst is als bijlage 4 bijgevoegd. Van de 5161 crediteuren hebben zich er 474 bij de curator gemeld met een totaalbedrag van € 163.012,04. Het totaalbedrag van alle openstaande crediteuren op faillissementsdatum en waar vanuit gegaan dient te worden bedraagt € 1.258.496,—.
Om te bewijzen dat deze lijst per faillissement datum ook de actuele lijst was doe ik u in bijlage 5 een zestal overzichten toekomen van de communicatie over de openstaande vordering met 5161 crediteuren hetgeen totaal 30517 mails betreft. Hieruit blijkt dat de betreffende klanten recht hebben op geld retour maar dit nog niet op het moment dat het faillissement werd uitgesproken ontvangen hadden en tot op heden nog steeds openstaan.
Deze mailberichten ondersteunen de overzichten omtrent de nog openstaande crediteuren. In dit overzicht is het mailadres te zien dat overeenkomt met het overzicht van de openstaande crediteuren.
Hieronder zijn twee voorbeelden van de betreffende mailberichten toegevoegd.
[e-mail 1]
[e-mail 2]
Het is bekend dat het aan mij is om de rechtmatigheid van de openstaande crediteuren te bewijzen. Andere mogelijkheden om dit te doen anders dan bovenstaande is niet mogelijk aangezien de bedragen niet zijn terugbetaald en hier ook geen financiële mutaties van zijn zoals bijv. bankafschrift.
Concreet dient het bedrag van de openstaande crediteuren nog te worden verrekend met de winst m.b.t. […] en andere bedrijven van […] over de jaren 2010, 2011, 2012. Voor de inkomstenbelasting in 2012 bedroeg dit € 1.033.472,— en in 2013 was dit opgelopen tot € 1.258.496,—. Met betrekking tot de omzetbelasting betreft dit een correctie van € 178.868,57 voor het jaar 2012 gezien het feit de winst op de openstaande crediteuren nihil is daar het gehele bedrag aan de klant dient te worden terugbetaald. Bovenstaande bedragen hebben alleen betrekking op een correctie m.b.t. de in de berekening van de Belastingdienst niet meegenomen openstaande crediteuren.
Omzetbelasting
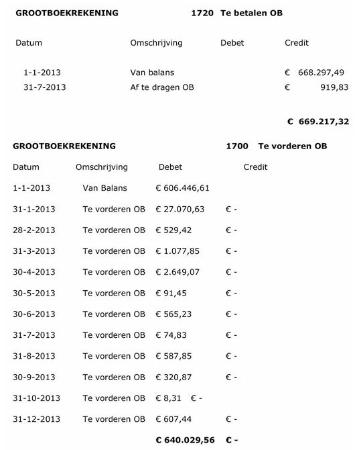
Met betrekking tot de berekening van de omzetbelasting is de Belastingdienst uitgegaan van te hoge bedragen. Hiervoor verwijs ik naar de als bijlage aangeleverde boekhouding. De omzetbelasting wordt berekend volgens de margeregeling. Omzetbelasting wordt berekend over verschil inkoop en verkoop. Ook dient de vraag gesteld te worden als een klant in 2011 tickets koopt en betaald voor een evenement in 2012 en de tickets ook in 2012 worden geleverd wanneer dient dan de OB voldaan te worden. In de berekening ben ik uitgegaan van het jaar dat de tickets zijn ingekocht omdat op dat moment de bruto winstmarge pas duidelijk is. Dit kan in sommige gevallen ook leiden tot een negatieve bruto winstmarge daar de inkooprijs hoger is geweest dan de verkoopprijs. Dit heeft de volgende eindsaldi als gevolg. Hierbij is rekening gehouden met de openstaande crediteuren waarvan bruto winstmarge nihil is.
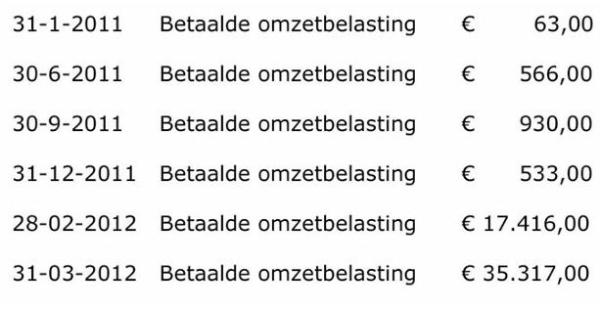
Hierbij wordt aangetekend dat er van uit de CV [B] de volgende bedragen al zijn afgedragen aan de Belastingdienst en dienen dan ook in mindering te worden gebracht op het uiteindelijke resultaat. De betalingen waarom het gaat zijn:
[B] en vennootschapsbelasting
De firma [B] is opgericht volgens de normen van een Euro B.V. zoals in de jaren 2010 t/m 2014 een mogelijkheid was daar toen de Flex B.V. nog niet bestond. Zoals bij alle partijen bekend stonden alle contracten op naam van [B] waaronder ook het contract met de paymentprovider.
Bij de paymentprovider [D] kon echter alleen inkomsten middels ideal binnenkomen en eventuele retourbetalingen aan alleen mits er een betaling via ideal was binnengekomen.
In die jaren is ook geprobeerd om een bankrekening te openen op naam van [B] echter een bankrekening openen voor een Euro BV was bij de banken niet mogelijk. Ook heb ik hierover nog contact gehad met de ING bank en hun advies was om mijn particuliere rekening te gebruiken voor [B].
Bij de Kvk is [B] toen ingeschreven als CV met als beherende vennoot [E] Ltd. Bij de Kvk was het duidelijk dat het hier om een CV ging en niet om een eenmanszaak. De beherende vennoot [E] Ltd ontving dan ook van de Belastingdienst een fiscaal nummer en werden er door de Belastingdienst uitnodigingen verstuurd voor het doen van aangifte Vennootschapsbelasting (Zie bijlage 6).
Voor de verdere op- en aanmerkingen m.b.t de constructie van de Euro B.V. verwijs ik naar mijn verweerschrift van December 2020 en April 2021.
Aparte administratie [B] CV
In bijlage 3 zijn de aparte administraties opgevoerd waaronder een aparte administratie voor [B].
Deze administratie is gecontroleerd en akkoord bevonden door de curator en schrijft hierover in zijn eindrapportage (zie bijlage 2) het volgende.
‘De curator heeft de nader ingediende stukken opnieuw bestudeerd. De bestuurder van gefailleerde heeft met nadruk verklaard dat de door hem aangeleverde cijfers louter betrekking hebben op [B] CV; de cijfers op de exceloverzichten zijn afkomstig van ING Bank, [D] en [C]. Een eerder bezwaar tegen eerder geproduceerde boekhouding was, dat niet een duidelijk onderscheid gemaakt was in de vermogenspositie van de diverse door de bestuurder van gefailleerde bestuurde entiteiten. Dit bezwaar is aan de hand van de thans geproduceerde stukken in die zin weggenomen, dat thans wel een duidelijk aan de gefailleerde vennootschap toerekenbaar en identificeerbaar vermogensoverzicht is geproduceerd '
Al met al geeft dit aan dat er aparte administraties zijn gevoerd waaronder de administratie van [B] C.V.
Onafhankelijkheid
In 2015 zijn er door [F] onderzoeksrapporten opgesteld waaruit diverse belastingaanslagen zijn voortgekomen waaronder de Inkomstenbelasting en Omzetbelasting over de jaren 2010 t/m 2014. Vervolgens is [F] zowel bij de bezwaar- als de beroepsprocedure m.b.t. genoemde aanslagen betrokken geweest. Dit is in strijd met de artikelen 7.5 en 10.3 van de AWB. Ook schaadt dit de onafhankelijkheid van de bezwaar- en beroepsprocedure doordat er niet met een frisse blik naar de dossiers gekeken kan worden maar de kans op een tunnelvisie des te groter is.
Om een correcte rechtsgang niet te belemmeren wil ik het Gerechtshof verzoeken om deze dossiers terug te verwijzen naar de Belastingdienst voor verdere behandeling door een nieuw team waar [F] geen deel van uitmaakt.
Conclusie
Het Gerechtshof wordt verzocht om de Belastingdienst op te dragen [B] als commanditaire vennootschap te zien en niet als eenmanszaak en ook belasting technisch zo te handelen en alle belastingaanslagen inzake de inkomstenbelasting, omzetbelasting, en aanslag Zorgverzekeringswet over de jaren 2010, 2011, 2012 te vernietigen welke op naam van [X] zijn vastgesteld. In beroep zijn genoemde aanslagen over 2013 en 2014 al vernietigt.
Secundair verzoek ik het Gerechtshof om de correcties zoals hierboven genoemd en welke worden ondersteund door een degelijke boekhouding gegrond te verklaren en verder de Belastingdienst te manen om de berekeningen aangaande de issues inkoopkosten, kantoor- en bedrijfskosten, af te dragen BTW de boekhouding van [B] te volgen en dit ook zo af te handelen en om tevens de al betaalde omzetbelasting in mindering te brengen op het uiteindelijke resultaat van de omzetbelasting.
Uitspraak 05‑06‑2026
Partij(en)
HOGE RAAD DER NEDERLANDEN
BELASTINGKAMER
Nummer 23/02781
Datum 5 juni 2026
ARREST
in de zaak van
[X] (hierna: belanghebbende)
tegen
de STAATSSECRETARIS VAN FINANCIËN
op het beroep in cassatie tegen de uitspraak van het Gerechtshof Amsterdam van 23 mei 2023, nrs. 20/00712, 20/00713 en 20/00714, op het hoger beroep van belanghebbende tegen een uitspraak van de Rechtbank Noord-Holland (nrs. HAA 18/602, HAA 18/603 en HAA 18/604) betreffende aan belanghebbende over het jaar 2010, 2011 respectievelijk 2012 opgelegde naheffingsaanslagen in de omzetbelasting en de daarbij gegeven beschikkingen inzake heffingsrente.
1. Geding in cassatie
1.1
Belanghebbende heeft tegen de uitspraak van het Hof beroep in cassatie ingesteld. Het beroepschrift in cassatie is aan dit arrest gehecht en maakt daarvan deel uit.De Staatssecretaris, vertegenwoordigd door [P], heeft een verweerschrift ingediend.
1.2
Belanghebbende heeft een conclusie van repliek ingediend. Dit stuk bevat stellingen die niet anders kunnen worden begrepen dan als nieuwe, buiten de daarvoor geldende termijn voorgestelde, gronden van het beroep in cassatie. De Hoge Raad gaat aan die stellingen voorbij.Na het verstrijken van de termijn voor het indienen van een conclusie van repliek heeft belanghebbende nog meer stukken ingediend. Op die stukken slaat de Hoge Raad geen acht.
2. Beoordeling van de klachten
2.1
In cassatie kan van het volgende worden uitgegaan.
2.1.1
Na een bij belanghebbende door de Belastingdienst verricht boekenonderzoek heeft de Inspecteur op basis van de bevindingen die zijn opgenomen in een van dit onderzoek opgemaakt rapport (hierna: het controlerapport) geconcludeerd dat belanghebbende over de jaren 2010 tot en met 2013 ten onrechte geen omzetbelasting op aangifte heeft voldaan. Op grond van deze bevindingen zijn aan belanghebbende de in geding zijnde naheffingsaanslagen opgelegd.
2.1.2
Voor de Rechtbank heeft belanghebbende bezwaar gemaakt tegen de aanwezigheid ter zitting van de ambtenaar die de controle heeft uitgevoerd en daarvan het controlerapport heeft opgemaakt (hierna: de controleambtenaar), omdat de controleambtenaar volgens hem niet onafhankelijk is.
2.1.3
De Rechtbank heeft beslist dat de controleambtenaar aanwezig mag zijn bij de zitting. Ter onderbouwing van deze beslissing heeft de Rechtbank als volgt overwogen:
”In de bezwaarfase gelden weliswaar bepaalde waarborgen ten aanzien van namens het bestuursorgaan betrokken personen, maar die waarborgen zijn er omdat in de bezwaarfase juist datzelfde bestuursorgaan het besluit moet heroverwegen. In de beroepsfase gaat het om de beoordeling van de zaak door een ander instituut, namelijk de onafhankelijke rechter. Daarbij treedt het bestuursorgaan als verwerende partij op ter toelichting en verdediging van het genomen besluit. De rol van de in beroep betrokken personen van verweerder is daarom een andere dan in de bezwaarfase. In deze rol stelt de rechtbank er juist prijs op dat er personen ter zitting aanwezig zijn die het dossier goed kennen, zodat zij desgevraagd de nodige inlichtingen kunnen verschaffen. Het recht op een eerlijk proces, waaronder het recht op de behandeling van de zaak door een onafhankelijke rechter, wordt met de aanwezigheid van de hiervoor bedoelde ambtenaar ter zitting niet geschonden.”
De controleambtenaar is bij het onderzoek ter zitting aanwezig geweest.
2.2.1
Voor het Hof heeft belanghebbende geklaagd over de beslissing van de Rechtbank dat de controleambtenaar aanwezig mocht zijn tijdens het onderzoek ter zitting. Ook heeft hij voor het Hof bezwaar gemaakt tegen de aanwezigheid van de controleambtenaar ter zitting van het Hof.
2.2.2
Het Hof heeft geen aanleiding gezien de controleambtenaar niet toe te staan aanwezig te zijn tijdens het onderzoek ter zitting, en heeft voor de motivering van die beslissing aangesloten bij hetgeen de Rechtbank ten grondslag heeft gelegd aan haar beslissing dat de controleambtenaar aanwezig mag zijn tijdens het onderzoek ter zitting van de Rechtbank (zie het hiervoor in 2.1.3 weergegeven citaat). De controleambtenaar is bij het onderzoek ter zitting van het Hof aanwezig geweest.
2.2.3
Voor zover de klachten zich richten tegen de hiervoor in 2.2.2 weergegeven oordelen van het Hof, falen zij. Die oordelen geven niet blijk van een onjuiste rechtsopvatting en kunnen, als verweven met waarderingen van feitelijke aard, voor het overige door de Hoge Raad in de cassatieprocedure niet op juistheid worden onderzocht.
2.3.1
De klachten houden verder in dat de controleambtenaar betrokken is geweest bij de behandeling van de bezwaren tegen de onderhavige naheffingsaanslagen en dat daarmee is gehandeld in strijd met het bepaalde in artikel 7:5 Awb. Die betrokkenheid schaadt de onafhankelijkheid van de bezwaar- en beroepsprocedure doordat er niet met een frisse blik naar de dossiers gekeken kan worden maar de kans op een tunnelvisie des te groter is, aldus de klachten.De klachten in zoverre moeten kennelijk aldus worden begrepen dat het Hof heeft nagelaten deze klachten te behandelen.
2.3.2
De klachten in zoverre worden terecht aangevoerd. Blijkens de stukken van het geding heeft belanghebbende in hoger beroep geklaagd over de voor belanghebbende nadelige gevolgen van betrokkenheid van de controleambtenaar bij de behandeling van de bezwaren. Door die klachten niet te behandelen, heeft het Hof zijn uitspraak niet naar behoren gemotiveerd.
2.4.1
De hiervoor in 2.3.1 bedoelde klachten kunnen echter niet tot cassatie leiden op de hierna volgende gronden.
2.4.2
Artikel 7:5, lid 1, Awb heeft betrekking op de wijze waarop het in artikel 7:2 Awb voorgeschreven horen van de belanghebbende door het bestuursorgaan moet geschieden en houdt het volgende in:
“Tenzij het horen geschiedt door of mede door het bestuursorgaan zelf dan wel de voorzitter of een lid ervan, geschiedt het horen door:a. een persoon die niet bij de voorbereiding van het bestreden besluit betrokken is geweest, of
b. meer dan een persoon van wie de meerderheid, onder wie degene die het horen leidt, niet bij de voorbereiding van het besluit betrokken is geweest.”
2.4.3
De Inspecteur heeft voor het Hof de hiervoor in 2.3.1 weergegeven stelling van belanghebbende dat bij het horen in de bezwaarprocedure het bepaalde in artikel 7:5, lid 1, Awb is geschonden, gemotiveerd weersproken. Daartoe heeft hij volgens zijn pleitnota, waarvan belanghebbende blijkens het proces-verbaal van het verhandelde ter zitting van het Hof, kennis heeft kunnen nemen, het volgende aangevoerd:i) Naar aanleiding van de op 4 februari 2016 ontvangen bezwaarschriften van belanghebbende heeft op 14 oktober 2016 een eerste bespreking plaatsgevonden tussen belanghebbende en vertegenwoordigers van de Belastingdienst, onder wie de ambtenaar die de bezwaarschriften in behandeling had, over onder meer de wijze waarop inkomsten en uitgaven in de boekhouding van belanghebbende waren verwerkt. Bij die bespreking is de controleambtenaar vanwege haar specifieke kennis van het dossier aanwezig geweest. De Inspecteur heeft gesteld dat dit gesprek heeft plaatsgevonden in de voorfase van de bezwaarfase en niet is aan te merken als een formeel hoorgesprek;ii) Op verzoek van de ambtenaar die de bezwaarschriften behandelde, heeft de controleambtenaar de door belanghebbende tijdens de bezwaarfase overgelegde stukken beoordeeld;iii) Voordat de ambtenaar die de bezwaarschriften behandelde, bij uitspraak op bezwaar heeft beslist, heeft de ambtenaar belanghebbende in de gelegenheid gesteld te worden gehoord als bedoeld in artikel 7:5, lid 1, Awb. Dat horen heeft op 13 oktober 2017 plaatsgevonden. Bij dat horen is behalve deze ambtenaar een andere ambtenaar aanwezig geweest die niet bij de voorbereiding van het opleggen van de naheffingsaanslagen betrokken is geweest. Tijdens dat horen was de controleambtenaar niet aanwezig;iv) De uiteindelijke beslissing op de bezwaren is uitsluitend genomen door degene die de bezwaarschriften behandelde;v) Op grond van de hiervoor vermelde omstandigheden is van schending van het verlenen van mandaat ingevolge artikel 10:3 Awb geen sprake.Belanghebbende heeft blijkens datzelfde proces-verbaal geen gebruik gemaakt van de hem door het Hof geboden mogelijkheid om te reageren indien hij het niet eens zou zijn met de inhoud van de hiervoor genoemde pleitnota van de Inspecteur.Tot de stukken van het geding behoren verder de verslagen die zijn gemaakt van de hiervoor onder i) bedoelde eerste bespreking en van het hiervoor onder iii) bedoelde hoorgesprek, waarvan belanghebbende destijds afschriften heeft ontvangen.
2.4.4
De gedingstukken, waaronder het proces-verbaal van het verhandelde ter zitting van het Hof, laten geen andere conclusie toe dan dat belanghebbende de hiervoor in 2.4.3 vermelde feiten en omstandigheden niet heeft weersproken. De Hoge Raad zal daarom van deze feiten en omstandigheden uitgaan.
2.4.5
Gelet op hetgeen hiervoor in 2.4.3 en 2.4.4 is overwogen, staat vast dat de controleambtenaar niet aanwezig was bij het in artikel 7:2 Awb bedoelde horen. Voor zover de klachten aanvoeren dat het bepaalde in artikel 7:5, lid 1, Awb om die reden is geschonden, falen zij.
2.4.6
Voor zover de hiervoor in 2.3.1 weergegeven klachten bedoelen aan te voeren dat de onbevangenheid van de ambtenaar die het hoorgesprek heeft geleid en op de bezwaren heeft beslist, is geschaad door de betrokkenheid van de controleambtenaar bij de voorbereiding van de uitspraak op de bezwaren, falen zij ook. Dat – naar aanleiding van door belanghebbende in de bezwaarfase overgelegde stukken – bij het voorbereiden van het doen van uitspraak op bezwaar raadpleging van de controleambtenaar heeft plaatsgevonden vanwege de specifieke kennis van die ambtenaar over de boekhoudkundige verwerking door belanghebbende van de inkomsten en uitgaven, betekent niet dat de ambtenaren die belanghebbende hebben gehoord en/of de ambtenaar die op de bezwaren heeft beslist, vooringenomenheid dan wel de schijn van vooringenomenheid kan worden verweten.
2.5
De Hoge Raad heeft ook de overige klachten over de uitspraak van het Hof beoordeeld. De uitkomst hiervan is dat ook deze klachten niet kunnen leiden tot vernietiging van die uitspraak. De Hoge Raad hoeft niet te motiveren waarom hij tot dit oordeel is gekomen. Bij de beoordeling van deze klachten is het namelijk niet nodig om antwoord te geven op vragen die van belang zijn voor de eenheid of de ontwikkeling van het recht (zie artikel 81, lid 1, van de Wet op de rechterlijke organisatie).
3. Proceskosten
De Hoge Raad ziet geen aanleiding voor een veroordeling in de proceskosten.
4. Beslissing
De Hoge Raad verklaart het beroep in cassatie ongegrond.
Dit arrest is gewezen door de vice-president M.E. van Hilten als voorzitter, en de raadsheren E.N. Punt en A.J. van Doesum, in tegenwoordigheid van de waarnemend griffier E. Cichowski, en in het openbaar uitgesproken op 5 juni 2026.