
Vgl. HvJ 3 maart 2005, C-32/03, ECLI:EU:C:2005:128.
Hof Arnhem-Leeuwarden, 16-05-2023, nr. BK-ARN 21/00910
Uitspraak 16‑05‑2023
Inhoudsindicatie
OB. Vereiste aangifte. Redelijke schatting. Vergrijpboete.
Partij(en)
GERECHTSHOF ARNHEM - LEEUWARDEN
locatie Arnhem
nummer BK-ARN 21/00910
uitspraakdatum: 16 mei 2023
Uitspraak van de tweede meervoudige belastingkamer
op het hoger beroep van
[belanghebbende] te [woonplaats] (hierna: belanghebbende)
tegen de uitspraak van de rechtbank Gelderland (hierna: de Rechtbank) van 28 juni 2021, nummer AWB 19/7130, ECLI:NL:RBGEL:2021:3252, in het geding tussen belanghebbende en
de inspecteur van de Belastingdienst/Kantoor Arnhem (hierna: de Inspecteur)
1. Ontstaan en loop van het geding
1.1.
Aan belanghebbende is over het tijdvak 1 januari 2015 tot en met 31 december 2016 een naheffingsaanslag omzetbelasting opgelegd van € 25.269. Bij beschikkingen is € 2.568 aan belastingrente berekend en is een boete opgelegd van € 12.634.
1.2.
De Inspecteur heeft bij in één geschrift vervatte uitspraken op bezwaar de naheffingsaanslag gehandhaafd, de beschikking belastingrente verminderd tot € 2.131 en de boete verminderd tot € 8.134.
1.3.
Belanghebbende is tegen die uitspraken in beroep gekomen bij de Rechtbank. De Rechtbank heeft het beroep gegrond verklaard voor zover het de boete betreft en het beroep voor het overige ongegrond verklaard, de uitspraak van de Inspecteur vernietigd voor zover het de boete betreft en de boete verminderd tot € 8.114. Daarnaast heeft de Rechtbank de Inspecteur veroordeeld in de proceskosten van belanghebbende en bepaald dat de Inspecteur het betaalde griffierecht vergoedt.
1.4.
Belanghebbende heeft tegen de uitspraak van de Rechtbank hoger beroep ingesteld.
1.5.
De Inspecteur heeft in zijn verweerschrift in hoger beroep als bijlage gevoegd een geanonimiseerde uitdraai HSB (houderschapsbelasting) betreffende de handelsvoorraad van belanghebbende ten aanzien waarvan de Inspecteur heeft vermeld dat hij daarvoor een beroep doet op geheimhouding als bedoeld in artikel 8:29 van de Algemene wet bestuursrecht (hierna: Awb). De Inspecteur heeft het beroep in zijn brief van 31 december 2021 nader toegelicht.
1.6.
De gemachtigde van belanghebbende heeft bij brief van 30 januari 2022 op het beroep van de Inspecteur gereageerd.
1.7.
De geheimhoudingskamer van het Hof heeft bij beslissing van 19 juli 2022 bepaald dat de door de Inspecteur verdedigde geheimhouding van bijlage 1 van het verweerschrift in hoger beroep niet gerechtvaardigd is, voor zover deze geheimhouding ziet op de gegevens behorende bij de 56 in de naheffingsaanslag betrokken voertuigen, en heeft de Inspecteur in de gelegenheid gesteld het Hof binnen twee weken na dagtekening van de verzending van deze beslissing te berichten welke gevolgen hij aan deze beslissing verbindt.
1.8.
De Inspecteur heeft alsnog een niet geanonimiseerde versie overgelegd van de transacties van de 56 in de naheffingsaanslag opgenomen voertuigen.
1.9.
Het onderzoek ter zitting heeft plaatsgevonden op 14 maart 2023. Daarbij zijn verschenen en gehoord [naam1] (hierna: de echtgenoot) en mr. A.P. Flinterman als gemachtigde van belanghebbende, bijgestaan door [naam2] . Namens de Inspecteur zijn verschenen en gehoord [naam3] en [naam4] . Tijdens de zitting zijn de zaken met de nummers 21/00910 en 21/00791 tot en met 21/00795 gelijktijdig behandeld. Van de zitting is een procesverbaal opgemaakt, dat aan deze uitspraak is gehecht.
2. Vaststaande feiten
2.1.
Belanghebbende drijft in de vorm van een eenmanszaak een onderneming onder de naam [naam5] . De activiteiten van de onderneming bestaan uit het verhuren van onder meer (klassieke) voertuigen, hulp- en dienstverleningsauto's, motoren, rekwisieten en kleding aan film- en televisieproducenten. Deze activiteiten zijn vóór 2015 geëindigd. Na 2013 heeft belanghebbende geen omzet meer verantwoord in haar jaaraangiften omzetbelasting.
2.2.
In 2013/2014 is een (eerste) boekenonderzoek uitgevoerd. In het rapport van het boekenonderzoek (hierna: het eerste controlerapport) staat vermeld dat op de eindbalans van 2011 achttien vervoermiddelen waren geactiveerd. Bij de controle bleek volgens dat rapport dat er 89 vervoermiddelen op naam van belanghebbende stonden. Onder meer dat is destijds gecorrigeerd. Naar aanleiding van dit eerste onderzoek is overeengekomen dat 75 ontbrekende vervoermiddelen alsnog dienen te worden geactiveerd tegen een waarde van € 50 per stuk. Belanghebbende heeft geen bezwaar gemaakt tegen de belastingaanslagen die naar aanleiding van dit eerste boekenonderzoek zijn opgelegd.
2.3.
Gedurende 2017 en 2018 is wederom een boekenonderzoek uitgevoerd. Het controlerapport vermeldt – voor zover hier van belang – het volgende:
“1.1 Reikwijdte van onderzoek
Er werd een onderzoek ingesteld naar de juistheid van de in aftrek gebrachte voorbelasting zoals die vermeld is in de aangifte omzetbelasting over het tijdvak 1 januari 2016 tot en met 31 december 2016.
Daarnaast is de administratie- en bewaarplicht beoordeeld:
- het beoordelen van de administratie naar de eisen van het bedrijf;
- het beoordelen of de kostenfacturen voldoen aan de wettelijke vereisten van de Wet op de omzetbelasting.
1.1.1
Uitbreiding onderzoek
Op 21 juni 2017 is het onderzoek uitgebreid tot het vaststellen van de aanvaardbaarheid van de aangiften:
- omzetbelasting over het tijdvak 1 januari 2015 tot en met 31 december 2016;
- inkomstenbelasting en premie volksverzekeringen van de jaren 2015 en 2016.
Van deze uitbreiding is mevrouw [belanghebbende] per brief, gedagtekend 21 juni 2017, op de hoogte gesteld.
(…)
1.2
Samenvattend oordeel
De aangiften inkomstenbelasting over de jaren 2015 en 2016 worden gecorrigeerd.
Voor een toelichting op de correctie wordt verwezen naar hoofdstuk 5.5.1 van dit rapport.
De afwijking van de verschuldigde inkomstenbelasting met de op basis van de ingediende aangifte verschuldigde inkomstenbelasting is zo groot dat de belastingplichtige met de aangifte die zij heeft gedaan niet de vereiste aangifte heeft gedaan.
De aangiften omzetbelasting over het tijdvak 1 januari 2015 tot en met 31 december 2016 worden gecorrigeerd. Voor een toelichting op de correctie wordt verwezen naar hoofdstuk 6.4 van dit rapport. De afwijking van de verschuldigde omzetbelasting met de in de ingediende aangiften aangegeven omzetbelasting is zo groot dat de belastingplichtige met de aangifte die zij heeft gedaan niet de vereiste aangifte heeft gedaan.
(…)
2. De onderneming
2.1
Bedrijfsactiviteiten
(…) In 2013 hebben de laatste verhuuractiviteiten plaatsgevonden. Vanwege het ontbreken van een vraag naar de betreffende goederen zijn de verhuuractiviteiten in 2013 gestaakt. Na de beëindiging van de feitelijke bedrijfsuitoefening is met de vereffening begonnen. Van de voorraad vervoermiddelen zijn er in de controleperiode volgens de HSB-voorraadoverzicht 61 verkocht. Ten tijde van dit onderzoek waren nog 31 voertuigen in bezit van de onderneming. De voertuigen zijn gestald in diverse loodsen achter het woonhuis van belastingplichtige. In 2016 heeft er op loodsen asbestsanering plaatsgevonden en zijn nieuwe dakplaten geplaatst.
(…)
2.2
Rechtsvorm onderneming
De onderneming wordt gedreven in de vorm van een eenmanszaak en is gevestigd op het adres [adres] te [woonplaats] . De handelsnaam is: [naam5] .
2.3
Administratie
De administratieve handelingen van belastingplichtige zouden zich beperkt hebben tot het bewaren en betalen van ontvangen facturen. Deze facturen en de bankafschriften worden in een ordner bewaard. De adviseur boekt deze eenmaal per jaar in de financiële administratie.
Uit derdenonderzoek (zie hoofdstuk 4.4 Derdenonderzoeken) is gebleken dat belastingplichtige ook facturen heeft uitgereikt.
2.3.1
Algemeen
2.3.2
Administratieplicht
Belastingplichtige voldoet niet aan de administratieplicht overeenkomstig artikel 52 Algemene wet inzake rijksbelastingen (AWR).
De redenen waarom niet voldaan wordt zijn als volgt:
In bovengenoemd artikel staat vermeld dat administratieplichtigen van hun vermogenstoestand en van alles betreffende hun bedrijf, zelfstandig beroep of werkzaamheid naar de eisen van dat bedrijf, dat zelfstandig beroep of die werkzaamheid op zodanige wijze een administratie dienen te voeren en de daartoe behorende boeken, bescheiden en ander gegevensdragers op zodanige wijze dienen te bewaren, dat te allen tijde hun rechten en verplichtingen alsmede de voor de heffing van belasting van belang zijnde gegevens hieruit blijken.
De administratie van belastingplichtige bevat geen kasboek, terwijl uit het onderzoek is gebleken dat er bedrijfsmiddelen contant zijn verkocht. In de controlerapporten van 14 september 2009 en 28 april 2014 is reeds aangegeven dat belastingplichtige een kasboek dient bij te houden.
Uit de administratie van belastingplichtige blijkt niet wat de verschuldigde belasting is. Daardoor wordt niet voldaan aan de administratieplicht.
2.3.3
Bewaarplicht
De belastingplichtige heeft niet voldaan aan de bewaarplicht. Kopieën van uitgereikte facturen (zie ook hoofdstuk 4.4 Derdenonderzoeken) zijn niet bewaard.
(…)
4. Fiscale resultatenrekening
4.1
Opbrengsten
In de jaarstukken over de jaren 2015 en 2016 is géén omzet vermeld.
In de boekhouding is géén omzet geboekt.
In de ter inzage gestelde administratie zijn géén bescheiden aangetroffen die duiden op verkoop van bedrijfsmiddelen.
Uit een query HSB-voorraadoverzicht blijkt dat er in de jaren 2015 en 2016 respectievelijk 33 en 23 voertuigen zijn verkocht.
Op het schriftelijk verzoek om van deze verkopen kopie facturen/kwitanties te overleggen zijn alleen overzicht ontvangen met enkele voertuigen die in 2015 om niet zouden zijn overgedragen en voertuigen die in 2016 voor in totaal € 9.750 contant zouden zijn verkocht. Uit derdenonderzoeken blijken deze voertuigen voor aanmerkelijk hogere prijzen verkocht te zijn.
Derdenonderzoeken
Om nader vast te stellen of niet alle verkopen zijn verantwoord, zijn derdenonderzoeken ingesteld bij twee ondernemingen die volgens het HSB-voorraadoverzicht de nieuwe eigenaar van een aantal voertuigen waren.
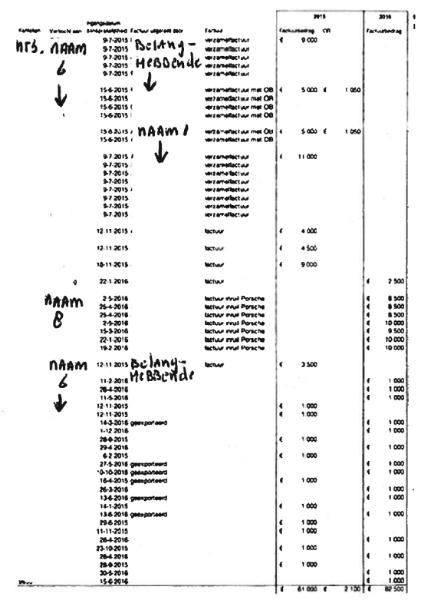
Daarbij is bij [naam6] B.V. te [plaats1] , op basis van de in de administratie aangetroffen facturen, vastgesteld dat er in 2015 voor € 51.000 en in 2016 voor € 2.500 aan vervoermiddelen uit de bedrijfsvoorraad van mevrouw [belanghebbende] is verkocht. De bij [naam6] aangetroffen facturen vermelden als leverancier mevrouw [belanghebbende] privé, [naam7] of de heer [naam1] privé.
Bij [naam8] B.V. (hierna: [naam8] ) zijn zeven inkoopverklaringen van [naam8] aangetroffen van motoren en voertuigen die voor een waarde van totaal € 65.000 – met bijbetaling van € 35.000 contant – op 27 mei 2016 zijn ingeruild op een, door de echtgenoot van belastingplichtige, gekochte Porsche Cayenne.
Overige verkopen
Van de overige 25 voertuigen zijn geen gegevens met betrekking tot de verkoopwaarde bekend, aangezien in het geheel geen administratie is bijgehouden. Een verkoopwaarde van nihil is echter niet aannemelijk, al was het maar in verband met de waarde van de materialen bij sloop van de auto's. Een redelijke schatting van de gemiddelde waarde van deze voertuigen bedraagt € 1.000. Alle voertuigen stonden in de Nieuwe Kentekenregistratie (NKR) op naam van belastingplichtige. Er is een kopie van een "koopovereenkomst gebruikte voertuigen" verstrekt door de adviseur. Volgens deze overeenkomst verkoopt mevrouw [belanghebbende] op 20 december 2014 19 voertuigen uit de bedrijfsvoorraad aan haar echtgenoot (de heer [naam1] ), tegen een waarde van € 50 per stuk (totaalbedrag € 950). Daaronder ook zeven voertuigen die op 27 meoi 2016 voor een totaalbedrag van € 65.000 worden ingeruild op de aanschaf van een Porsche Cayenne. De (latere) inruilwaarde van deze voertuigen geeft al aan dat deze voertuigen niet tegen de actuele kostprijs naar privé zijn gegaan. In de NKR zijn de voertuigen echter in zijn geheel niet overgeschreven op naam van de heer [naam1] . Hieruit blijkt dat het niet werkelijk de intentie was om de voertuigen over te dragen aan de heer [naam1] . Tevens blijkt niet uit kasbescheiden dat er een vergoeding betaald is. Aan de overeenkomst is, zo blijkt uit het voorgaande, geen enkel gevolg gegeven. Zo is de voor de voertuigen essentiële overdracht van de eigendomspapieren niet in de registers bekend. Dit houdt in dat er nimmer een eigendomsoverdracht, althans een overdracht van de macht om over het goed te beschikken, heeft plaatsgevonden. Alle voertuigen die belastingplichtige uit haar onderneming heeft verkocht, zijn – zoals ook blijkt uit de NKR – verkocht aan derden, waaronder niet haar echtgenoot.
4.2
Berekening opbrengsten
Op grond van de uit de derdenonderzoeken gebleken opbrengsten en een redelijke schatting van de opbrengsten van de overige verkopen worden de totale opbrengsten als volgt vastgesteld:
(…)
6.2
Ondernemerschap
Ondanks de beëindiging van de feitelijke bedrijfsuitoefening duurt het ondernemerschap voort tot de vereffening is beëindigd. Bij de liquidatie worden er nog goederen aan derden geleverd en dat is nog een belaste handeling.
(…)
8.2
Vergrijpboete
(…)
Omzetbelasting
Naast de gevolgen voor de belastingheffing over de jaren 2015 en 2016 wordt een vergrijpboete ingevolge artikel 67f AWR en paragraaf 25 en 28 BBBB opgelegd.
De vergrijpboete bedraagt 50%.
De grondslag van de boete is het bedrag van de belasting dat niet of niet tijdig is betaald voor zover dat bedrag als gevolg van de opzet of de grove schuld van de belastingplichtige of de inhoudingsplichtige niet of niet tijdig is betaald. De feiten en omstandigheden op grond waarvan ik deze vergrijpboete opleg betreffen:
Belastingplichtige heeft de gegevens van alle uitgaande facturen en van alle ontvangsten wegens door haar verrichte leveringen niet overhandigd aan de adviseur, waardoor de verkopen en de verschuldigde omzetbelasting niet zijn geboekt in de administratie. Als gevolg daarvan is er onjuist aangifte gedaan. Het bewust niet verstrekken van de gegevens met als gevolg het onjuist aangifte doen, kwalificeert in het licht van het BBBB als opzet.
In paragraaf 25, lid 3 van het BBBB staat opzet omschreven als het willens en wetens handelen of nalaten, leidend tot het niet of niet binnen de daarvoor gestelde termijn heffen of betalen van belasting. Onder opzet valt ook voorwaardelijke opzet.
Onder voorwaardelijke opzet wordt verstaan het willens en wetens aanvaarden van de reële kans dat een handelen of nalaten tot gevolg heeft dat te weinig belasting geheven is of kan worden dan wel niet of niet tijdig betaald is. In geval van opzet legt de inspecteur een vergrijpboete op van 50%.
Alle feiten en omstandigheden van de onderhavige casus in ogenschouw nemend, zijn geen termen aanwezig om de bestuurlijke vergrijpboete te matigen en is een boete van 50% passend en geboden.
Naast de naheffingsaanslagen omzetbelasting wordt dan ook een bestuurlijke vergrijpboete van 50% van de na te heffen omzetbelasting opgelegd.
(…)”
2.4.
Tijdens het in 2.3 bedoelde boekenonderzoek is door belanghebbende aan de Inspecteur een stuk getiteld “Koopovereenkomst gebruikte voertuigen” verstrekt. Dit stuk is gedateerd op 20 december 2014 en ondertekend door belanghebbende en de echtgenoot (hierna: het stuk van 20 december 2014). Dit stuk luidt voor zover van belang:
“1. Partijen
A. Koper van het voertuig of de voertuigen
Naam: [naam1] prive (…)
b. verkoper van het voertuig of.de voertuigen
Naam: [belanghebbende] ; (…)
2. Koop en verkoop
partijen sluiten hierbij een koopovereenkomst van een motorvoertuigen of motorvoertuigen met daarbij behorende inventaris aan partijgen genoegzaam bekend en met de lijst van kentekens die aan deze overeenkomst is gehecht.
3. Koopprijs en betaling
de koopprijs moet direct contant worden voldaan en bedraagt de waarde van de auto van 50,00 per stuk.
4. Plaats en tijd van levering.
De personenwagens worden direct geleverd door het ter handstellen van de kentekenbewijzen en wel op 20 december 2014.”
2.5.
Van de 23 voertuigen die in 2016 zijn verkocht, heeft de Inspecteur voor zeven een factuur aangetroffen in de administratie van [naam8] . Hieruit volgt dat de echtgenoot in mei 2016 een Porsche Cayenne heeft gekocht bij [naam8] . De aankoopprijs was € 100.000 inclusief omzetbelasting. Vrijwel gelijktijdig zijn zeven voertuigen die behoorden tot de onderneming van belanghebbende verkocht aan [naam8] voor in totaal € 65.000, [naam8] heeft daarvoor creditnota's aan de echtgenoot uitgereikt. Bij de verkoop van deze voertuigen aan [naam8] is geen omzetbelasting in rekening gebracht. Ook heeft belanghebbende geen omzetbelasting voldaan ter zake van die verkopen. Van de overige verkopen heeft de Inspecteur geen facturen aangetroffen.
2.6.
De Inspecteur heeft over de verkopen van de 56 voertuigen omzetbelasting nageheven. De Inspecteur heeft de verschuldigde omzetbelasting berekend op € 2.100 ter zake van de verkopen aan [naam6] B.V. waarbij een factuur is uitgeschreven met daarop omzetbelasting vermeld, vermeerderd met 21/121 van de overige (deels geschatte) ontvangsten.
2.7.
In de aangifte omzetbelasting over het jaar 2016 heeft belanghebbende een bedrag van € 9.000 aan voorbelasting in aftrek gebracht. Dit bedrag is aan belanghebbende in rekening gebracht ter zake van de kosten van asbestsanering en dakbeplating en diverse andere kosten. De Inspecteur heeft die voorbelasting in aftrek toegestaan. Deze teruggaaf is in een afzonderlijke teruggaafbeschikking opgenomen.
2.8.
In bezwaar heeft belanghebbende gesteld dat deze teruggaaf van € 9.000 had moeten worden verrekend met de verschuldigde omzetbelasting. Dat heeft de Inspecteur beaamd, wat de aanleiding is geweest de opgelegde vergrijpboete met € 4.500 (€ 9.000 x 50%) te verlagen.
2.9.
De Inspecteur heeft een Query HSB overzicht overgelegd van de 56 voertuigen die in de naheffingsaanslag zijn betrokken.
3. Geschil
In geschil is of de Inspecteur terecht en voor het juiste bedrag heeft nageheven. Hierbij is specifiek in geschil of de vereiste aangifte is gedaan, of alle 56 voertuigen vóór 2015 van de onderneming zijn overgegaan naar de echtgenoot in privé en of sprake is van een samenwerkingsverband tussen belanghebbende en haar echtgenoot dan wel van een fiscale eenheid. Ook is in geschil of het verlaagde tarief van toepassing is als bedoeld in artikel 9, lid 2, aanhef en onder a, in samenhang bezien met bijlage 1, onder 29b, van de Wet op de omzetbelasting 1968 (hierna: Wet OB). Voorts is in geschil of op de verkochte voertuigen de margeregeling van toepassing is. Als de margeregeling van toepassing is, is in geschil wat de inkoopwaarde van de voertuigen is. Ten slotte is in geschil of de vergrijpboete terecht en tot het juiste bedrag is opgelegd.
4. Beoordeling van het geschil
Bewijsaanbod
4.1.
Belanghebbende heeft in de gronden van het hoger beroep op pagina 4 onder punt 11 en in de conclusie van repliek onder 12 en verder aangegeven dat belanghebbende bewijs aanbiedt van onder meer haar stellingen wat de inkoopprijs van de voertuigen is geweest voor toepassing van de margeregeling middels het overleggen van de aankoopadministratie van de voertuigen. Ter zitting heeft belanghebbende bewijs aangeboden ten aanzien van het door belanghebbende opgestelde inkoopboek. Belanghebbende heeft aangegeven dat zij getuigen zou kunnen vragen te verklaren dat de bedragen in het inkoopboek juist zijn. Ook heeft belanghebbende eerst ter zitting bewijs aangeboden van haar stelling dat enkele voertuigen in musea terecht zijn gekomen. Het Hof zal de bewijsaanbiedingen passeren. Belanghebbende is gedurende de gehele procedure die loopt vanaf het bezwaar met dagtekening 25 februari 2019 in de gelegenheid geweest haar stellingen nader te onderbouwen. Laatstelijk in de uitnodiging voor de zitting is belanghebbende nog gewezen op de mogelijkheid nadere stukken in te dienen en getuigen mee te brengen of op te roepen. Nu belanghebbende geen feiten of omstandigheden heeft gesteld die maken dat zij het aangeboden bewijs niet eerder bijeen kon brengen, nog daargelaten dat zij zelf heeft aangegeven dat zij niet weet of de beoogde getuigen nog leven, en belanghebbende het derde bewijsaanbod niet concreet heeft gemaakt, dient naar het oordeel van het Hof de goede procesorde, waaronder is begrepen een vlotte procesgang, in dit geval te prevaleren boven het belang van belanghebbende bij het overleggen van het gestelde bewijs.
Bedrijfsvoorraad van belanghebbende
4.2.
Belanghebbende stelt zich op het standpunt dat de Inspecteur ten onrechte de verkoopopbrengst ter zake van de voertuigen in aanmerking heeft genomen, omdat de verkochte voertuigen in 2015 en 2016 niet meer tot haar ondernemingsvermogen behoorden. Ter onderbouwing verwijst belanghebbende naar het eerste controlerapport, waarin de Inspecteur heeft geconcludeerd dat een groot aantal voertuigen niet op de ondernemingsbalans stonden. Volgens belanghebbende klopte dat en zijn die voertuigen ook niet meer op die balans gezet, omdat de onderneming van belanghebbende inmiddels was gestaakt. Ook wijst belanghebbende op het stuk van 20 december 2014.
4.3.
De Inspecteur stelt zich op het standpunt dat de onderneming van belanghebbende in onderhavige jaren niet is gestaakt, alleen al omdat het verkopen van een voorraad voertuigen zo omvangrijk als die van belanghebbende op zichzelf als onderneming kwalificeert. De Inspecteur stelt zich op het standpunt dat op 20 december 2014 niet daadwerkelijk een koopovereenkomst is gesloten tot verkoop van 19 voertuigen van de eenmanszaak van belanghebbende aan de echtgenoot. Mede gelet op gegevens uit het kentekenregister en het ontbreken van kasbescheiden, is volgens de Inspecteur klaarblijkelijk nooit uitvoering gegeven aan het stuk van 20 december 2014 zoals door belanghebbende gepresenteerd, en is de Inspecteur daaraan voorbij gegaan.
4.4.
Het Hof stelt vast dat de 89 voertuigen die zijn vermeld in het eerste controlerapport in 2011 tot het ondernemingsvermogen van belanghebbende behoorden. De voertuigen die toen ten onrechte niet op de balans stonden, moesten toen voor € 50 per stuk worden geactiveerd op de balans. Belanghebbende had op dat moment een eenmanszaak en in dat kader verhuurde zij die voertuigen aan derden. Onder die omstandigheden behoorden de voertuigen verplicht tot haar ondernemingsvermogen. Dit een en ander volgt ook uit het eerste controlerapport, waarmee belanghebbende destijds akkoord is gegaan. Belanghebbende is ook niet opgekomen tegen de belastingaanslagen die als gevolg van die controle zijn opgelegd en ook heeft belanghebbende niet aangegeven dat de constatering dat deze voertuigen ten onrechte niet zijn geactiveerd onjuist zou zijn. Aan belanghebbendes blote stelling dat die voertuigen destijds privévermogen waren en zijn gebleven, omdat zij ze niet daadwerkelijk heeft geactiveerd, gaat het Hof voorbij. Een dergelijke overheveling van alle voertuigen naar privé kan niet uit enig stuk worden afgeleid. Het enkel niet activeren op de balans heeft ook niet tot gevolg dat de voertuigen tot het privévermogen zijn gaan behoren.
4.5.
Ook met het overleggen van het stuk van 20 december 2014 is niet aannemelijk geworden dat er auto’s vanuit het ondernemersvermogen van belanghebbende zijn overgegaan naar de echtgenoot in privé. Dit stuk is weliswaar betiteld als koopovereenkomst, maar met de Inspecteur, acht het Hof aannemelijk dat belanghebbende en de echtgenoot niet daadwerkelijk op 20 december 2014 de koop van de voertuigen zijn overeengekomen. Het stuk van 20 december 2014 is door de Inspecteur bij aanvang van het tweede boekenonderzoek niet in de administratie aangetroffen en is eerst na het instellen van dat onderzoek op 16 juli 2017 verstrekt. De administratie van belanghebbende in onderhavige jaren voldoet ook meer in het algemeen niet aan de daaraan te stellen vereisten, onder meer omdat geen kasboek werd bijgehouden, facturen niet werden bewaard en omzet niet werd geboekt. Dat klemt temeer omdat de in het stuk van 20 december 2014 opgenomen verkoopprijs contant zou zijn voldaan. Het voldoen van de koopprijs blijkt niet uit de administratie van belanghebbende. Dat, zoals belanghebbende eerst ter zitting heeft gesteld, deze stukken (stuk van 20 december 2014 en kasboek) wel in de administratie zaten, maar door de Inspecteur niet zijn opgemerkt, acht het Hof ongeloofwaardig, ook omdat in hoger beroep nog steeds geen deugdelijke administratie is ingebracht. Een kasboek behoort niet tot de gedingstukken. Daar komt nog bij dat een aantal in het stuk van 20 december 2014 opgenomen voertuigen blijkens overgelegde facturen op een later moment zijn verkocht door belanghebbende – en dus niet door de echtgenoot – aan derden. Tot slot weegt het Hof mee dat de kentekens van de voertuigen, die genoemd zijn in het stuk van 20 december 2014, niet op naam van de echtgenoot zijn gesteld en belanghebbende na 20 december 2014 nog steeds alle kosten draagt voor de voertuigen, waaronder verzekeringskosten en belastingen, althans uit de stukken volgt niet dat de echtgenoot die kosten is gaan dragen.
4.6.
Het Hof stelt voorts vast dat belanghebbende haar verhuuractiviteiten op enig moment tussen 2011 en 2015 heeft gestaakt. In zo’n geval zijn de leveringen van de daarvoor gebruikte voertuigen onderdeel van belanghebbendes economische activiteit, wanneer die leveringen in het kader van de liquidatie van haar verhuuractiviteit worden verricht.Naar het oordeel van het Hof doet die omstandigheid zich hier voor en zijn de desbetreffende voertuigen dus onderdeel blijven uitmaken van het ondernemingsvermogen van belanghebbende. Naast het aanzienlijke aantal voertuigen, neemt het Hof daarbij ook in aanmerking dat in onderhavige jaren ook feitelijk werkzaamheden zijn verricht die tot de verkoop van de 56 voertuigen hebben geleid, waaronder reparatie en vervoer.
4.7.
Belanghebbende stelt dat zij niet in de vorm van een eenmanszaak deze onderneming dreef maar dat zij en de echtgenoot gezamenlijk een onderneming drijven die erin bestaat dat een voorraad voertuigen, in eigendom bij belanghebbende, door de echtgenoot wordt gerepareerd, verkocht en vervoerd. De echtgenoot verzorgt ook de facturering. Een en ander blijkt uit het feit dat in de onderhavige jaren een aantal van die voertuigen zijn verkocht en de daarvoor bedongen vergoeding wordt betaald aan “de combinatie [naam1] ”, aldus nog steeds belanghebbende.
4.8.
De Inspecteur betwist niet dat de door belanghebbende omschreven reparatie-, verkoop-, vervoer- en factureringswerkzaamheden feitelijk door de echtgenoot zijn verricht. Volgens de Inspecteur treedt belanghebbende met haar echtgenoot evenwel niet naar buiten op als een zelfstandig samenwerkingsverband. De werkzaamheden worden grotendeels door de echtgenoot in het kader van de liquidatie van de onderneming van belanghebbende uitgevoerd, aldus de Inspecteur.
4.9.
Ingevolge artikel 7, lid 1, van de Wet OB is ondernemer een ieder die zelfstandig een bedrijf uitoefent. Degene die uitsluitend om niet presteert, is geen ondernemer. Nu niet in geschil is dat de echtgenoot voor de door hem verrichte werkzaamheden op zichzelf geen vergoeding bedingt en ook niet van plan is daarvoor een vergoeding te gaan bedingen, en hiervoor ook geen vergoeding heeft ontvangen, kan de echtgenoot op grond van louter zijn eigen werkzaamheden niet als ondernemer worden aangemerkt. Dit heeft tot gevolg dat reeds op deze grond ook geen sprake kan zijn van een fiscale eenheid in de zin van artikel 7, lid 4, van de Wet OB tussen belanghebbende en de echtgenoot.
4.10.
Het voorgaande laat de mogelijkheid onverlet dat belanghebbende, zoals zij in wezen betoogt, haar werkzaamheden samen met haar echtgenoot verricht in het kader van een samenwerkingsverband, welk samenwerkingsverband als ondernemer voor de Wet OB moet worden aangemerkt. Indien personen met elkaar in een duurzame samenwerking naar buiten optreden en zo een bedrijf uitoefenen zodat sprake is van een combinatie met feitelijke maatschappelijke zelfstandigheid, wordt die combinatie immers aangemerkt als ondernemer. Voor het antwoord op de vraag of sprake is van een dergelijke combinatie zijn met name de rechtsbetrekkingen – zowel de onderlinge als die met derden – van belang. De betrokken partijen moeten hebben afgesproken dat zij welbepaalde economische activiteiten – zowel in de onderlinge verhoudingen als naar buiten toe – als één ondernemer verrichten en zij moeten ook dienovereenkomstig hebben gehandeld. Daarbij kan de omstandigheid dat personen onder een gemeenschappelijke naam economische activiteiten verrichten en/of onder een gemeenschappelijke naam bekend staan, een aanwijzing zijn dat zij zijn overeengekomen gezamenlijk een onderneming te drijven en onder die naam extern (rechts)betrekkingen met bijvoorbeeld leveranciers en afnemers te onderhouden. Hetzelfde geldt voor de omstandigheid dat personen hebben afgesproken voor welbepaalde activiteiten samen te werken.
4.11.
Wat dit betreft overweegt het Hof dat belanghebbende haar betoog dat zij en de echtgenoot als vennootschap onder firma moeten worden aangemerkt ter zitting van de Rechtbank uitdrukkelijk en ondubbelzinnig heeft prijsgegeven. Echter, voor zover belanghebbende dit standpunt niet zou hebben prijsgegeven, zou dit standpunt niet slagen, omdat niet aannemelijk is geworden dat belanghebbende en haar echtgenoot zijn overeengekomen om iets in gemeenschap in te brengen, met het oogmerk om het daaruit ontstaande voordeel met elkaar te delen. Ook overigens is het bestaan van een samenwerkingsverband met feitelijke maatschappelijke zelfstandigheid niet aannemelijk geworden. Het Hof acht, gelet op alle stukken van het geding, aannemelijk dat de echtgenoot in het onderhavige jaar, al dan niet intensief, heeft meegewerkt in de onderneming van belanghebbende in liquidatie. In dat kader stelt het Hof vast dat belanghebbende en de echtgenoot beiden een bijdrage aan de uitoefening van de onderneming leveren in de vorm van kapitaal of arbeid en in gezamenlijkheid bepalen hoe de onderneming wordt geëxploiteerd. Voor belanghebbende bestaat die bijdrage in ieder geval uit de eigendom van de voertuigen en, in het verleden, de verhuur van die voertuigen aan derden. Voor de echtgenoot bestaat die bijdrage, in de liquidatiefase van de onderneming van belanghebbende, uit reparatie-, verkoop, vervoer- en factureringswerkzaamheden. Uit deze feiten volgt niet dat belanghebbende en de echtgenoot met betrekking tot de verkoop van de voertuigen hebben afgesproken dat zij naar buiten toe als één ondernemer optreden en dat zij ook feitelijk zo hebben gehandeld. Belanghebbende heeft ook overigens geen overeenkomsten of andere stukken ingebracht waaruit dat zou kunnen worden afgeleid. Belanghebbende heeft wel een aantal (inkoop)facturen ingebracht, maar deze facturen zijn onvoldoende redengevend voor het oordeel dat belanghebbende en de echtgenoot naar buiten toe als samenwerkingsverband zouden optreden. Daartoe overweegt het Hof dat deze facturen nagenoeg allemaal ofwel, zoals de factuur ter zake van de Porsche, op naam van de echtgenoot zelf staan, hetgeen niet wijst op het gestelde samenwerkingsverband, ofwel afkomstig zijn uit zeer oude jaren en dus niet relevant zijn voor onderhavig tijdvak. Dat de eenmanszaak van belanghebbende de naam ‘ [naam9] ’ voert, kan op zichzelf niet tot de conclusie leiden dat sprake is van een samenwerkingsverband. Dit geldt ook voor de naam die namens de echtgenoot wordt genoemd ‘ [naam10] ’.
4.12.
Gelet op het vorenstaande is het Hof van oordeel dat de voertuigen zoals betrokken in de naheffingsaanslag tot de bedrijfsvoorraad van belanghebbende behoorden op het moment van verkoop in 2015 of 2016.
Vereiste aangifte
4.13.
Artikel 27h, lid 2, van de Algemene wet inzake rijksbelastingen (hierna: AWR) in samenhang met artikel 27e, lid 1, van de AWR bepaalt, voor zover van belang, dat het hoger beroep van de belastingplichtige ongegrond moet worden verklaard indien de vereiste aangifte niet is gedaan, tenzij de belastingplichtige overtuigend kan aantonen dat en in hoeverre de uitspraak op het bezwaar onjuist is (omkering en verzwaring van de bewijslast).
4.14.
In een geval als het onderhavige kan slechts dan worden aangenomen dat de vereiste aangifte niet is gedaan, indien aan de hand van de normale regels van stelplicht en bewijslast is vastgesteld dat sprake is van één of meer gebreken in de aangifte die ertoe leiden dat de volgens de aangifte verschuldigde belasting verhoudingsgewijs aanzienlijk lager is dan de werkelijk verschuldigde belasting. Tevens is vereist dat het bedrag van de belasting dat als gevolg van de hiervoor bedoelde gebreken in de aangifte niet zou zijn geheven, op zichzelf beschouwd aanzienlijk is. Inhoudelijke gebreken in de aangifte worden slechts in aanmerking genomen indien de belastingplichtige ten tijde van het doen van aangifte wist of zich ervan bewust moest zijn dat daardoor een aanzienlijk bedrag aan belasting niet zou worden geheven.
4.15.
Belanghebbende heeft voor tenminste € 41.000 in 2015 gefactureerd aan [naam6] B.V. en telkens hierover geen omzetbelasting voldaan. Daarmee gaat het om relatief en absoluut aanzienlijke bedragen die belanghebbende niet op aangifte heeft voldaan. Belanghebbende had zich hiervan bewust moeten zijn. Zij heeft de omzetbelasting (twee keer een bedrag van € 1.050) op een deel van de facturen vermeld en als ondernemer met vele jaren ervaring had zij moeten weten dat reeds dit feit tot verschuldigdheid van die omzetbelasting leidt. Belanghebbende heeft derhalve voor 2015 niet de vereiste aangifte gedaan. Belanghebbende heeft voorts voor tenminste € 65.000 aan voertuigen in 2016 verkocht aan [naam11] en hierover geen omzetbelasting voldaan. Belanghebbende heeft ter zake van de aankoop van de Porsche Cayenne niet méér aangevoerd dan dat de Porsche is betaald uit de verkoop van privégoederen. Dit strookt echter tot een bedrag van € 65.000 niet met de gegevens die zich in het dossier bevinden. Zowel wanneer de zeven voertuigen zijn ingeruild voor de Porsche (met bijbetaling) als wanneer belanghebbende of de echtgenoot de betaling van de Porsche heeft gefinancierd uit de verkoop van privégoederen, blijft overeind dat de zeven voertuigen uit de bedrijfsvoorraad zijn geleverd en dat belanghebbende dus omzetbelasting in rekening had moeten brengen en op aangifte had moeten voldoen. Belanghebbende heeft geen van beide gedaan. Daarmee gaat het om relatief en absoluut aanzienlijke bedragen die belanghebbende niet op aangifte heeft voldaan. Belanghebbende had zich hiervan bewust moeten zijn. Zij had moeten weten dat deze voertuigen tot haar bedrijfsvoorraad behoren, nu hierover is gesproken ten tijde van het eerste boekenonderzoek en toen de afspraak is gemaakt dat de voertuigen op de balans van de onderneming moesten worden geactiveerd. Hierbij rekent het Hof de kennis van de (toenmalige) boekhouder toe aan belanghebbende. Belanghebbende heeft derhalve voor 2016 niet de vereiste aangifte gedaan.
4.16.
Gelet op het vorenstaande wordt de bewijslast omgekeerd en verzwaard.
Redelijke schatting
4.17.
Omkering en verzwaring van de bewijslast laat onverlet dat de Inspecteur bij het vaststellen van de naheffingsaanslag moet uitgaan van een redelijke schatting van de omzet van belanghebbende en de verschuldigde omzetbelasting. Dit vereiste strekt ertoe te voorkomen dat een belastingaanslag naar willekeur wordt vastgesteld. In dat kader rust op de Inspecteur de taak zijn schatting zodanig met feitelijke stellingen te onderbouwen dat die schatting de redelijkheidstoets kan doorstaan. Wanneer hij daarin slaagt, ligt het vervolgens op de weg van belanghebbende, wanneer zij de schatting betwist, daarvoor het verzwaarde (tegen)bewijs te leveren.
4.18.
De Inspecteur is voor de berekening van de naheffingsaanslag zoveel mogelijk aangesloten bij bekende verkoopgegevens van de motorvoertuigen. Hiermee is sprake van een redelijke schatting. Zeker nu de Inspecteur voor verkopen waarvan geen facturen zijn aangetroffen in de administratie van belanghebbende is uitgegaan van een waarde van € 1.000 per voertuig. Dat komt het Hof eerder als te laag dan als te hoog voor. Zeker nu de voertuigen waarvan wel een verkoopfactuur is aangetroffen voor aanzienlijk hogere bedragen zijn verkocht.
4.19.
Het Hof is van oordeel dat de Inspecteur bij het vaststellen van de hoogte van de naheffingsaanslag terecht is uitgegaan van het normale tarief. Belanghebbende stelt zich op het standpunt dat het verlaagd tarief als bedoeld in bijlage 1, onder 29b, van de Wet OB voor kunstvoorwerpen van toepassing is, maar dit volgt het Hof niet. Hierbij is allereerst van belang dat belanghebbende niet heeft aangegeven welke voertuigen als kunstvoorwerp moeten worden gezien, terwijl duidelijk is dat dit niet geldt ten aanzien van alle voertuigen. Bovendien heeft belanghebbende dit standpunt ook niet onderbouwd met bijvoorbeeld foto’s van de toestand van de auto voor en na restauratie. Zelfs als belanghebbende dergelijke onderbouwing had gegeven, zou dit standpunt niet slagen. Een gerestaureerde auto is naar het oordeel van het Hof niet aan te merken als een kunstvoorwerp als bedoeld in bijlage 1, onder 29b, van de Wet OB, nu er geen sprake is van de creatie van een auto maar van de restauratie ervan.
4.20.
Gelet op het vorenstaande berust naar het oordeel van het Hof de naheffingsaanslag op een redelijke (niet willekeurige) schatting.
4.21.
Belanghebbende heeft tegenover de betwisting door de Inspecteur niet aannemelijk gemaakt, laat staan doen blijken, dat de schatting van de Inspecteur niet juist is en de Inspecteur is uitgegaan van te hoge prijzen. Ook heeft belanghebbende geen feiten en omstandigheden doen blijken die het oordeel rechtvaardigen dat de margeregeling van toepassing is. Het ontbreekt aan een administratie waaruit het verband tussen de inkoop en verkoop van de voertuigen kan worden vastgesteld. Het inkoopboek is daarvoor onvoldoende. Niet alleen is dit boek achteraf opgemaakt en bevat dit boek niet alle voertuigen die tot de bedrijfsvoorraad behoren, zodat geen sprake is van een historisch inkoopboek, maar ter zitting is gebleken dat de in het inkoopboek opgenomen bedragen zijn gebaseerd op de waarde die de voertuigen volgens het internet zouden hebben en dat in het inkoopboek dus niet voor alle voertuigen de bedragen staan die werkelijk toentertijd voor de voertuigen zijn betaald. Tot slot doen ook belanghebbendes blote stellingen dat (i) één van de auto’s is verkocht aan een Belgische ondernemer zodat de omzetbelasting moet worden verlegd en dat (ii) een van de auto’s in consignatie is gegeven in plaats van is verkocht aan het voorgaande niet af. Belanghebbende heeft deze stellingen onvoldoende onderbouwd.
Belastingrente
4.22.
Het hoger beroep wordt geacht mede betrekking te hebben op de belastingrente. Belanghebbende heeft hiertegen geen zelfstandige grieven aangevoerd. Het hoger beroep is ook in zoverre ongegrond.
Vergrijpboete
4.23.
De Inspecteur heeft op grond van artikel 67f van de AWR in samenhang met paragraaf 25 van het Besluit Bestuurlijke Boeten Belastingdienst aan belanghebbende een vergrijpboete opgelegd van 50% (€ 12.634) van de nageheven omzetbelasting, omdat belanghebbende als gevolg van opzet geen belasting zou hebben betaald. Bij uitspraak op bezwaar is de boete verlaagd naar € 8.134. De Rechtbank heeft de boete verder verminderd naar € 8.114.
4.24.
Onder (voorwaardelijke) opzet wordt verstaan de bewuste aanvaarding van de aanmerkelijke kans dat te weinig belasting zou worden geheven.Van grove schuld kan worden gesproken indien de handelwijze van de belastingplichtige als een in laakbaarheid aan opzet grenzende onachtzaamheid moet worden gekwalificeerd.
4.25.
Het Hof zal eerst beoordelen of de Inspecteur opzet heeft doen blijken. Het Hof is van oordeel dat de Inspecteur niet in zijn bewijslast is geslaagd. Van een bewustheid van de zijde van belanghebbende is niet gebleken. Hierbij is van belang dat niet is gebleken dat het eerdere boekenonderzoek met belanghebbende is besproken. Enkel een bespreking met de adviseur blijkt uit de stukken.
4.26.
Het Hof is van oordeel dat wel sprake is van grove schuld. Belanghebbende heeft voertuigen geleverd uit haar bedrijfsvoorraad. Belanghebbende had moeten zorgen voor een deugdelijke administratie en ervoor moeten zorgen dat zij wist wat er speelde in haar onderneming. Dat haar echtgenoot veel feitelijke werkzaamheden heeft overgenomen, ontslaat belanghebbende er niet van bekend te zijn met de gang van zaken, te zorgen voor een goede administratie en bekend te zijn met het eerdere boekenonderzoek. Door het niet op orde hebben van haar bedrijfsvoering is sprake van aan opzet grenzende onachtzaamheid die moet worden gekwalificeerd als grove schuld. Van een pleitbaar standpunt is geen sprake. In verband met de grove schuld zal het Hof de boete verminderden naar € 4.057 (50% van € 8.114). Deze boete acht het Hof passend en geboden, ook in het licht van het feit dat de hoogte van de verschuldigde omzetbelasting mede is bepaald aan de hand van de omkering en verzwaring van de bewijslast, waarbij de Inspecteur zoals in 4.19 is benoemd naar het oordeel van het Hof is uitgegaan van eerder een te lage dan een te hoge schatting.
4.27.
De boete is aangekondigd bij kennisgeving van 17 juli 2018. Dat betekent dat de redelijke termijn van beslechting van het geschil over de boete op die datum is aangevangen. Het Hof doet heden uitspraak. Dat betekent dat de redelijke termijn voor de procedure tot en met het hoger beroep is overschreden met meer dan zes maanden, maar minder dan een jaar. Het Hof ziet hierin aanleiding de boete met 10% te matigen.De boete moet derhalve worden verminderd tot € 3.651.
Slotsom Op grond van het vorenstaande is het hoger beroep gegrond.
5. Griffierecht en proceskosten
Nu het Hof het hoger beroep gegrond verklaart, dient de Inspecteur aan belanghebbende het betaalde griffierecht te vergoeden.
Het Hof ziet aanleiding de Inspecteur te veroordelen in de kosten die belanghebbende voor de behandeling van het bezwaar, het beroep en het hoger beroep heeft moeten maken.
De Rechtbank heeft de kosten voor de behandeling van het bezwaar en het beroep vastgesteld op € 1.865. Daartegen zijn in hoger beroep geen grieven aangevoerd, zodat het Hof daarvan zal uitgaan.
Het Hof stelt de kosten die belanghebbende in verband met de behandeling van het hoger beroep heeft moeten maken overeenkomstig het Besluit proceskosten bestuursrecht vast op € 2.511 (3 punten (hogerberoepschrift, bijwonen zitting geheimhoudingskamer, bijwonen onderzoek ter zitting, repliek) x wegingsfactor 1 x € 837).
6. Beslissing
Het Hof:
- -
vernietigt de uitspraak van de Rechtbank, voor zover het betreft de boete,
- -
bevestigt de uitspraak van de Rechtbank voor het overige,
- -
verklaart het bij de Rechtbank ingestelde beroep gegrond voor zover het de boete betreft,
- -
vernietigt de uitspraak van de Inspecteur betreffende de boete,
- -
vermindert de boete tot € 3.651,
- -
veroordeelt de Inspecteur in de proceskosten van belanghebbende in hoger beroep tot een bedrag van € 2.511, en
- -
gelast dat de Inspecteur aan belanghebbende het betaalde griffierecht vergoedt, te weten € 270 in verband met het hoger beroep bij het Hof.
Deze uitspraak is gedaan door mr. A.E. Keulemans, voorzitter, mr. J. van de Merwe en mr. J.W. Keuning, in tegenwoordigheid van drs. S. Darwinkel en mr. M.T.M. Hennevelt als griffiers.
De beslissing is in het openbaar uitgesproken op 16 mei 2023.
De griffier, De voorzitter,
(M.T.M. Hennevelt) (A.E. Keulemans)
Een afschrift van deze uitspraak is in Mijn Rechtspraak geplaatst. Indien u niet digitaal procedeert, is een afschrift aangetekend per post verzonden op 17 mei 2023.
Tegen deze uitspraak kunnen beide partijen binnen zes weken na de verzenddatum beroep in cassatie instellen bij de Hoge Raad der Nederlanden via het webportaal van de Hoge Raad www.hogeraad.nl.
Bepaalde personen die niet worden vertegenwoordigd door een gemachtigde die beroepsmatig rechtsbijstand verleent, mogen per post beroep in cassatie instellen. Dit zijn natuurlijke personen en verenigingen waarvan de statuten niet zijn opgenomen in een notariële akte. Als zij geen gebruik willen maken van digitaal procederen kunnen deze personen het beroepschrift in cassatie sturen aan de Hoge Raad der Nederlanden (belastingkamer), postbus 20303, 2500 EH Den Haag. Alle andere personen en gemachtigden die beroepsmatig rechtsbijstand verlenen, zijn in beginsel verplicht digitaal te procederen (zie www.hogeraad.nl).
Bij het instellen van beroep in cassatie moet het volgende in acht worden genomen:
1. bij het beroepschrift wordt een afschrift van deze uitspraak gevoegd;
2 - ( alleen bij procederen op papier) het beroepschrift moet ondertekend zijn;
3 - het beroepschrift moet ten minste het volgende vermelden:
a. de naam en het adres van de indiener;
b. de dagtekening;
c. een omschrijving van de uitspraak waartegen het beroep in cassatie is gericht;
d. de gronden van het beroep in cassatie.
Voor het instellen van beroep in cassatie is griffierecht verschuldigd. Na het instellen van beroep in cassatie ontvangt de indiener een nota griffierecht van de griffier van de Hoge Raad. In het cassatieberoepschrift kan de Hoge Raad verzocht worden om de wederpartij te veroordelen in de proceskosten.
Uitspraak 19‑07‑2022
Inhoudsindicatie
Beroep op geheimhouding. Gewichtige redenen?
Partij(en)
GERECHTSHOF ARNHEM - LEEUWARDEN
locatie Arnhem
nummer BK-ARN 21/00910
uitspraakdatum: 19 juli 2022
Beslissing van de vierde meervoudige belastingkamer (geheimhoudingskamer)
op de voet van artikel 8:29 van de Algemene wet bestuursrecht (hierna: Awb) van
de inspecteur van de Belastingdienst/Kantoor Arnhem (hierna: de Inspecteur)
in het geding tussen de Inspecteur en
[belanghebbende] te [woonplaats] (hierna: belanghebbende)
tegen de uitspraak van de rechtbank Gelderland (hierna: de Rechtbank) van 28 juni 2021, nummer AWB 19/7130.
1. Ontstaan en loop van het geding
1.1
Aan belanghebbende is over het tijdvak 1 januari 2015 – 31 december 2016 een naheffingsaanslag omzetbelasting opgelegd van € 25.269. Tevens is bij beschikking een boete opgelegd en is bij beschikking belastingrente in rekening gebracht.
1.2
De Inspecteur heeft bij in één geschrift vervatte uitspraken op bezwaar de naheffingsaanslag gehandhaafd en de boete en de belastingrente verminderd.
1.3
Het tegen de uitspraken op bezwaar door belanghebbende ingestelde beroep is door de Rechtbank bij uitspraak van 28 juni 2021 gegrond verklaard voor zover het is gericht tegen de boete en voor het overige ongegrond verklaard.
1.4
Belanghebbende heeft tegen de uitspraak van de Rechtbank hoger beroep ingesteld. De Inspecteur heeft een verweerschrift ingediend.
1.5
De Inspecteur heeft in zijn verweerschrift in hoger beroep als bijlage (bijlage 1) gevoegd een geanonimiseerde uitdraai HSB (houderschapsbelasting) betreffende de handelsvoorraad van belanghebbende ten aanzien waarvan de Inspecteur heeft vermeld dat hij daarvoor een beroep doet op geheimhouding als bedoeld in artikel 8:29 van de Awb. De Inspecteur heeft het beroep in zijn brief van 31 december 2021 nader toegelicht.
1.6
De gemachtigde van belanghebbende heeft bij brief van 30 januari 2022 op het beroep van de Inspecteur gereageerd.
1.7
Het beroep van de Inspecteur is ter zitting behandeld op 3 mei 2022. Aldaar zijn verschenen en gehoord mr. A.P. Flinterman als de gemachtigde van belanghebbende alsmede namens de Inspecteur [naam1] en [naam2] .
1.8
Van de zitting is een proces-verbaal opgemaakt, dat aan deze uitspraak is gehecht.
2. Vaststaande feiten
2.1
Belanghebbende drijft in de vorm van een eenmanszaak een onderneming onder de naam [naam3] . De activiteiten van de onderneming bestaan uit het verhuren van onder meer (klassieke) auto's, hulp- en dienstverleningsauto's, motoren, rekwisieten en kleding aan film - en televisieproducenten. In 2013 vonden de laatste verhuuractiviteiten plaats.
2.2
In 2017/2018 is een boekenonderzoek uitgevoerd. In het rapport van het boekenonderzoek van 20 december 2018 is onder meer vermeld:
“4.1 Opbrengsten
In de jaarstukken over de jaren 2015 en 2016 is géén omzet vermeld. In de boekhouding is géén omzet geboekt. In de ter inzage gestelde administratie zijn géén bescheiden aangetroffen die duiden op verkoop van bedrijfsmiddelen.
Uit een query HSB-voorraadoverzicht blijkt dat er in de jaren 2015 en 2016 respectievelijk 33 en 23 voertuigen zijn verkocht. Op het schriftelijk verzoek om van deze verkopen kopie facturen/kwitanties te overleggen zijn alleen overzicht ontvangen met enkele voertuigen die in 2015 om niet zouden zijn overgedragen en voertuigen die in 2016 voor in totaal € 9.750 contant zouden zijn verkocht. Uit derdenonderzoeken blijken deze voertuigen voor aanmerkelijk hogere prijzen verkocht te zijn.
Derdenonderzoeken
Om nader vast te stellen of niet alle verkopen zijn verantwoord, zijn derdenonderzoeken ingesteld bij twee ondernemingen die volgens het HSB voorraadoverzicht de nieuwe eigenaar van een aantal voertuigen waren. (…)”
2.3
De Inspecteur heeft op basis van derdenonderzoeken en een schatting van de opbrengsten de omzet voor het jaar 2015 op basis van 33 verkochte auto’s vastgesteld op € 61.000 en de omzet voor het jaar 2016 op basis van 23 verkochte auto’s op € 82.500. Van deze in totaal 56 in aanmerking genomen verkochte auto’s heeft de Inspecteur steeds het betreffende kenteken vermeld. Van 31 auto’s is tevens vermeld wie de koper is.
2.4
In het hiervoor vermelde rapport van het boekenonderzoek is de na te heffen omzetbelasting als volgt berekend:
“6.4 Berekening verschuldigde omzetbelasting
De verschuldigde omzetbelasting wordt op basis van de vastgestelde opbrengsten (zie onderdeel 4.2 Berekening opbrengsten) als volgt berekend:
2015 OB
Totale vergoeding € 61.000
Vergoeding mét OB op factuur € 10.000 € 2.100
Overige vergoeding € 51.000
21/121 x € 51.000 = € 8.851
Totaal verschuldigd € 10.951
2016
Totale vergoeding € 82.500
21/121 x € 82.500 = € 14.318
Correctie 1 2015: € 10.951 meer omzetbelasting verschuldigd
Correctie 2 2016: € 14.318 meer omzetbelasting verschuldigd
2.5
De Rechtbank heeft aannemelijk geacht dat belanghebbende voor ieder in geschil zijnde tijdvak de vereiste aangifte niet heeft gedaan. Het door belanghebbende ingestelde beroep is door de Rechtbank bij uitspraak van 28 juni 2021 gegrond verklaard voor zover het is gericht tegen de boete en voor het overige ongegrond verklaard. De Rechtbank heeft de boete daarop verminderd.
2.6
In hoger beroep heeft de Inspecteur een bijlage (bijlage 1) ingebracht “Query hsb-voorraad overzicht” van de handelsvoorraad van belanghebbende. Op dit overzicht staat een groot aantal gegevens vermeld van circa 110 auto’s waaronder de 56 auto’s bedoeld in 2.3. Van deze auto’s zijn onder meer de navolgende gegevens vermeld: RDW-registratienummer, kenteken en een aantal actuele voertuiggegevens. Tevens is daarop per auto aangegeven het fiscaal nummer van de persoon van wie de auto door belanghebbende werd gekocht en de hoedanigheid van degene waarvan werd ingekocht (natuurlijk persoon, bedrijf, rechtspersoon) met vermelding van het betreffende RDW-registratienummer (indien aanwezig). Daarnaast is per auto nog vermeld het fiscaal nummer van de persoon aan wie de auto door belanghebbende is verkocht en de hoedanigheid van degene aan wie is verkocht (natuurlijk persoon, bedrijf, rechtspersoon) met vermelding van het betreffende RDW-registratienummer (indien aanwezig).
2.7
De Inspecteur heeft met betrekking tot de bedoelde bijlage 1 een beroep gedaan op geheimhouding als bedoeld in artikel 8:29 van de Awb. Hij heeft in dat verband twee versies van bijlage 1 overgelegd: één ongeschoonde versie en één geschoonde versie waarbij:
- -
de onder de kolom “gekocht van” vermelde gegevens met betrekking tot het fiscaal nummer en het RDW registratienummer van de leverancier onleesbaar zijn gemaakt, en
- -
de onder de kolom “verkocht aan” vermelde gegevens met betrekking tot het fiscaal nummer en het RDW registratienummer van de afnemer in een aantal gevallen onleesbaar zijn gemaakt.
De Inspecteur wenst alleen de geschoonde versie als gedingstuk in te brengen.
2.8
Bij brief van 30 januari 2022 heeft de gemachtigde van belanghebbende op het beroep van de Inspecteur gereageerd en aangegeven niet met de inbreng van alleen de geschoonde versie van bijlage 1 akkoord te gaan.
3. Overwegingen
3.1
Het recht op een eerlijk proces is onder meer neergelegd in artikel 6 van het Verdrag tot bescherming van de rechten van de mens en de fundamentele vrijheden (EVRM) en artikel 47 van het Handvest van de Grondrechten van de Europese Unie. Ook los van deze verdragsbepalingen geldt dit recht in de nationale wetgeving en omvat het onder meer het recht op gelijke proceskansen. Daaruit vloeit voort dat partijen in een procedure in beginsel recht hebben op kennisneming van alle stukken uit het dossier. Dat neemt niet weg dat op dit recht uitzonderingen mogelijk zijn. Het eerste lid van artikel 8:29 van de Awb houdt een beperking in van het recht op gelijke proceskansen. (vgl ABRvS, uitspraak van 10 juni 2020, ECLI:NL:RVS:2020:1367).
3.2
Gelet op artikel 8:29, derde lid, van de Awb beslist de rechter of weigering om een stuk (ongeschoond) over te leggen gerechtvaardigd is. Deze beslissing vergt een afweging van belangen. Enerzijds speelt hierbij het belang dat partijen gelijkelijk beschikken over de voor het (hoger) beroep relevante informatie. Daartegenover staat dat de kennisneming door partijen van bepaalde gegevens het algemeen belang, het belang van één of meer partijen en/of het belang van derden onevenredig kan schaden. Bij de beoordeling van een beroep op geheimhouding speelt de betekenis van het stuk voor het oordeel van de rechter in de hoofdzaak en de procespositie van partijen een belangrijke rol. Verder is daarbij van belang of de partij aan wie kennisneming van een stuk wordt onthouden door de geheimhouding wezenlijk in zijn procesvoering wordt belemmerd (vgl ABRvS, uitspraak van 21 december 2018, ECLI:NL:RVS:2018:4318).
3.3
Op de voet van artikel 8:29, eerste lid, Awb kan de inspecteur, indien daarvoor gewichtige redenen zijn, weigeren stukken, of gedeelten daarvan, over te leggen dan wel deze alleen aan de rechter ter kennis brengen. Het Hof stelt voorop dat bij de toepassing van dit artikellid de grootst mogelijke terughoudendheid dient te worden betracht. Slechts indien de door de Inspecteur voor geheimhouding of beperkte kennisneming aangevoerde redenen aanzienlijk zwaarder wegen dan het belang van belanghebbende bij onbeperkte kennisneming van (delen van) de op de zaak betrekking hebbende stukken, is sprake van gewichtige redenen die geheimhouding of beperkte kennisneming rechtvaardigen.
3.4
De Inspecteur heeft zijn verzoek in zijn brief van 31 december 2021 als volgt gemotiveerd.
“Kolommen ‘gekocht van’
Op grond van artikel 67 AWR heb ik een fiscale geheimhoudingsverplichting. Op grond van artikel 67, lid 1 AWR is het mij verboden zaken van een ander verder bekend te maken dan noodzakelijk. De fiscale nummers van particulieren en eenmanszaken en de RDW-registratienummers vallen mijns inziens onder die zaken. Dit te meer nu het ‘persoonsgegevens’ betreft, genoemd in artikel 4, lid 1 van de Verordening 2016/679 (verder: AVG). Aan de hand van deze gegevens is de natuurlijke persoon in kwestie direct of indirect te identificeren. Gelet op het gebrek aan belang in deze procedure, heb ik deze kolommen in hun geheel geanonimiseerd zonder verder onderzoek. Ik meen dat — gelet op het gebrek aan belang in dit geval de belangen van de derden zwaarder wegen dan het belang van belanghebbende op niet geanonimiseerde kennisname van het stuk.
Kolommen ‘verkocht aan’
Op grond van artikel 67 AWR heb ik een fiscale geheimhoudingsverplichting. Op grond van artikel 67, lid 1 AWR is het mij verboden zaken van een ander verder bekend te maken dan noodzakelijk. De fiscale nummers van particulieren en eenmanszaken en de RDW-registratienummers vallen mijns inziens onder die zaken. Dit te meer nu het ‘persoonsgegevens’ betreft, genoemd in artikel 4, lid 1 AVG.
Aan de hand van de niet-geanonimiseerde gegevens zou de natuurlijke persoon in kwestie direct of indirect te identificeren zijn. Als ik deze niet-geanonimiseerd zou verstrekken, zou dit mijns inziens in strijd zijn met artikel 67 lid 1 AWR en het beginsel uit de AVG van minimale gegevensverwerking nu de gegevens van die geanonimiseerde derden in beginsel niet relevant zijn voor de onderhavige procedure in die zin dat mijn standpunt (ingenomen in paragraaf 7.1.1 van het verweerschrift) reeds door de geanonimiseerde delen te verstrekken wordt onderbouwd.
Ik meen ook dat de procesbelangen van de wederpartij, door de RSIN’s gedeeltelijk te anonimiseren maar de laatste drie cijfers wel zichtbaar te laten blijven, niet worden geschaad. De stellingen die ik in mijn verweerschrift heb opgenomen zijn immers verifieerbaar. Voor zover RSIN’s reeds blijken uit de eerder gevoerde procedure c.q. bijlagen bij die procedures heb ik ze niet geanonimiseerd.
Ik meen dat, gelet op het voorgaande, de belangen van de derden zwaarder wegen dan het belang van belanghebbende op niet-geanonimiseerde kennisname van het stuk.”
3.5
Belanghebbende verzet zich tegen het verzoek van de Inspecteur omdat belanghebbende daardoor niet in staat is zich voldoende te verweren tegen de correcties en de boetebeschikking van de Inspecteur en daarmee dus wordt geschaad in haar procespositie. De lijst die door de Inspecteur wordt overgelegd geeft alleen maar de houder van de voertuigen aan maar niet welke onderliggende contractuele afspraken er met die partijen zijn gemaakt, aldus belanghebbende. Voor een aantal voertuigen is mogelijk sprake geweest van verkoop in consignatie. Een latere verkoop met afdracht van de opbrengst heeft invloed op de btw-positie van belanghebbende omdat zij in die gevallen slechts een met btw belaste commissie heeft ontvangen maar niet de gehele opbrengst. Er zijn zwaarwegende belangen om de lijst in deze procedure openbaar te maken omdat belanghebbende alsdan kan aantonen en bewijzen dat en welke personenwagens in consignatie zijn betrokken en waarvan dus de volledige opbrengst ten onrechte in de naheffingsaanslag is begrepen. Belanghebbende kan dan mogelijk ook de inkoopprijs van de auto’s achterhalen. Ter zitting van de geheimhoudingskamer heeft belanghebbende daaraan in dat verband nog toegevoegd dat het veelal gaat om inkopen welke een groot aantal jaren geleden, in een aantal gevallen ruim meer dan tien jaar, zijn gedaan en waardoor zij de nu anoniem gemaakte gegevens nodig heeft om de betreffende aankopen te achterhalen en daarmee tevens de inkoopprijs. Belanghebbende heeft dan ook de mogelijkheid om consignatie-afspraken aan te tonen door middel van getuigenbewijs.
3.6
De Inspecteur heeft zich ter motivering van zijn beroep op geheimhouding voor zowel de geanonimiseerde gegevens onder de kolom ‘gekocht van‘ als die van de kolom ‘verkocht aan’ onder meer beroepen op zijn geheimhoudingsplicht zoals die volgt uit artikel 67, eerste lid, van de AWR als op de bepalingen van de AVG.
3.7
Artikel 67 AWR luidt, voor zover hier van belang:
1. Het is een ieder verboden hetgeen hem uit of in verband met enige werkzaamheid bij de uitvoering van de belastingwet over de persoon of zaken van een ander blijkt of wordt meegedeeld, verder bekend te maken dan noodzakelijk is voor de uitvoering van de belastingwet of voor de invordering van enige rijksbelasting als bedoeld in de Invorderingswet 1990 (geheimhoudingsplicht).
2. De geheimhoudingsplicht geldt niet indien:
a. enig wettelijk voorschrift tot de bekendmaking verplicht;
b. (...)
c. (…)
3.8
Op grond van hetgeen is vastgesteld onder 2.2 en 2.3 is de “query hsb-voorraad overzicht” naar het oordeel van de geheimhoudingskamer aan te merken als ‘een op de zaak betrekking hebbend stuk’ als bedoeld in artikel 8:42 van de Awb. Ingevolge artikel 8:42 van de Awb is de Inspecteur gehouden dit stuk in te brengen. Artikel 8:42 van de Awb is een wettelijk voorschrift zoals bedoeld in artikel 67, eerste lid, van de AWR, zodat de Inspecteur zich ter motivering van zijn beroep op beperkte kennisneming niet met vrucht kan beroepen op de geheimhoudingsplicht van artikel 67, eerste lid, van de AWR.
3.9
De Inspecteur beroept zich verder op Verordening (EU) 2016/679 van 27 april 2016 betreffende de bescherming van natuurlijke personen in verband met de verwerking van persoonsgegevens en betreffende het vrije verkeer van die gegevens (hierna: de Algemene Verordening Gegevensbescherming, AVG).
3.10
Zoals hiervoor onder 3.8 is overwogen, is de Inspecteur op grond van artikel 8:42 van de Awb verplicht de op de zaak betrekking hebbende stukken in te sturen aan de rechter. Het inzenden van de stukken kan worden aangemerkt als het verstrekken door middel van doorzending of op andere wijze ter beschikking stellen van gegevens als bedoeld in artikel 4, aanhef en onder 2 van de AVG, en daarmee als verwerking in de zin van de AVG. Omdat het inzenden een wettelijke verplichting is, is deze vorm van verwerking daarmee tevens noodzakelijk in de zin van artikel 6, eerste lid, aanhef en onder c, van de AVG en wordt voldaanj aan de voorwaarde zoals opgenomen in het derde lid van genoemd artikel. Dat betekent dat in de AVG geen gewichtige reden is gelegen voor de beperking van kennisneming van de genoemde persoonsgegevens.
3.11
Dat er geen strijd is met de geheimhoudingsplicht of de AVG betekent niet dat er geen zwaarwichtige redenen in de zin van artikel 8:29 van de Awb zouden kunnen bestaan. Artikel 8:29 van de Awb vraagt een eigen afweging van de belangen. Het Hof is van oordeel dat de omstandigheid dat niet denkbeeldig is dat ook in hoger beroep sprake is van omkering en verzwaring van de bewijslast, dat aan belanghebbende een vergrijpboete is opgelegd en de door belanghebbende gegeven toelichting op het belang bij volledige kennisneming van de gegevens met betrekking tot de in de query opgenomen in- en verkochte auto’s in samenhang bezien, maken dat het belang dat belanghebbende heeft bij bekendmaking van die gegevens zwaarder moet wegen dan het belang van derden bij niet-bekendmaking. Dit heeft echter alleen te gelden ten aanzien van de in- en verkopen van de 56 in de naheffingsaanslag betrokken auto’s. Van de in de query opgenomen gegevens van de niet in de heffing betrokken auto’s kan op voorhand worden aangenomen dat er geen wezenlijk belang bij kennisneming door belanghebbende is.
3.12
Het Hof komt tot de slotsom dat de door de Inspecteur verdedigde geheimhouding van de kennisneming van bijlage 1, niet gerechtvaardigd is voor zover deze geheimhouding ziet op de gegevens behorende bij de 56 in naheffingsaanslag betrokken auto’s.
3.13
Het Hof zal de Inspecteur de gelegenheid bieden mee te delen welke gevolgen hij aan deze beslissing verbindt.
4. Beslissing
Het Hof:
– bepaalt dat de door de Inspecteur verdedigde geheimhouding van bijlage 1 van het verweerschrift in hoger beroep niet gerechtvaardigd is, voor zover deze geheimhouding ziet op de gegevens behorende bij de 56 in naheffingsaanslag betrokken auto’s,
– stelt de Inspecteur in de gelegenheid om het Hof binnen twee weken na dagtekening van deze beslissing te berichten welke gevolgen hij aan deze beslissing verbindt.
Deze beslissing is gedaan door mr. M.G.J.M. van Kempen, voorzitter, en mr. R. den Ouden en mr. V.F.R. Woeltjes, in tegenwoordigheid van mr. P.W.L. van den Bersselaar als griffier.
De beslissing is in het openbaar uitgesproken op: 19 juli 2022
De griffier is verhinderd deze uitspraak De voorzitter,
te ondertekenen
(P.W.L. van den Bersselaar) (M.G.J.M. van Kempen)
Afschriften zijn aangetekend per post verzonden op
Tegen deze uitspraak kunnen beide partijen binnen zes weken na de verzenddatum beroep in cassatie instellen bij de Hoge Raad der Nederlanden via het webportaal van de Hoge Raad www.hogeraad.nl.
Bepaalde personen die niet worden vertegenwoordigd door een gemachtigde die beroepsmatig rechtsbijstand verleent, mogen per post beroep in cassatie instellen. Dit zijn natuurlijke personen en verenigingen waarvan de statuten niet zijn opgenomen in een notariële akte. Als zij geen gebruik willen maken van digitaal procederen kunnen deze personen het beroepschrift in cassatie sturen aan de Hoge Raad der Nederlanden (belastingkamer), postbus 20303, 2500 EH Den Haag. Alle andere personen en gemachtigden die beroepsmatig rechtsbijstand verlenen, zijn in beginsel verplicht digitaal te procederen (zie www.hogeraad.nl).
Bij het instellen van beroep in cassatie moet het volgende in acht worden genomen:
1. bij het beroepschrift wordt een afschrift van deze uitspraak gevoegd;
2 - ( alleen bij procederen op papier) het beroepschrift moet ondertekend zijn;
3 - het beroepschrift moet ten minste het volgende vermelden:
a. de naam en het adres van de indiener;
b. de dagtekening;
c. een omschrijving van de uitspraak waartegen het beroep in cassatie is gericht;
d. de gronden van het beroep in cassatie.
Voor het instellen van beroep in cassatie is griffierecht verschuldigd. Na het instellen van beroep in cassatie ontvangt de indiener een nota griffierecht van de griffier van de Hoge Raad. In het cassatieberoepschrift kan de Hoge Raad verzocht worden om de wederpartij te veroordelen in de proceskosten.