
HR, 09-10-2026, nr. 24/01480, nr. 24/02200
Uitspraak 09‑10‑2026
Inhoudsindicatie
Vennootschapsbelasting; art. 16 AWR; vereiste aangifte en verhouding tot omkering bewijslast; reikwijdte trustvraagarrest; kenbare fout.
Partij(en)
HOGE RAAD DER NEDERLANDEN
BELASTINGKAMER
Nummer 24/01480
Datum 9 oktober 2026
ARREST
in de zaak van
[X] B.V. (hierna: belanghebbende)
tegen
de STAATSSECRETARIS VAN FINANCIËN
de STAAT (de MINISTER VAN JUSTITIE EN VEILIGHEID)
op het beroep in cassatie tegen de uitspraak van het Gerechtshof Arnhem-Leeuwarden van 5 maart 2024, nr. BK-ARN 22/705, op het hoger beroep van de Inspecteur en het incidentele hoger beroep van belanghebbende tegen een uitspraak van de Rechtbank Gelderland (nr. AWB 20/2334) betreffende een aan belanghebbende over het jaar 2015 opgelegde navorderingsaanslag in de vennootschapsbelasting en de daarbij gegeven beschikking inzake belastingrente.
1. Geding in cassatie
1.1
Belanghebbende, vertegenwoordigd door A.J.C. Perdaems, heeft tegen de uitspraak van het Hof beroep in cassatie ingesteld. Het beroepschrift in cassatie is aan dit arrest gehecht en maakt daarvan deel uit.De Staatssecretaris, vertegenwoordigd door [P1] , heeft een verweerschrift ingediend.
1.2
De Advocaat-Generaal R.J. Koopman heeft op 31 januari 2025 geconcludeerd tot gegrondverklaring van het beroep in cassatie.Belanghebbende heeft schriftelijk op de conclusie gereageerd.
1.3
Belanghebbende heeft op 4 juni 2024 verzocht om een vergoeding van immateriële schade wegens overschrijding van de redelijke termijn die geldt voor de behandeling van het cassatieberoep. De Minister van Justitie en Veiligheid, vertegenwoordigd door [P2], heeft schriftelijk gereageerd op het hiervoor bedoelde verzoek en zich gerefereerd aan het oordeel van de Hoge Raad.
2. Uitgangspunten in cassatie
2.1
Op 28 april 2017 heeft belanghebbende aangifte voor de vennootschapsbelasting voor het jaar 2015 gedaan van een belastbaar bedrag van € 374.423. De Inspecteur heeft op 2 mei 2017 aan belanghebbende laten weten dat een lopend boekenonderzoek naar de aanvaardbaarheid van de aangiften van belanghebbende voor de omzetbelasting voor de jaren 2013 tot en met 2016 zal worden uitgebreid naar haar aangiften voor de vennootschapsbelasting voor de jaren 2013 tot en met 2015. Op 8 mei 2017 is de aanslag in de vennootschapsbelasting ten name van belanghebbende voor het jaar 2015 – met dagtekening 27 mei 2017 – volledig geautomatiseerd vastgesteld in overeenstemming met de ingediende aangifte.
2.2
Naar aanleiding van de uitkomsten van het boekenonderzoek heeft de Inspecteur een navorderingsaanslag in de vennootschapsbelasting over het jaar 2015 aan belanghebbende opgelegd naar een belastbaar bedrag van € 2.119.352. De daarin opgenomen correcties bedragen (i) € 940.000 voor “Consulting expenses”, (ii) € 635.000 voor “Commission and training expenses” en (iii) een winstuitdeling van (na aftrek van kosten) € 169.929.
2.3
Tussen partijen is niet in geschil dat de Inspecteur terecht een correctie van € 250.000 heeft toegepast op de door belanghebbende in haar aangifte voor de vennootschapsbelasting in aftrek gebrachte “Consulting expenses”. Dit betreft een factuur van € 250.000 die niet is betaald, waar geen tegenprestatie tegenover staat, en die volgens belanghebbende per vergissing in haar administratie is opgenomen.
3. De oordelen van het Hof
3.1
Voor het Hof was in geschil of de Inspecteur bevoegd was tot navordering en, zo ja, of de navorderingsaanslag terecht en tot het juiste bedrag is opgelegd.
3.2.1
Ter zake van de bevoegdheid tot navordering heeft het Hof geoordeeld dat de Inspecteur op grond van artikel 16, lid 2, aanhef en letter c, AWR een navorderingsaanslag kon opleggen.
3.2.2
Hiertoe heeft het Hof onder meer overwogen dat navordering op grond van die bepaling mogelijk is als door een fout een belastingaanslag tot een te laag bedrag is vastgesteld en dit de belastingplichtige redelijkerwijs kenbaar is. Van dit laatste is in elk geval sprake indien de te weinig geheven belasting ten minste 30 procent bedraagt van de ingevolge de belastingwet verschuldigde belasting.
3.2.3
Het Hof heeft aannemelijk geacht dat de controlerende belastingambtenaren hebben nagelaten het boekenonderzoek in het computersysteem van de Belastingdienst te vermelden, waardoor de geautomatiseerde afdoening van de aangifte niet is geblokkeerd. Dit nalaten is naar het oordeel van het Hof aan te merken als een fout in de ruime en neutrale zin die aan dat begrip toekomt in artikel 16, lid 2, letter c, AWR.
3.2.4
Gelet op de aankondiging van de Inspecteur op 2 mei 2017 dat het boekenonderzoek zal worden uitgebreid naar de aangiften voor de vennootschapsbelasting voor de jaren 2013 tot en met 2015 kon belanghebbende, aldus het Hof, redelijkerwijs niet menen dat de op 8 mei 2017 vastgestelde aanslag juist was vastgesteld. Aangezien niet in geschil is dat de Inspecteur terecht een bedrag van € 250.000 heeft gecorrigeerd, staat vast dat de te weinig geheven belasting ten minste 30 procent bedraagt van de ingevolge de belastingwet verschuldigde belasting. In dat geval wordt op grond van artikel 16, lid 2, letter c, AWR de kenbaarheid van de fout bij wege van fictie verondersteld, aldus nog steeds het Hof.
3.3.1
Voor de beoordeling van de navorderingsaanslag heeft het Hof eerst onderzocht of de bewijslast moet worden omgekeerd en verzwaard wegens het niet-doen van de vereiste aangifte. Het Hof heeft die vraag bevestigend beantwoord. Daaraan heeft het Hof ten grondslag gelegd dat belanghebbende een bedrag van € 250.000 ten onrechte in de aangifte in aftrek heeft gebracht. Dit inhoudelijke gebrek leidt reeds ertoe dat de volgens de aangifte verschuldigde belasting verhoudingsgewijs aanzienlijk lager is dan de werkelijk verschuldigde belasting. Bovendien is het bedrag van de belasting dat daardoor niet zou zijn geheven op zichzelf beschouwd aanzienlijk. Naar het oordeel van het Hof wist belanghebbende ten tijde van het doen van de aangifte of moet zij zich op dat moment ervan bewust zijn geweest dat de aftrek van € 250.000 onjuist was waardoor een aanzienlijk bedrag aan vennootschapsbelasting niet zou worden geheven. Het Hof acht hiervoor redengevend dat (i) belanghebbende heeft verklaard dat de factuur niet in de administratie had moeten worden verwerkt omdat daarvoor geen enkele tegenprestatie is verricht en nimmer is betaald, (ii) de factuur betrekking heeft op een omvangrijk bedrag dat niet licht over het hoofd wordt gezien, (iii) de factuur in de administratie is verwerkt door de toenmalige directeur die is opgeleid tot accountant, en (iv) de factuur in de administratie is verwerkt als een zogenoemde (incidentele) memoriaalboeking.
3.3.2
Anders dan belanghebbende voorstaat, is het Hof van oordeel dat de omkering en verzwaring van de bewijslast voor de gehele belastingaanslag gelden.
3.3.3
De correcties in de navorderingsaanslag berusten naar het oordeel van het Hof op een redelijke schatting, aangezien de Inspecteur de correcties heeft gebaseerd op gegevens die afkomstig zijn uit de administratie van belanghebbende. Belanghebbende is met haar stellingen over de correcties volgens het Hof niet geslaagd in de zwaardere bewijslast als bedoeld in artikel 27e AWR.
4. Beoordeling van de middelen
4.1.1
Middel I komt op tegen de hiervoor in 3.2.4 weergegeven oordelen van het Hof. Het betoogt dat voor belanghebbende ten tijde van het vaststellen van de aanslag niet kenbaar was dat de in overeenstemming met haar aangifte vastgestelde aanslag onjuist was.
4.1.2
Het Hof heeft, in cassatie niet bestreden, geoordeeld dat de te weinig geheven belasting in dit geval ten minste 30 procent bedraagt van de volgens de belastingwet verschuldigde belasting. Het heeft op grond van artikel 16, lid 2, letter c, AWR terecht als regel aangenomen dat de kenbaarheid van de fout in een dergelijk geval bij wege van fictie wordt verondersteld.
4.1.3
Dat zou slechts anders zijn indien de belastingplichtige op het moment waarop hij het aanslagbiljet ontving in redelijkheid kon menen dat de aanslag op goede gronden was vastgesteld. De stelplicht en bewijslast hiervoor liggen bij de belastingplichtige.
4.1.4
In dit geval moet worden aangenomen dat die uitzondering zich niet voordoet. Het Hof heeft immers geoordeeld, zoals hiervoor in 3.3.1 weergegeven, dat belanghebbende ten tijde van het doen van de aangifte wist of zich ervan bewust moet zijn geweest dat de aftrek van € 250.000 onjuist was. Dat oordeel geeft niet blijk van een onjuiste rechtsopvatting en is voor het overige feitelijk en niet onbegrijpelijk.
4.1.5
Het middel faalt daarom.
4.2.1
Middel II bestrijdt het hiervoor in 3.3.2 weergegeven oordeel van het Hof dat de bewijslast voor de gehele aanslag moet worden omgekeerd en verzwaard wegens het niet-doen van de vereiste aangifte.
4.2.2
Bij de beoordeling van dit middel moet het volgende worden vooropgesteld. Bij inhoudelijke gebreken in een aangifte kan slechts dan worden aangenomen dat de vereiste aangifte als bedoeld in artikel 25, lid 3, en artikel 27e, lid 1, AWR niet is gedaan, indien aan de hand van de normale regels van stelplicht en bewijslast is vastgesteld dat sprake is van een of meer gebreken die ertoe leiden dat de volgens de aangifte verschuldigde belasting verhoudingsgewijs aanzienlijk lager is dan de werkelijk verschuldigde belasting. Immers, voor toepassing van de omkering en verzwaring van de bewijslast moet de aangifte dan als geheel worden beoordeeld.Tevens is vereist dat het bedrag van de belasting dat als gevolg van de hiervoor bedoelde gebreken in de aangifte niet zou zijn geheven, op zichzelf beschouwd aanzienlijk is. Inhoudelijke gebreken in de aangifte worden hierbij slechts in aanmerking genomen indien de belastingplichtige ten tijde van het doen van aangifte wist of behoorde te weten dat daardoor een aanzienlijk bedrag aan belasting niet zou worden geheven.Ook dit moet worden vastgesteld aan de hand van de normale regels van stelplicht en bewijslast. Bij de beoordeling of aan deze maatstaf is voldaan, dienen alle feiten en omstandigheden van het geval in aanmerking te worden genomen.
4.2.3
In gevallen waarin de hiervoor in 4.2.2 bedoelde beoordeling leidt tot de slotsom dat de vereiste aangifte niet is gedaan, brengt dit, gelet op de bewoordingen van artikel 25, lid 3, en artikel 27e, lid 1, AWR, mee dat op de belanghebbende een verzwaarde bewijslast rust met betrekking tot de gehele door hem bestreden belastingaanslag. Ook hier moet voor toepassing van de omkering en verzwaring van de bewijslast de aangifte als geheel worden beoordeeld.In deze gevallen bestaat in verband daarmee geen grond om de omkering en verzwaring van de bewijslast te beperken tot bepaalde geschilpunten met betrekking tot die belastingaanslag.
4.2.4
Wat hiervoor in 4.2.2 en 4.2.3 is overwogen, geldt niet in gevallen waarin de vereiste aangifte niet is gedaan doordat een of meer vragen in het aangiftebiljet niet of onjuist zijn beantwoord. Voor omkering en verzwaring van de bewijslast hoeft in de laatstbedoelde gevallen niet vast te staan dat de tekortkoming in de beantwoording van de vraag of vragen ertoe leidt dat de volgens de aangifte verschuldigde belasting verhoudingsgewijs aanzienlijk lager is dan de werkelijk verschuldigde belasting, of dat het bedrag van de belasting dat als gevolg van die tekortkoming niet zou zijn geheven, op zichzelf beschouwd aanzienlijk is.Omkering en verzwaring van de bewijslast blijven in die gevallen echter achterwege wanneer het niet of onjuist beantwoorden van de desbetreffende vraag of vragen van onvoldoende gewicht is om die zware sanctie te kunnen rechtvaardigen.Verder is ook in die gevallen van belang of de belanghebbende een verwijt valt te maken, en wel in die zin dat omkering en verzwaring van de bewijslast slechts plaatsvinden voor zover de belanghebbende ten tijde van het doen van aangifte wist of behoorde te weten dat hij de desbetreffende vraag of vragen in het aangiftebiljet niet of onjuist heeft beantwoord. Tot slot brengt een redelijke wetstoepassing in die gevallen mee dat de omkering en verzwaring van de bewijslast niet gelden voor die geschilpunten waarvoor het antwoord op deze vraag of vragen niet van belang kan zijn.In die gevallen hoeft namelijk de aangifte niet in zijn geheel te worden beoordeeld om te kunnen vaststellen of de vereiste aangifte is gedaan.
4.2.5
Het oordeel van het Hof dat belanghebbende niet de vereiste aangifte heeft gedaan, geeft, gelet op wat hiervoor in 4.2.2 is overwogen, niet blijk van een onjuiste rechtsopvatting en kan voor het overige, als verweven met waarderingen van feitelijke aard, in cassatie niet op juistheid worden getoetst. Dat oordeel is ook niet onbegrijpelijk of onvoldoende gemotiveerd. Het Hof heeft daaraan, gelet op wat hiervoor in 4.2.3 is overwogen, terecht de conclusie verbonden dat op grond van artikel 27e, lid 1, AWR omkering en verzwaring van de bewijslast van toepassing zijn voor de gehele aanslag. Middel II faalt daarom.
4.3
De Hoge Raad heeft ook de overige klachten over de uitspraak van het Hof beoordeeld. De uitkomst hiervan is dat ook deze klachten niet kunnen leiden tot vernietiging van die uitspraak. De Hoge Raad hoeft niet te motiveren waarom hij tot dit oordeel is gekomen. Bij de beoordeling van deze klachten is het namelijk niet nodig om antwoord te geven op vragen die van belang zijn voor de eenheid of de ontwikkeling van het recht (zie artikel 81, lid 1, van de Wet op de rechterlijke organisatie).
5. Overschrijding van de redelijke termijn in de cassatieprocedure
5.1
Belanghebbende heeft de Hoge Raad verzocht om bij overschrijding van de redelijke termijn die geldt voor de behandeling van het cassatieberoep, de Staat te veroordelen tot een vergoeding van immateriële schade.
5.2
In deze zaak is beroep in cassatie ingesteld op 16 april 2024. Het tijdsverloop sindsdien tot het moment dat de Hoge Raad in deze zaak arrest wijst, levert wat de cassatieprocedure betreft een overschrijding op van de redelijke termijn met minder dan zes maanden. Belanghebbende komt daarom een vergoeding van immateriële schade toe van € 500.
6. Proceskosten
6.1
In de omstandigheid dat belanghebbende een vergoeding van immateriële schade wegens overschrijding van de redelijke termijn in de cassatieprocedure wordt toegekend, vindt de Hoge Raad aanleiding om de Staat (de Minister van Justitie en Veiligheid) te veroordelen in de kosten van het geding in cassatie.
6.2
Bij de berekening van de vergoeding voor beroepsmatig verleende rechtsbijstand neemt de Hoge Raad in zo’n geval tot uitgangspunt dat (i) een verzoek om schadevergoeding een proceshandeling is waaraan 1 punt wordt toegekend, en (ii) op een dergelijk verzoek wegingsfactor 0,25 (zeer licht) van toepassing is, zoals voorzien in de bijlage bij het Besluit proceskosten bestuursrecht.
7. Beslissing
De Hoge Raad:
- verklaart het beroep in cassatie ongegrond,
- veroordeelt de Staat (de Minister van Justitie en Veiligheid) tot vergoeding aan belanghebbende van de aan de cassatieprocedure toerekenbare immateriële schade, vastgesteld op € 500, en
- veroordeelt de Staat (de Minister van Justitie en Veiligheid) in de kosten van belanghebbende voor het geding in cassatie, vastgesteld op € 234 voor beroepsmatig verleende rechtsbijstand.
Dit arrest is gewezen door de vice-president J.A.R. van Eijsden als voorzitter, en de raadsheren M.W.C. Feteris, M.T. Boerlage, W.A.P. van Roij en A.J. van Doesum, in tegenwoordigheid van de waarnemend griffier J.P.J. van Kampen, en in het openbaar uitgesproken op 9 oktober 2026.
Uitspraak 09‑10‑2026
Inhoudsindicatie
Art. 16 AWR; vereiste aangifte en verhouding tot omkering bewijslast; reikwijdte trustvraagarrest; kenbare fout; verwijzing naar ECLI:NL:HR:2026:1484
Partij(en)
HOGE RAAD DER NEDERLANDEN
BELASTINGKAMER
Nummer 24/02200
Datum 9 oktober 2026
ARREST
in de zaak van
[X] (hierna: belanghebbende)
tegen
de STAATSSECRETARIS VAN FINANCIËN
op het beroep in cassatie tegen de uitspraak van het Gerechtshof Den Haag van 1 mei 2024, nrs. BK-23/597 en BK-23/598, op het hoger beroep van belanghebbende tegen een uitspraak van de Rechtbank Den Haag (nrs. SGR 22/1234 en SGR 22/1236) betreffende de aan belanghebbende voor het jaar 2016 opgelegde aanslag in de inkomstenbelasting/premie volksverzekeringen en de voor dat jaar opgelegde aanslag in de inkomensafhankelijke bijdrage Zorgverzekeringswet, de daarbij gegeven beschikkingen inzake belastingrente en de bij de eerstgenoemde aanslag gegeven boetebeschikking.
1. Geding in cassatie
Belanghebbende, vertegenwoordigd door N. Idrissi, heeft tegen de uitspraak van het Hof beroep in cassatie ingesteld. Het beroepschrift in cassatie is aan dit arrest gehecht en maakt daarvan deel uit.
De Staatssecretaris, vertegenwoordigd door [P], heeft een verweerschrift ingediend.
De Advocaat-Generaal R.J. Koopman heeft op 31 januari 2025 geconcludeerd tot gegrondverklaring van het beroep in cassatie.
2. Beoordeling van de middelen
2.1
Middel I betoogt onder meer dat in gevallen waarin inhoudelijke gebreken in een aangifte zo ernstig zijn dat de vereiste aangifte niet is gedaan, de bewijslast als gevolg daarvan slechts gedeeltelijk wordt omgekeerd en verzwaard. Het middel faalt in zoverre op de gronden die zijn vermeld in het arrest dat de Hoge Raad vandaag heeft uitgesproken in de zaak met nummer 24/01480, ECLI:NL:HR:2026:1484, waarvan een geanonimiseerd afschrift aan dit arrest is gehecht.
2.2
De Hoge Raad heeft ook de overige klachten over de uitspraak van het Hof beoordeeld. De uitkomst hiervan is dat deze klachten niet kunnen leiden tot vernietiging van die uitspraak. De Hoge Raad hoeft niet te motiveren waarom hij tot dit oordeel is gekomen. Bij de beoordeling van deze klachten is het namelijk niet nodig om antwoord te geven op vragen die van belang zijn voor de eenheid of de ontwikkeling van het recht (zie artikel 81, lid 1, van de Wet op de rechterlijke organisatie).
3. Overschrijding van de redelijke termijn in de cassatieprocedure
3.1
In deze zaak is beroep in cassatie ingesteld op 5 juni 2024. Het tijdsverloop sindsdien tot het moment dat de Hoge Raad in deze zaak arrest wijst, levert wat de cassatieprocedure betreft een overschrijding op van de redelijke termijn met minder dan zes maanden.
3.2
Belanghebbende heeft niet verzocht om een vergoeding van immateriële schade wegens overschrijding van de redelijke termijn in de cassatieprocedure. Wat betreft de bestreden belastingaanslagen en rentebeschikkingen kent de Hoge Raad daarom geen vergoeding van immateriële schade toe.
3.3
Omdat de boete minder dan € 1.000 bedraagt en de redelijke termijn met niet meer dan twaalf maanden is overschreden, wordt wat betreft de boete volstaan met de constatering dat de redelijke termijn is overschreden.
4. Proceskosten
De Hoge Raad ziet geen aanleiding voor een veroordeling in de proceskosten.
5. Beslissing
De Hoge Raad verklaart het beroep in cassatie ongegrond.
Dit arrest is gewezen door de vice-president J.A.R. van Eijsden als voorzitter, en de raadsheren M.W.C. Feteris, M.T. Boerlage, W.A.P. van Roij en A.J. van Doesum, in tegenwoordigheid van de waarnemend griffier J.P.J. van Kampen, en in het openbaar uitgesproken op 9 oktober 2026.
Conclusie 31‑01‑2025
Inhoudsindicatie
Bijlage: ECLI:NL:PHR:2025:200 Beoordelingscriteria vereiste aangifte en wijze van omkering van de bewijslast bij inhoudelijke gebreken. Onderzoek naar reikwijdte trustvraagarrest. Verlanglijstje met op te helderen kwesties. Herinnering voor aanmaning vereist? Afwezigheid van alle schuld.
Partij(en)
PROCUREUR-GENERAAL
BIJ DE
HOGE RAAD DER NEDERLANDEN
Nummer 24/02200
Datum 31 januari 2025
Belastingkamer B
Onderwerp/tijdvak Inkomstenbelasting/premie volksverzekeringen 2016
Nr. Gerechtshof 23/597 en 23/598
Nr. Rechtbank 22/1234 en 22/1236
CONCLUSIE
R.J. Koopman
In de zaak van
[X]
tegen
staatssecretaris van Financiën
1. Inleiding
1.1
De aanleiding om in deze zaak conclusie te nemen, is de vraag aan de hand van welke criteria moet worden beoordeeld of de vereiste aangifte is gedaan en hoe de omkering van de bewijslast moet plaatsvinden bij aangiften die zogenoemde inhoudelijke gebreken vertonen. In het arrest van 27 mei 2022 (het trustvraagarrest) heeft de Hoge Raad een nieuw beoordelingskader geïntroduceerd om te beoordelen of de vereiste aangifte is gedaan en zo nee, of en hoe de omkering van de bewijslast moet plaatsvinden. In de gemeenschappelijke bijlage die hoort bij deze conclusie en de conclusie in de zaak met nr. 24/02200 ga ik in op dit nieuwe beoordelingskader. Ik onderzoek welke elementen in ieder geval nieuw zijn in het trustvraagarrest en welke reikwijdte aan het trustvraagarrest kan worden toegekend. Ik kom in de gemeenschappelijke bijlage tot de slotsom dat het trustvraagarrest onduidelijkheid laat over de vraag hoe de vereiste aangifte en de omkering van de bewijslast moet worden beoordeeld bij inhoudelijke gebreken. In een ‘verlanglijstje’ geef ik de Hoge Raad vijf kwesties mee die mijns inziens opgehelderd zouden kunnen worden.
1.2
In de woning van belanghebbende heeft op 4 maart 2019 een doorzoeking door de politie plaatsgevonden waarbij betalingsbewijzen van uitgaven zijn aangetroffen. Daaruit volgt dat zijn totale uitgaven in 2016 € 48.031,75 bedroegen. Belanghebbende is uitgenodigd en vervolgens aangemaand om onder andere aangifte IB/PVV 2016 te doen. Bij brief van 2 december 2019 heeft de Inspecteur aangekondigd onder andere een ambtshalve aanslag IB/PVV 2016 te hebben vastgesteld. Op 3 december 2019 heeft belanghebbende alsnog aangifte IB/PVV 2016 ingediend naar een belastbaar inkomen uit werk en woning van € 500, bestaande uit resultaat uit overige werkzaamheden van € 16.000 verminderd met negatieve inkomsten uit eigen woning van € 15.500. Met dagtekening 5 december 2019 is onder andere een aanslag IB/PVV opgelegd naar onder meer een belastbaar inkomen uit werk en woning van € 111.031. Hierbij is ook een verzuimboete van € 369 opgelegd.
1.3
Belanghebbende heeft naar het oordeel van het Hof niet de vereiste aangifte gedaan, met als gevolg dat de bewijslast (geheel) moet worden omgekeerd en verzwaard. De Inspecteur is bij het opleggen van de navorderingsaanslagen van een redelijke schatting uitgegaan en belanghebbende is niet geslaagd in de op hem rustende verzwaarde bewijslast te doen blijken dat de aanslagen tot een te hoog bedrag zijn vastgesteld. Het Hof heeft de opgelegde boete passend en geboden geacht: belanghebbendes beroep op afwezigheid van alle schuld (avas) slaagde namelijk niet.
1.4
Belanghebbende komt in cassatie onder aanvoering van drie middelen.
1.5
Het eerste middel komt op tegen het oordeel van het Hof dat de vereiste aangifte niet is gedaan en dat de bewijslast daarom moet worden omgekeerd en verzwaard. Zoals ik uiteen heb gezet in de gemeenschappelijke bijlage, behoort de omkering van de bewijslast ook partieel te worden toegepast in een geval waarin de vereiste aangifte niet is gedaan omdat die aangifte aanzienlijk te laag is. In zoverre slaagt het middel naar mijn mening. Voor het overige wordt het tevergeefs voorgesteld.
1.6
Het tweede middel houdt in dat het Hof ten onrechte niet is ingegaan op het oordeel van de Rechtbank dat aan omkering van de bewijslast niet in de weg staat dat geen herinnering tot het doen van aangifte is gestuurd, voordat belanghebbende werd aangemaand tot het doen van aangifte. Er is wel een aangifte gedaan, en er kleeft ook geen formeel gebrek aan de aangifte, maar die aangifte is inhoudelijk onjuist. Dan geldt niet de regel dat de belastingplichtige eerst moet worden aangemaand voordat de bewijslast wordt omgekeerd. Het tweede middel faalt dus en leent zich mijns inziens voor afdoening met art. 81 RO.
1.7
Het derde middel ziet op de boete en bestrijdt het oordeel van het Hof dat het beroep op afwezigheid van alle schuld (avas) niet slaagt. Het Hof heeft op zichzelf bezien begrijpelijk en zonder blijk te geven van een onjuiste rechtsopvatting het beroep op avas afgewezen. Ook het derde middel faalt en leent zich mijns inziens voor afdoening met art. 81 RO.
1.8
Ik kom tot de slotsom dat alleen het eerste middel ten dele slaagt en dat de middelen voor het overige falen. Ik geef de Hoge Raad in overweging om ten behoeve van de rechtsontwikkeling in een algemene vooropstelling in te gaan op de rechtsvragen opgenomen in het ‘verlanglijstje’ in de gemeenschappelijk bijlage bij deze conclusie.
2. De feiten en het geding in feitelijke instanties
De feiten
2.1
In de woning van belanghebbende heeft op 4 maart 2019 een doorzoeking door de politie plaatsgevonden. Bij die doorzoeking zijn betalingsbewijzen van uitgaven aangetroffen. Uit een overzicht opgesteld door de politie volgt dat de totale uitgaven in 2016 € 48.031,75 bedroegen. De politie heeft, met toestemming van het Openbaar Ministerie (OM), een kopie van de betalingsbewijzen en het overzicht overgedragen aan de Inspecteur.
2.2
Belanghebbende is uitgenodigd en vervolgens aangemaand om aangifte IB/PVV en Zvw 2016 te doen. Bij brief van 2 december 2019 heeft de Inspecteur aangekondigd ambtshalve aanslagen IB/PVV en Zvw 2016 te hebben vastgesteld.Tevens heeft hij toen verzocht om informatie op grond van art. 47 AWR.
2.3
Op 3 december 2019 heeft belanghebbende alsnog aangifte IB/PVV 2016 ingediend naar een belastbaar inkomen uit werk en woning van € 500, bestaande uit een netto resultaat uit overige werkzaamheden van € 16.000 verminderd met negatieve inkomsten uit eigen woning van € 15.500.
2.4
Met dagtekening 5 december 2019 zijn de aanslagen IB/PVV en Zvw aan belanghebbende opgelegd naar een belastbaar inkomen uit werk en woning van € 111.031, een belastbaar inkomen uit sparen en beleggen van € 5.022 en een bijdrage-inkomen van € 52.763. Bij gelijktijdig gegeven beschikkingen is een verzuimboete van € 369 opgelegd en is belastingrente in rekening gebracht.
2.5
Op 20 januari 2020 heeft de Inspecteur zijn informatieverzoek herhaald. In de bezwaarfase heeft de Inspecteur een informatiebeschikking genomen met dagtekening 10 februari 2020. Belanghebbende heeft geen bezwaar gemaakt tegen de informatiebeschikking. Het bezwaar tegen de aanslag Zvw is ongegrond verklaard en het bezwaar tegen de aanslag IB/PVV is gedeeltelijk gegrond verklaard. Het inkomen uit sparen en beleggen is daarbij verminderd tot € 2.322.
Rechtbank Den Haag
2.6
Voor de Rechtbank was in geschil of de bewijslast moet worden omgekeerd en verzwaard omdat de vereiste aangifte niet is gedaan en of de Inspecteur in dat geval een redelijke schatting heeft gehanteerd. De verzuimboete was eveneens in geschil.
2.7
Naar het oordeel van de Rechtbank heeft de Inspecteur aannemelijk gemaakt dat belanghebbende zijn inkomsten niet volledig in zijn aangifte heeft verantwoord. Vaststaat dat belanghebbende in zijn aangifte IB/PVV enkel resultaat uit overige werkzaamheden met betrekking tot een verhuurde Spaanse woning heeft aangegeven van € 16.000. De Inspecteur heeft ter onderbouwing van zijn stelling dat er meer inkomsten geweest moesten zijn, verwezen naar de betaalbewijzen waaruit blijkt dat sprake is geweest van aanzienlijke uitgaven, die in ieder geval deels toerekenbaar zijn aan belanghebbende. Daarnaast achtte de Rechtbank de door belanghebbende gegeven toelichting op de herkomst van contante gelden van bijna € 80.000 zonder nadere onderbouwing onvoldoende om daaraan de conclusie te verbinden dat dit geen inkomsten zijn.
2.8
Belanghebbende heeft aldus naar het oordeel van de Rechtbank niet de vereiste aangifte gedaan, wat tot gevolg heeft dat de bewijslast moet worden omgekeerd en verzwaard. De algemene beginselen van behoorlijk bestuur (abbb) zijn daarbij naar het oordeel van de Rechtbank niet geschonden doordat op grond van art. 9 AWR 1) de Inspecteur geen herinnering tot het doen van aangifte hoefde te versturen en 2) het de Inspecteur vrijstaat een termijn te stellen in de aanmaning.
2.9
De Rechtbank oordeelde dat belanghebbende met wat hij heeft aangevoerd en overgelegd niet aan zijn verzwaarde bewijslast heeft voldaan. Met betrekking tot de herkomst van de contante stortingen overwoog de Rechtbank dat het aanbod om bepaalde bewijsstukken aan te leveren op zitting tardief was, en dat de overige stellingen niet met bewijsstukken zijn onderbouwd. Voorts heeft belanghebbende niet aangetoond dat de correctie uitgaven uit het overzicht van de politie (bestaande uit een bedrag van € 48.031, waarvan 50% toerekenbaar is aan belanghebbende) onjuist is. Verder achtte de Rechtbank de schattingen van de Inspecteur redelijk.
2.10
Vaststaat dat eiser aangifte heeft gedaan na afloop van de in de aanmaning gestelde termijn. In zoverre is de verzuimboete naar het oordeel van de Rechtbank terecht opgelegd. Op grond van art. 9(3) AWR kan de Inspecteur een belastingplichtige kan aanmanen binnen een door hem gestelde termijn aangifte te doen. Hiervoor is niet vereist dat eerst een herinnering is verzonden. De Rechtbank achtte de verzuimboete passend en geboden. Het beroep werd ongegrond verklaard.
Gerechtshof Den Haag
2.11
Voor het Hof zag het geschil op dezelfde vragen als bij de Rechtbank.
2.12
Het Hof heeft overwogen dat de Inspecteur geslaagd is in zijn bewijslast dat de contante stortingen zijn te beschouwen als resultaat uit overige werkzaamheden die voortvloeien uit een (onbekende) bron van inkomen, nu belanghebbende geen begin van bewijs heeft geleverd voor de herkomst van de contante stortingen (ovw. 5.4.1-5.4.2). Mede gezien de frequentie en de hoogte van de stortingen, is naar het oordeel van het Hof aannemelijk dat belanghebbende bewust dit resultaat uit overige werkzaamheden niet in zijn aangifte heeft verantwoord en dat als gevolg van die onjuiste aangifte verhoudingsgewijs en op zichzelf beschouwd een aanzienlijk bedrag aan inkomstenbelasting niet zou worden geheven. Belanghebbende heeft aldus niet de vereiste aangifte gedaan, met als gevolg dat de bewijslast moet worden omgekeerd en verzwaard (ovw. 5.5). Aangezien de omkering en verzwaring van de bewijslast plaatsvindt in verband met de inhoudelijke gebreken in de aangifte, behoefden belanghebbendes stellingen over het niet tijdig doen van aangifte en de informatiebeschikking geen behandeling.
2.13
Het is voorts niet onredelijk dat de Inspecteur bij de schatting van het inkomen is uitgegaan van alle uitgaven in het door de politie opgestelde overzicht (ovw. 5.8.1). Nu belanghebbende voor het Hof geen enkel inzicht heeft verschaft welk deel van de contante stortingen hij gebruikt heeft voor het doen van girale uitgavenen of daar enig verband tussen bestaat, is het evenmin onredelijk om van de helft van alle uitgaven op het overzicht uit te gaan. Voor het overige is het inkomen gebaseerd op de contante stortingen op belanghebbendes bankrekeningen, hetgeen eveneens redelijk werd geacht door het Hof. Belanghebbende is verder niet geslaagd in de op hem rustende verzwaarde bewijslast te doen blijken dat het inkomen uit werk en woning tot een te hoog bedrag is vastgesteld (ovw. 5.8.2), en heeft geen klachten aangevoerd omtrent de hoogte van het inkomen uit sparen en beleggen (ovw. 5.9). De aanslagen IB/PVV en Zvw zijn dan ook niet te hoog vastgesteld, zo overwoog het Hof (ovw. 5.10).
2.14
Het Hof heeft de opgelegde boete passend en geboden geacht (ovw. 5.11.1-5.11.5). Belanghebbendes beroep op afwezigheid van alle schuld (avas) slaagde niet. Anders dan belanghebbende betoogde, is de in de aanmaning gestelde termijn van tien dagen niet onredelijk kort. De gestelde omstandigheid dat belanghebbende niet beschikte over zijn administratie, ontsloeg hem niet van zijn plicht tot het doen van aangifte. De gestelde omstandigheden maken dus niet dat belanghebbende alle van hem in redelijkheid te vergen zorg heeft betracht om te bewerkstelligen dat tijdig aangifte zou worden gedaan. Wel bestaat er aanleiding om de verzuimboete met 15% te matigen in verband met de overschrijding van de redelijke termijn in de bezwaar- en de beroepsfase (ovw. 5.12.1-5.12.3). Het hoger beroep is enkel om die reden gegrond.
3. Het geding in cassatie
3.1
Belanghebbende heeft tijdig en ook overigens op regelmatige wijze beroep in cassatie ingesteld. De Staatssecretaris heeft een verweerschrift ingediend.
Beroepschrift in cassatie
3.2
Belanghebbende komt in cassatie onder aanvoering van drie middelen.
3.3
Het eerste middel bestrijdt het oordeel van het Hof dat er inhoudelijke gebreken zouden kleven aan de aangifte, doordat de aangifte in zowel absolute als relatieve zin te laag zou zijn en in dat opzicht niet gesproken zou kunnen worden van de vereiste aangifte, hetgeen zou leiden tot omkering en verzwaring van de bewijslast. Daarnaast volgt volgens belanghebbende uit de overwegingen van het Hof niet dat er sprake zou zijn van een bewustheid bij belanghebbende op het moment van het doen van aangifte. Voorts stelt belanghebbende dat een redelijke wetstoepassing meebrengt dat omkering en verzwaring van de bewijslast niet voor de gehele aanslag heeft te gelden, maar slechts voor een gedeelte.
3.4
Het tweede middel houdt in dat het Hof ten onrechte niet is ingegaan op het oordeel van de Rechtbank dat aan omkering van de bewijslast niet in de weg staat dat geen herinnering tot het doen van aangifte is gestuurd, voordat belanghebbende werd aangemaand tot het doen van aangifte. Volgens belanghebbende is het beleid van de Belastingdienst om alvorens een aanmaning te sturen voor het doen van aangifte, een herinnering te sturen. Uit de algemene beginselen van behoorlijk bestuur (met name het beginsel van rechtszekerheid) volgt dat een bestuursorgaan geen misverstand mag laten ont- of bestaan over de rechten en plichten van een belastingplichtige, aldus belanghebbende.
3.5
Het derde middel ziet op de verzuimboete. Het middel bestrijdt het oordeel van het Hof dat het beroep op avas niet slaagt (ovw. 5.11.5, 2.14). Van een belastingplichtige wiens administratie in beslag genomen is, kan volgens belanghebbende niet worden verwacht dat hij aangifte doet. Daarom meent belanghebbende dat de verzuimboete had moeten worden vernietigd.
Verweerschrift
3.6
De Staatssecretaris merkt naar aanleiding van het eerste middel op dat het voldoende is dat bij belanghebbende een geobjectiveerde bewustheid bestond op het niet doen van de vereiste aangifte: hij moest zich van een – aanzienlijke – fout in de aangifte bewust zijn, wat wil zeggen dat hij dit in de gegeven omstandigheden had behoren te weten. Dat oordeel berust voor het overige op de aan het Hof voorbehouden waardering van de bewijsmiddelen. Verder betoogt de Staatssecretaris dat het arrest van 27 mei 2022 ziet op de situatie dat één of meer vragen in het aangiftebiljet niet of onjuist zijn beantwoord, terwijl in de onderhavige situatie aan de aangifte een inhoudelijk gebrek kleeft.
3.7
Met betrekking tot het tweede middel stelt de Staatssecretaris dat wordt miskend dat aan belanghebbende de sanctie van omkering en verzwaring van de bewijslast is opgelegd vanwege een inhoudelijk gebrek in de aangifte. Daarvan uitgaande hoefde het Hof – in het kader van de omkering en verzwaring van de bewijslast – niet te onderzoeken of de vereiste aangifte ook op andere gronden niet is gedaan.
3.8
Over het derde middel schrijft de Staatssecretaris dat het Hof kennelijk niet aannemelijk heeft geacht dat belanghebbende geen enkel verwijt treft met betrekking tot het niet tijdig doen van de aangifte. Avas is daarom niet aan de orde.
4. Beoordeling van de middelen
4.1
Het eerste middel komt op tegen het oordeel van het Hof dat de vereiste aangifte niet is gedaan en dat de bewijslast daarom moet worden omgekeerd en verzwaard (ovw. 5.4.1-5.5, 2.12).
4.2
De motiveringsklachten die belanghebbende naar voren brengt in de toelichting op het eerste middel zijn niet onderbouwd. Mijns inziens heeft het Hof uitvoerig en niet-onbegrijpelijk, op basis van de aan het Hof voorbehouden waardering van de feiten en omstandigheden, gemotiveerd hoe het tot zijn oordeel is gekomen. In zoverre faalt het middel daarom.
4.3
Verder stelt belanghebbende dat uit het oordeel van het Hof niet volgt dat er sprake zou zijn van bewustheid bij belanghebbende op het moment van het doen van aangifte.
4.4
Het Hof noemt in overweging 5.3 bij de weergave van het toepasselijk rechtskader het bewustheidsvereiste. Verder noemt het Hof in overweging 5.4.2 dat het aannemelijk is, mede gezien de frequentie en de hoogte van de stortingen, dat belanghebbende bewust dit resultaat uit overige werkzaamheden niet in zijn aangifte heeft verantwoord en dat als gevolg van die onjuiste aangifte een absoluut en relatief aanzienlijk bedrag aan belasting niet zou worden geheven. Volgens mij volgt uit het oordeel van het Hof dus wel degelijk dat naar het oordeel van het Hof aan het bewustheidsvereiste is voldaan.
4.5
In de toelichting op het middel brengt belanghebbende naar voren dat het Hof ten onrechte de bewijslast ten volle heeft omgekeerd en verzwaard. In de gemeenschappelijke bijlage bij deze conclusie ga ik in op de omkering van de bewijslast wegens het niet doen van de vereiste aangifte. Zoals ik uiteen heb gezet in hoofdstuk 4 van die bijlage, behoort de omkering van de bewijslast mijns inziens op grond van een redelijke wetstoepassing ook partieel te worden toegepast in een geval waarin de vereiste aangifte niet is gedaan omdat die aangifte aanzienlijk te laag is. Ik geef de Hoge Raad daarom in overweging het middel in zoverre te laten slagen.
4.6
Ik meen dat het eerste middel gedeeltelijk slaagt.
4.7
Het tweede middel houdt in dat het Hof ten onrechte niet is ingegaan op het oordeel van de Rechtbank dat aan omkering van de bewijslast niet in de weg staat dat geen herinnering tot het doen van aangifte is gestuurd, voordat belanghebbende werd aangemaand tot het doen van aangifte.
4.8
De regel dat de bewijslast pas wordt omgekeerd nadat de belastingplichtige is aangemaand, geldt in die gevallen waarin geen aangifte is gedaan.Naar mijn mening behoort ook in de gevallen waarin een formeel gebrek aan de aangifte kleeft, de bewijslast pas te worden omgekeerd als de belastingplichtige de gelegenheid heeft gekregen dit formele gebrek te herstellen.Te denken valt hierbij aan een niet ondertekende aangifte of een aangifte waarbij de gevraagde bijlagen niet zijn meegestuurd. Sinds de digitalisering van het aangifteproces zullen dergelijke formele gebreken nauwelijks nog voorkomen, omdat het aangifteprogramma zo is ingericht dat de aangifte meestal niet kan worden ingestuurd (ge-upload) zolang die gebreken niet zijn hersteld.
4.9
In dit geval is er wel een aangifte gedaan, maar is die aangifte (volgens het Hof) inhoudelijk onjuist. Dan geldt niet de regel dat de belastingplichtige eerst moet worden aangemaand voordat de bewijslast wordt omgekeerd. Daarbij komt dat belanghebbende wel degelijk is aangemaand tot het doen van aangifte (ovw 2.4.2 van de uitspraak van het Hof). Hij heeft alleen niet voorafgaande aan die aanmaning een herinnering gekregen.
4.10
Terzijde merk ik op dat het erop lijkt dat de aangifte pas is gedaan nadat de aanslag was vastgesteld (2.2 tot en met 2.4). Als dit zo is kon de Inspecteur bij de vaststelling van die aanslag niet rekening houden met de aangifte. Dan wordt de bewijslast omgekeerd en kan die omkering niet ongedaan worden gemaakt door het alsnog insturen van een aangiftebiljet.Dat is echter niet de grond waarop het Hof heeft geoordeeld dat de vereiste aangifte niet is gedaan. Het Hof heeft dat oordeel immers gebaseerd op zijn vaststelling dat de aangifte aanzienlijk te laag was, en daartegen keert zich het middel. Ik ga daarom voorbij aan de omstandigheid dat de aangifte wellicht te laat is gedaan om nog te kunnen gelden als de vereiste aangifte.
4.11
Het tweede middel faalt en leent zich mijns inziens voor afdoening met art. 81 RO.
4.12
Het derde middel bestrijdt het oordeel van het Hof dat het beroep op avas niet slaagt (ovw. 5.11.5, 2.14). Met dit beroep op avas bestreed belanghebbende de aan hem opgelegde verzuimboete.
4.13
Belanghebbende voert in de toelichting op het derde middel aan dat van een belastingplichtige wiens administratie in beslag genomen is, niet kan worden verwacht dat hij aangifte doet.
4.14
Het Hof heeft hieromtrent overwogen:
“5.11.5. (…) De gestelde omstandigheid dat belanghebbende niet beschikte over zijn administratie, ontslaat hem niet van zijn plicht tot het doen van aangifte. Het had dan op zijn weg gelegen de Inspecteur ervan in kennis te stellen dat hij niet in staat was aangifte te doen vanwege de inbeslagname van zijn administratie. Tevens bestond de mogelijkheid om een verzoek tot uitstel in te dienen. Dit heeft belanghebbende echter nagelaten. De gestelde omstandigheden maken dus niet dat belanghebbende alle van hem in redelijkheid te vergen zorg heeft betracht om te bewerkstelligen dat tijdig aangifte zou worden gedaan.”
4.15
Aldus heeft het Hof op zichzelf bezien begrijpelijk en zonder blijk te geven van een onjuiste rechtsopvatting het beroep op avas afgewezen. In het beroepschrift in cassatie stelt belanghebbende slechts in algemene termen dat redelijke wetstoepassing meebrengt dat als de administratie in beslag genomen is, van de belastingplichtige niet kan worden verwacht dat hij aangifte doet. Hij stelt niet dat hij in eerdere instanties heeft aangevoerd dat de Inspecteur hem niet had mogen uitnodigen of aanmanen en evenmin betwist hij de vaststellingen die het Hof aan zijn oordeel ten grondslag heeft gelegd. Het middel kan daarom naar mijn mening niet slagen.
4.16
Het derde middel faalt en leent zich mijns inziens voor afdoening met art. 81 RO.
4.17
Ik kom tot de slotsom dat alleen middel 1 ten dele slaagt en dat de middelen voor het overige falen. Ik geef de Hoge Raad graag in overweging om ten behoeve van de rechtsontwikkeling voorafgaande aan de behandeling van middel 1 in een algemene vooropstelling in te gaan op de rechtsvragen opgenomen in het ‘verlanglijstje’ in de gemeenschappelijk bijlage bij deze conclusie. Als het komt tot verwijzing van de zaak zullen ook partijen en de verwijzingsrechter naar mijn indruk gebaat zijn bij de antwoorden van de Hoge Raad op die vragen.
5. Conclusie
Ik geef de Hoge Raad in overweging het beroep in cassatie van belanghebbende gegrond te verklaren.
De Procureur-Generaal bij de
Hoge Raad der Nederlanden
Advocaat-Generaal
Conclusie 31‑01‑2025
Inhoudsindicatie
Bijlage: ECLI:NL:PHR:2025:200 Beoordelingscriteria vereiste aangifte en wijze van omkering van de bewijslast bij inhoudelijke gebreken. Onderzoek naar reikwijdte trustvraagarrest. Verlanglijstje met op te helderen kwesties. Art. 16 AWR. Kenbare fout; beoordelingsmoment 30%-regel. Uitleg Renpaardenarrest.
Partij(en)
PROCUREUR-GENERAAL
BIJ DE
HOGE RAAD DER NEDERLANDEN
Nummer 24/01480
Datum 31 januari 2025
Belastingkamer A
Onderwerp/tijdvak Vennootschapsbelasting 2015
Nr. Gerechtshof 22/705
Nr. Rechtbank 20/2334
CONCLUSIE
R.J. Koopman
In de zaak van
[X] B.V.
tegen
staatssecretaris van Financiën
1. Inleiding
1.1
De aanleiding om in deze zaak conclusie te nemen, is de vraag aan de hand van welke criteria moet worden beoordeeld of de vereiste aangifte is gedaan en hoe de omkering van de bewijslast moet plaatsvinden bij aangiften die zogenoemde inhoudelijke gebreken vertonen. In het arrest van 27 mei 2022 (het trustvraagarrest) heeft de Hoge Raad een nieuw beoordelingskader geïntroduceerd om te beoordelen of de vereiste aangifte is gedaan en zo nee, of en hoe de omkering van de bewijslast moet plaatsvinden. In de gemeenschappelijke bijlage die hoort bij deze conclusie en de conclusie in de zaak met nr. 24/02200 ga ik in op dit nieuwe beoordelingskader. Ik onderzoek welke elementen in ieder geval nieuw zijn in het trustvraagarrest en welke reikwijdte aan het trustvraagarrest kan worden toegekend. Ik kom in de gemeenschappelijke bijlage tot de slotsom dat het trustvraagarrest onduidelijkheid laat over de vraag hoe de vereiste aangifte en de omkering van de bewijslast moet worden beoordeeld bij inhoudelijke gebreken. In een ‘verlanglijstje’ geef ik de Hoge Raad vijf kwesties mee die mijns inziens opgehelderd zouden kunnen worden.
1.2
Belanghebbende is een besloten vennootschap die zich bezighoudt met de verkoop en inkoop van paarden. Belanghebbende heeft aangifte vennootschapsbelasting 2015 gedaan naar een belastbaar bedrag van € 374.423. Naar aanleiding van de uitkomsten van een boekenonderzoek is een navorderingsaanslag vennootschapsbelasting 2015 opgelegd. Daarbij zijn verschillende aftrekposten gecorrigeerd, resulterend in een navorderingsaanslag naar een belastbaar bedrag van € 2.119.352.
1.3
Het Hof heeft geoordeeld dat een kenbare fout aanwezig was, zodat de Inspecteur de navorderingsaanslag kon opleggen. Belanghebbende heeft naar het oordeel van het Hof niet de vereiste aangifte gedaan. De daaruit voortvloeiende omkering en verzwaring van de bewijslast geldt naar het oordeel van het Hof voor de gehele aanslag: uit het trustvraagarrest kan volgens het Hof niet worden afgeleid dat de Hoge Raad afstand heeft genomen van zijn eerdere opvatting over omkering van de bewijslast bij inhoudelijke gebreken in de aangifte. De correcties berusten op een redelijke schatting en belanghebbende is met haar stellingen omtrent de correcties niet geslaagd in de zwaardere bewijslast. Het Hof heeft de navorderingsaanslag daarom gehandhaafd.
1.4
Belanghebbende komt in cassatie onder aanvoering van drie middelen.
1.5
Het eerste middel bestrijdt het oordeel van het Hof dat de Inspecteur een navorderingsaanslag kon opleggen. Ik meen dat het middel faalt. Volgens het middel heeft het Hof miskend dat het aankondigen van een uitbreiding van een boekenonderzoek niet betekent dat correcties worden opgelegd en van de aangifte wordt afgeweken. Mijns inziens is voor toepassing van art. 16(2)(c) AWR voldoende dat kenbaar was dat er bij die geautomatiseerde verwerking een fout is gemaakt en dat de inspecteur niet kan hebben bedoeld nu al deze aanslag op te leggen. De omstandigheid dat de belastingplichtige in redelijkheid kon menen dat zijn aangifte juist was, neemt niet weg dat hij in redelijkheid niet kon denken dat de Inspecteur al had besloten de aanslag conform die aangifte op te leggen. Voorts betoogt belanghebbende dat het Hof ten onrechte de 30%-regel niet heeft toegepast naar de kennis en wetenschap op het moment van het opleggen van de aanslag. Dit kenbaarheidsvermoeden zou echter geen praktische betekenis hebben als alleen acht zou mogen worden geslagen op wat ten tijde van de bekendmaking van de aanslag kenbaar was. Belanghebbende miskent dat de strekking van de 30%-fictie is dat de kenbaarheid van de fout bij wege van fictie wordt verondersteld.
1.6
Het tweede middel komt op tegen het oordeel van het Hof dat de bewijslast voor de gehele aanslag moet worden omgekeerd en verzwaard. Zoals ik uiteen heb gezet in de gemeenschappelijke bijlage, behoort mijns inziens op grond van een redelijke wetstoepassing de omkering van de bewijslast ook partieel te worden toegepast in een geval waarin de vereiste aangifte niet is gedaan omdat die aangifte aanzienlijk te laag is. Ik geef de Hoge Raad daarom in overweging het middel te laten slagen voor zover het opkomt tegen het oordeel van het Hof dat de omkering van de bewijslast betrekking heeft op de gehele aanslag. Voor het overige faalt het middel naar mijn mening.
1.7
Voor het geval de Hoge Raad oordeelt dat het tweede middel faalt, behandel ik het derde middel. Het derde middel komt op tegen het oordeel van het Hof dat belanghebbende niet is geslaagd in de zwaardere bewijslast. Voor zover het middel voortborduurt op de stelling dat uit het Renpaardenarrest volgt dat de zakelijkheid van bedragen die aan derden zijn betaald een gegeven is, wordt het tevergeefs voorgesteld. Ook overigens faalt dit middel. Mijns inziens leent het derde middel zich voor afdoening met art. 81 RO.
1.8
Ik kom tot de slotsom dat alleen het tweede middel ten dele slaagt en dat de middelen voor het overige falen. Ik geef de Hoge Raad in overweging om ten behoeve van de rechtsontwikkeling in een algemene vooropstelling in te gaan op de rechtsvragen opgenomen in het ‘verlanglijstje’ in de gemeenschappelijke bijlage bij deze conclusie.
2. De feiten en het geding in feitelijke instanties
De feiten
2.1
De activiteiten van belanghebbende, een besloten vennootschap, bestaan uit de groothandel in levend vee, verkoop en inkoop van paarden. Vanaf april 2013 houdt [A] , die springruiter is van beroep, middellijk nagenoeg alle aandelen in belanghebbende. Vanaf augustus 2016 is [A] ook directeur van belanghebbende, samen met een accountant die van november 2012 tot september 2018 algemeen directeur van belanghebbende was.
2.2
Belanghebbende heeft op 28 april 2017 aangifte voor de vennootschapsbelasting (vpb) 2015 gedaan naar een belastbaar bedrag van € 374.423. De aanslag is op 8 mei 2017 volledig geautomatiseerd vastgesteld conform de aangifte.
2.3
De Inspecteur heeft op 2 mei 2017 een lopend boekenonderzoek (naar de aanvaardbaarheid van aangiften omzetbelasting 2013 tot en met 2016) uitgebreid naar de aangiften vpb 2013 tot en met 2015. Naar aanleiding van de uitkomsten van dat onderzoek is een navorderingsaanslag vpb 2015 opgelegd. Daarbij zijn verschillende aftrekposten gecorrigeerd, waaronder ‘consulting expenses’ van € 940.000, ‘commission and training expenses’ van € 635.000 en een winstuitdeling van € 194.000. De navorderingsaanslag is opgelegd naar een belastbaar bedrag van € 2.119.352. Tevens is een beschikking belastingrente ad € 94.650 opgelegd.
Rechtbank Gelderland
2.4
Voor de Rechtbank was in geschil of de Inspecteur bevoegd was tot navordering, en zo ja, of de omkering van de bewijslast van toepassing is en of de Inspecteur terecht de aftrek van kosten heeft geweigerd.
2.5
De Rechtbank overwoog dat de Inspecteur een ambtelijk verzuim had begaan door de aanslag op te leggen zonder de resultaten van het onderzoek af te wachten. Er bestond zodoende geen nieuw feit op basis waarvan kon worden nagevorderd. Voorts overwoog de Rechtbank dat de Inspecteur niet aannemelijk had gemaakt dat belanghebbende te kwader trouw was. Wel oordeelde de Rechtbank dat de fout die de Inspecteur heeft gemaakt door de aanslag geautomatiseerd op te leggen belanghebbende redelijkerwijs kenbaar was (kenbare fout). Het boekenonderzoek was immers al aangekondigd, waardoor belanghebbende in redelijkheid niet kon menen dat het opleggen van de aanslag berustte op een bewuste standpuntbepaling van de Inspecteur. Tevens bedraagt de te weinig geheven belasting ten minste 30% van de wettelijk verschuldigde belasting. De aangegeven belastbare winst bedraagt € 374.423, en tussen partijen is niet in geschil dat de aftrekpost voor ‘consulting expenses [B] LLC’ ad € 250.000 niet in aftrek had mogen worden gebracht.
2.6
Gelet op de overwegingen van de Rechtbank dat de Inspecteur een ambtelijk verzuim is begaan waardoor geen nieuw feit bestond en belanghebbende niet ter kwader trouw heeft gehandeld, heeft de Rechtbank overwogen dat de Inspecteur niet aannemelijk heeft gemaakt dat de vereiste aangifte niet is gedaan. De bewijslast werd daarom niet omgekeerd en verzwaard.
2.7
Op de ‘consulting expenses [B] LLC’ ad € 250.000 na heeft de Rechtbank – op basis van een marginale toetsing van de zakelijkheid van de kosten – de overige correcties afgewezen. De Rechtbank verklaarde het beroep gegrond en verlaagde de navorderingsaanslag tot een naar een belastbaar bedrag van € 624.423.
Gerechtshof Arnhem-Leeuwarden
2.8
De Inspecteur heeft hoger beroep ingesteld tegen de uitspraak van de Rechtbank en belanghebbende heeft incidenteel hoger beroep ingesteld. Het geschil voor het Hof zag op dezelfde vragen als bij de Rechtbank (2.4).
2.9
Het Hof overwoog dat de controlerende belastingambtenaren hebben nagelaten het onderhavige boekenonderzoek in het computersysteem van de Belastingdienst te vermelden, waardoor de geautomatiseerde afdoening van de aangifte niet is geblokkeerd. Een dergelijk verzuim vloeit niet voort uit een verwijtbaar onjuist inzicht van de Inspecteur in de feiten die bepalend zijn voor (de omvang van) de belastingplicht (ovw. 4.5). Deze fout was voor belanghebbende redelijkerwijs kenbaar, gelet op de uitbreiding van het boekenonderzoek naar de aangiften vpb 2013 tot en met 2015 (ovw. 4.8). Voorts bedroeg de te weinig geheven belasting minstens 30 procent van de ingevolge de wet verschuldigde belasting (ovw. 4.9). Gelet op de aanwezigheid van een kenbare fout kon de Inspecteur de navorderingsaanslag opleggen. De vraag of belanghebbende te kwader trouw heeft gehandeld, hoefde daarom niet te worden behandeld (ovw. 4.10).
2.10
Het Hof oordeelde dat de bewijslast ten volle moet worden omgekeerd en verzwaard wegens het niet doen van de vereiste aangifte. Vaststaat dat belanghebbende ten onrechte de ‘consulting expenses [B] LLC’ ad € 250.000 in aftrek heeft gebracht. Dit inhoudelijke gebrek leidt er reeds toe dat de volgens de aangifte verschuldigde belasting verhoudingsgewijs aanzienlijk lager is dan de werkelijk verschuldigde belasting. Verder is het bedrag aan belasting dat daardoor niet is geheven op zichzelf beschouwd aanzienlijk (ovw. 4.18). Voorts was belanghebbende zich er van bewust (of had dat moeten zijn) dat de aftrek van € 250.000 onjuist was en dat zij een gebrekkige aangifte deed (ovw. 4.20). Voor omkering van de bewijslast is immers niet vereist dat belanghebbende te kwader trouw was (ovw. 4.19). Belanghebbende heeft aldus niet de vereiste aangifte gedaan.
2.11
De omkering en verzwaring van de bewijslast geldt naar het oordeel van het Hof voor de gehele aanslag: uit het arrest van 27 mei 2022kan volgens het Hof niet worden afgeleid dat de Hoge Raad afstand heeft genomen van zijn eerdere opvatting bij inhoudelijke gebreken in de aangifte (het arrest van 14 november 1990) (ovw. 4.21).
2.12
De correcties begrepen in de navorderingsaanslag berusten naar het oordeel van het Hof op een redelijke schatting van de Inspecteur, nu hij zich op de administratie van belanghebbende heeft gebaseerd. Belanghebbende is met haar stellingen omtrent de correcties niet geslaagd in de zwaardere bewijslast. In dat verband weegt mee dat ter zake van de gestelde transacties geen correspondentie of overeenkomsten zijn overgelegd en dat op de facturen en bankoverschrijvingen geen omschrijvingen zijn vermeld.
2.13
Het Hof heeft het hoger beroep van de Inspecteur gegrond verklaard en het incidentele hoger beroep van belanghebbende ongegrond verklaard. Het Hof heeft verder de navorderingsaanslag en beschikking belastingrente zoals die door de Inspecteur zijn opgelegd gehandhaafd.
3. Het geding in cassatie
3.1
Belanghebbende heeft tijdig en ook overigens op regelmatige wijze beroep in cassatie ingesteld. De Staatssecretaris heeft een verweerschrift ingediend.
Beroepschrift in cassatie
3.2
Belanghebbende voert in cassatie drie middelen aan.
3.3
Het eerste middel bestrijdt het oordeel van het Hof dat de Inspecteur op grond van art. 16(2)(c) AWR een navorderingsaanslag kon opleggen (ovw. 4.10). Met het oordeel dat de fout voor belanghebbende redelijkerwijs kenbaar was (ovw. 4.8), heeft het Hof de maatstaf uit het arrest van 27 juni 2014miskend. Het Hof heeft voorts een onjuist toetsmoment gehanteerd voor de beoordeling of aan de 30%-fictie is voldaan (ovw. 4.9).
3.4
Het tweede middel ziet op het oordeel van het Hof dat de bewijslast voor de gehele aanslag moet worden omgekeerd (ovw. 4.21). Ten eerste meent belanghebbende dat het Hof uitgaat van een onjuiste rechtsopvatting omtrent ‘bewust moest zijn’ dan wel dat dit oordeel onbegrijpelijk en onvoldoende gemotiveerd is. Het Hof heeft voorts de maatstaf uit het arrest van 27 mei 2022 ten onrechte niet toegepast. Belanghebbende betoogt dat ook bij een inhoudelijk gebrek ten aanzien van één correctie, de omkering en verzwaring van de bewijslast uitsluitend van toepassing is voor die correctie. Bovendien is het oordeel van het Hof onbegrijpelijk dan wel onvoldoende gemotiveerd, aldus belanghebbende.
3.5
Het derde middel komt op tegen het oordeel van het Hof dat belanghebbende niet is geslaagd in de zwaardere bewijslast (ovw. 4.24). Volgens belanghebbende is dit onterecht, omdat het Hof de juridische maatstaf uit het Renpaardenarrestniet heeft toegepast. Het Hof toetst in het geheel niet aan de hand van het juridisch kader dat volgens belanghebbende geldt bij de beoordeling of de uitgaven terecht in aftrek zijn gebracht. Het Hof miskent dat toepassing van omkering en verzwaring van de bewijslast betekent dat binnen het van toepassing zijnde juridische kader overtuigend moet worden aangetoond dat de kosten aftrekbaar zijn, zo schrijft belanghebbende. Voorts bestrijdt belanghebbende met een motiveringsklacht het oordeel dat ter zake van de gestelde transacties geen correspondentie of overeenkomsten zijn overgelegd en dat geen omschrijvingen zijn vermeld op facturen en bankoverschrijvingen.
Verweerschrift
3.6
Met betrekking tot het eerste middel merkt de Staatssecretaris op dat belanghebbende miskent dat het Hof zijn oordeel inzake de kenbaarheid heeft gebaseerd op een samenstel van feiten en omstandigheden en niet op slechts de aankondiging van de uitbreiding van het boekenonderzoek. Het oordeel van het Hof in overweging 4.8 berust op de aan het Hof voorbehouden waardering van de bewijsmiddelen, welk oordeel feitelijk en niet onbegrijpelijk is. Voorts stelt de Staatssecretaris dat ten behoeve van de 30%-fictie enkel beoordeeld dient te worden of de te weinig geheven belasting ten minste 30% bedraagt van de ingevolge de belastingwet verschuldigde belasting. Kenbaarheid ten tijde van de formalisering is hierbij dus niet van belang.
3.7
Met betrekking tot het tweede middel merkt de Staatssecretaris op dat het voldoende is dat bij belanghebbende een geobjectiveerde bewustheid bestond op het niet doen van de vereiste aangifte: hij moest zich van een – aanzienlijke – fout in de aangifte bewust zijn, wat wil zeggen dat hij dit in de gegeven omstandigheden had behoren te weten. Dat oordeel berust voor het overige op de aan het Hof voorbehouden waardering van de bewijsmiddelen. Verder betoogt de Staatssecretaris dat het arrest van 27 mei 2022 ziet op de situatie dat één of meer vragen in het aangiftebiljet niet of onjuist zijn beantwoord, terwijl in de onderhavige situatie een inhoudelijk gebrek in de aangifte bestaat.
3.8
Met betrekking tot het derde middel schrijft de Staatssecretaris dat het Hof de omstandigheid mee heeft kunnen laten wegen dat ter zake van de gestelde transacties geen correspondentie of overeenkomsten zijn overgelegd en dat op de facturen en bankoverschrijvingen geen omschrijvingen zijn vermeld. Het middel miskent bovendien dat aan de aftrekbaarheid van de bedragen de vraag vooraf gaat of de uitgaven als kosten zijn aan te merken. Het oordeel berust op een aan het Hof voorbehouden waardering van de bewijsmiddelen en is niet onbegrijpelijk of onvoldoende gemotiveerd.
4. Beoordeling van de middelen
4.1
Het eerste middel bestrijdt het oordeel van het Hof dat de Inspecteur op grond van art. 16(2)(c) AWR een navorderingsaanslag kon opleggen.
4.2
In de toelichting op het eerste middel stelt belanghebbende dat het Hof van een onjuiste rechtsopvatting is uitgegaan. In de arresten van 27 juni 2014ging het om correcties die door de inspecteur waren aangekondigd. Op dat volgens belanghebbende cruciale punt verschilt deze zaak van het geval dat in die arresten werd behandeld: het boekenonderzoek was weliswaar aangekondigd, maar belanghebbende had geen aanknopingspunt om te veronderstellen dat het boekenonderzoek tot vpb-correcties zou leiden.
4.3
Het middel keert zich tegen overweging 4.8 van de bestreden uitspraak, luidende:
“4.8. Gelet op de aankondiging van de Inspecteur in zijn e-mailbericht van 2 mei 2017 dat het boekenonderzoek zal worden uitgebreid naar de aangiften Vpb 2013 tot en met 2015 (zie 2.6), kon belanghebbende redelijkerwijs niet menen dat de op 8 mei 2017 vastgestelde aanslag Vpb 2015, met dagtekening 27 mei 2017, juist was vastgesteld. Dat de inspecteur pas in de brief van 19 mei 2017 (zie 2.9) kenbaar heeft gemaakt naar welke aspecten van de aangifte hij nader onderzoek zou gaan verrichten, doet aan het voorgaande niet af.”
4.4
Volgens het middel heeft het Hof met deze overwegingen de maatstaf uit het arrest van 27 juni 2014 miskend, omdat het aankondigen van een uitbreiding van een boekenonderzoek niet betekent dat correcties worden opgelegd en van de aangifte wordt afgeweken.
4.5
In de uitspraak van het Hof ligt besloten dat belanghebbende redelijkerwijs moest begrijpen dat er bij de belastingdienst iets fout was gegaan. Als de inspecteur een boekenonderzoek aankondigt, moet de automatische aanslagregeling wordt geblokkeerd. Toen belanghebbende na de aankondiging van het boekenonderzoek op 2 mei 2017 de op 8 mei 2017 vastgestelde en op 27 mei 2017 gedagtekende aanslag kreeg, had hij moeten begrijpen dat het tegenhouden van die aanslagregeling was mislukt. Daarmee is echter niet gezegd dat hij moest begrijpen dat de aanslag te laag was. Kan dan toch worden gezegd dat de aanslag ‘ten gevolge van een fout […] tot een te laag bedrag is vastgesteld, hetgeen de belastingplichtige redelijkerwijs kenbaar is’?
4.6
Ik ben het met belanghebbende eens dat het antwoord op deze vraag niet rechtstreeks ontleend kan worden aan het arrest van 27 juni 2014. In de zaak die leidde tot dat arrest was de onjuistheid van de aangifte al aan het licht gekomen, en had de inspecteur al aan de belastingplichtige te kennen gegeven dat hij van plan was van de aangifte af te wijken. Toch werd de aanslag een paar weken later conform de aangifte opgelegd. De Hoge Raad oordeelde dat het niet blokkeren van de aanslagregeling een fout was in de zin van art. 16(2)(c) AWR en dat na verwijzing nog onderzocht moest worden of de fout kenbaar was. Daartoe is beslissend of de ‘belastingplichtige in redelijkheid kon menen dat de aanslag, hoewel tot een te laag bedrag, niettemin op goede gronden is vastgesteld’.
4.7
Wat betekenen die woorden voor een geval als dit, waarin alleen een boekenonderzoek is aangekondigd, maar nog geen correctie? Betekenen de woorden ‘hoewel tot een te laag bedrag’ dat de belastingplichtige redelijkerwijs moet hebben begrepen dat de aanslag in de ogen van de inspecteur te laag was? Dat was in deze zaak niet het geval. Uit de aankondiging van een boekenonderzoek hoeft de belastingplichtige slechts op te maken dat de inspecteur nog nadenkt over de juiste hoogte van de aanslag. Of dienen de woorden ‘hoewel tot een te laag bedrag’ slechts ter aanduiding van de feitelijke situatie, namelijk dat de aanslag feitelijk te laag was. En wat betekenen de woorden ‘op goede gronden is vastgesteld’ in een geval als dit? Slaan die woorden enkel op de inhoudelijke juistheid van het bedrag van de aanslag, of zien zij (mede) op het proces van vaststelling?
4.8
Ik meen dat een ruime lezing het beste aansluit bij de strekking van art. 16(2)(c) AWR. Zoals de Hoge Raad in het arrest van 27 juni 2014 overwoog, moeten tot de in die bepaling bedoelde kenbare fouten ook worden gerekend fouten ten gevolge van de geautomatiseerde verwerking van aangiften, indien het gevolg daarvan is dat de belastingschuld op een te laag bedrag is vastgesteld. Voldoende is dat kenbaar was dat er bij die geautomatiseerde verwerking een fout is gemaakt en dat de inspecteur niet kan hebben bedoeld nu al deze aanslag op te leggen. In dat geval kan de belastingplichtige geen in rechte te beschermen vertrouwen ontlenen aan die aanslag. De omstandigheid dat de belastingplichtige in redelijkheid kon menen dat zijn aangifte juist was, neemt niet weg dat hij in redelijkheid niet kon denken dat de inspecteur al had besloten de aanslag conform die aangifte op te leggen. Voor zover het middel van een andere opvatting uitgaat faalt het daarom.
4.9
Het middel klaagt voorts over de begrijpelijkheid van het in overweging 4.8 van de uitspraak van het Hof neergelegde oordeel. Ook in zoverre faalt het naar mijn mening. Uit de in 2.6 en 2.7 weergegeven feiten kon het Hof afleiden dat belanghebbende redelijkerwijs niet kon menen dat de aanslag vpb 2015 ‘hoewel tot een te laag bedrag, niettemin op goede gronden is vastgesteld’ in de hiervoor door mij verdedigde zin. Daarbij komt dat het Hof heeft geoordeeld (ovw. 4.20) dat belanghebbende ten tijde van het doen van de aangifte wist of zich ervan bewust moest zijn geweest dat de aangifte aanzienlijk te laag was. Dit oordeel wordt in cassatie bestreden, maar mijns inziens tevergeefs (4.15). Ervan uitgaande dat dit oordeel in cassatie stand houdt, draagt het bij aan de begrijpelijkheid van het oordeel van het Hof dat het (objectief bezien) kenbaar was dat de conform die aangifte opgelegde aanslag als gevolg van een fout te laag was vastgesteld.
4.10
Voor het overige betoogt belanghebbende in de toelichting op het middel dat het Hof een onjuist toetsmoment heeft aangelegd bij de toepassing van de 30%-regel. Volgens belanghebbende moet die toetsing plaatsvinden naar de situatie op het moment waarop de aanslag werd opgelegd. Toen was nog niet duidelijk dat de het bedrag van de factuur van € 250.000 ter zake waarvan is nagevorderd, ten onrechte als kostenpost in aanmerking is genomen. Dit betoog kan ik niet volgen. Volgens art. 16(2)(c) AWR is van een kenbare fout “in elk geval sprake (…) indien de te weinig geheven belasting ten minste 30 procent van de ingevolge de belastingwet verschuldigde belasting bedraagt”. Dit kenbaarheidsvermoeden zou geen praktische betekenis hebben als alleen acht zou mogen worden geslagen op wat ten tijde van de bekendmaking van de aanslag kenbaar was. Belanghebbende miskent dat de idee van de 30%-fictie is dat de kenbaarheid van de fout bij wege van fictie wordt verondersteld. Het is dus niet relevant welke kennis belanghebbende al dan niet daadwerkelijk had; de kenbaarheid wordt bij voldoening aan de 30%-fictie geobjectiveerd.Bij de 30%-fictie gaat het er om of de te weinig geheven belasting ten minste 30 procent van de uit de belastingwet voortvloeiende verschuldigde belasting bedraagt, en dat daar aan is voldaan is tussen partijen niet in geschil.
4.11
Het eerste middel kan daarom naar mijn mening niet slagen.
4.12
Het tweede middel ziet op het oordeel van het Hof dat de bewijslast voor de gehele aanslag moet worden omgekeerd en verzwaard (ovw. 4.21).
4.13
In de toelichting op het middel bestrijdt belanghebbende ten eerste het oordeel van het Hof dat belanghebbende ten tijde van het doen van de aangifte wist of zich er van bewust moet zijn geweest dat de aftrek van € 250.000 onjuist was (ovw. 4.20).
4.14
Het Hof heeft in overweging 4.20 uitgebreid – aan de hand van vier omstandigheden – gemotiveerd waarom het van oordeel is dat niet aannemelijk is dat de factuur louter als gevolg van een vergissing in de administratie en aangifte is verwerkt, waaruit voortvloeit dat belanghebbende wist of zich ervan bewust moest zijn dat zij een gebrekkige aangifte deed:
“4.20. Naar het oordeel van het Hof wist belanghebbende ten tijde van het doen van de aangifte of moest zij zich er op dat moment van bewust zijn geweest dat de aftrek van € 250.000 ( [B] ) onjuist was waardoor een aanzienlijk bedrag aan vennootschapsbelasting niet zou worden geheven. Redengevend voor dit oordeel is i) dat belanghebbende heeft verklaard dat deze factuur niet in de administratie had moeten worden verwerkt omdat daarvoor geen enkele tegenprestatie is verricht en nimmer is betaald, ii) dat de factuur betrekking heeft op een omvangrijk bedrag dat niet licht over het hoofd wordt gezien, iii) dat de factuur in de administratie is verwerkt door toenmalig directeur [C] (zie 2.2) die is opgeleid tot accountant, en iv) dat de factuur bovendien in de administratie is verwerkt als een zogenoemde (incidentele) memoriaalboeking. Anders dan belanghebbende betoogt, acht het Hof niet aannemelijk dat de factuur louter als gevolg van een vergissing in de administratie en de aangifte is verwerkt. Gelet op voornoemde omstandigheden gaat het Hof ervan uit dat belanghebbende wist of zich ervan bewust moest zijn dat zij een gebrekkige aangifte deed.”
4.15
Naar mijn mening is dit oordeel niet onbegrijpelijk, voldoende gemotiveerd en berust het op een aan het Hof voorbehouden waardering van de feiten.
4.16
Belanghebbende betoogt dat in overweging 4.20 van de uitspraak van het Hof besloten ligt het – onjuiste – oordeel van het Hof dat enkel bij een bewezen vergissing of een objectief pleitbaar standpunt niet aan de ‘bewust moest zijn’ voorwaarde is voldaan. Ik kan dat oordeel echter niet in die overweging lezen. Het middel kan reeds daarom in zoverre volgens mij niet slagen.
4.17
In de gemeenschappelijke bijlage bij deze conclusie ga ik in op de omkering van de bewijslast wegens het niet doen van de vereiste aangifte. Zoals ik uiteen heb gezet in hoofdstuk 4 van die bijlage, behoort de omkering van de bewijslast mijns inziens op grond van een redelijke wetstoepassing ook partieel te worden toegepast in een geval waarin de vereiste aangifte niet is gedaan omdat die aangifte aanzienlijk te laag is. Ik geef de Hoge Raad daarom in overweging het middel te laten slagen voor zover het opkomt tegen het oordeel van het Hof (ovw. 4.21) dat de omkering van de bewijslast betrekking heeft op de gehele aanslag.
4.18
Het derde middel komt op tegen het oordeel van het Hof dat belanghebbende niet is geslaagd in de zwaardere bewijslast (ovw. 4.24).
4.19
Als de Hoge Raad het met mij eens is dat het tweede middel slaagt, behoeft het derde middel geen behandeling meer. De reikwijdte van de omkering en verzwaring van de bewijslast zal dan immers opnieuw moeten worden beoordeeld door het verwijzingshof.
4.20
Voor het geval de Hoge Raad daarentegen beslist dat het tweede middel faalt, behandel ik het derde middel inhoudelijk.
4.21
Het derde middel komt op tegen de volgende overwegingen van het Hof:
“4.22. De zogenoemde omkering en verzwaring van de bewijslast ontslaat de Inspecteur niet van zijn verplichting de door hem aangebrachte correcties niet naar willekeur vast te stellen. De belastingaanslag dienen te berusten op een redelijke schatting. De Inspecteur heeft de correcties gebaseerd op gegevens die afkomstig zijn uit de administratie van belanghebbende. Gelet daarop kan niet worden gezegd dat de correcties onredelijk of willekeurig zijn vastgesteld.
4.23.
Indien en voorzover een belanghebbende de juistheid van de voor de schatting gebruikte gegevens of de juistheid van de schatting van de Inspecteur anderszins betwist, dient zij daarvoor tegenbewijs te leveren op de in artikel 27e AWR bedoelde wijze (vgl. HR 31 mei 2013, ECLI:NL:HR:2013:BX71 84, r.o. 3.5). Dat betekent dat op belanghebbende een zwaardere bewijslast drukt, inhoudende dat zij op overtuigende wijze moet aantonen - hetgeen impliceert dat elke redelijke twijfel moet zijn uitgesloten (HR 8 april 2022, ECLI:NL:HR:2022:526, r.o. 3.2) - dat de schatting van de Inspecteur of de daarvoor gebruikte gegevens onjuist zijn.
4.24.
Belanghebbende is met haar stellingen omtrent de correcties niet geslaagd in de zwaardere bewijslast op grond van artikel 27e AWR. In dat verband weegt mee dat ter zake van de gestelde transacties geen correspondentie of overeenkomsten zijn overgelegd en dat op de facturen en bankoverschrijvingen geen omschrijvingen zijn vermeld. Dit brengt mee dat de navorderingsaanslag zoals door de Inspecteur vastgesteld, in stand blijft.”
4.22
Het derde middel van belanghebbende berust in feite op de stelling dat belanghebbende overtuigend heeft aangetoond dat de gefactureerde bedragen aan derden zijn betaald, waardoor de kosten op grond van het Renpaardenarrestaftrekbaar zijn (punt 3.11 en 3.15-3.16 van het beroepschrift in cassatie). Dat is te kort door de bocht. Betalingen aan derden kunnen (ik zou willen zeggen: uiteraard) ook worden gedaan ter bevrediging van de persoonlijke behoeften van de aandeelhouder. Sterker nog: ook in het Renpaardenarrest waren betalingen aan derden gedaan (onder andere aan een pikeur),en bleef het oordeel van het Hof dat deze kosten slechts beperkt in aftrek konden worden gebracht in stand. Voor zover het middel voortborduurt op de stelling dat de bedragen aan derden zijn betaald en de zakelijkheid daarmee gegeven is, wordt het tevergeefs voorgesteld.
4.23
Belanghebbende klaagt verder dat het Hof van een onjuiste rechtsopvatting omtrent de zwaarte van de bewijslast is uitgegaan door te overwegen dat ‘overtuigend aantonen’ impliceert dat elke redelijke twijfel moet zijn uitgesloten (punt 3.13 van het beroepschrift in cassatie). Het Hof heeft in deze overweging aangesloten bij het arrest van 8 april 2022.Daar overwoog de Hoge Raad dat:
“3.2 (…) de aanwezigheid van een bestanddeel van een beboetbaar feit alleen kan worden aangenomen als de daarvoor vereiste feiten en omstandigheden buiten redelijke twijfel zijn komen vast te staan. Deze maatstaf stemt overeen met de in fiscale wetgeving voorkomende formulering “doen blijken”, die inhoudt dat de desbetreffende feiten en omstandigheden overtuigend moeten worden aangetoond.”
Gelet op de duidelijke tekst van overweging 3.2 van dit arrest, berust het oordeel van het Hof niet op een verkeerde rechtsopvatting. In zoverre faalt het middel.
4.24
Het oordeel van het Hof dat belanghebbende met haar stellingen niet in de zwaardere bewijslast is geslaagd, berust op een aan het Hof voorbehouden waardering van de bewijsmiddelen en is niet onbegrijpelijk gemotiveerd. Ook in zoverre faalt het middel.
4.25
In het geval de Hoge Raad toekomt aan inhoudelijke behandeling van het derde middel, meen ik dat het derde middel faalt. Dit middel leent zich naar mijn mening voor een afdoening met toepassing van art. 81 RO.
4.26
Ik kom tot de slotsom dat alleen middel 2 ten dele slaagt en dat de middelen voor het overige falen. Ik geef de Hoge Raad graag in overweging om ten behoeve van de rechtsontwikkeling voorafgaande aan de behandeling van middel 2 in een algemene vooropstelling in te gaan op de rechtsvragen opgenomen in het ‘verlanglijstje’ in de gemeenschappelijke bijlage bij deze conclusie. Als het komt tot verwijzing van de zaak zullen ook partijen en de verwijzingsrechter naar mijn indruk gebaat zijn bij de antwoorden van de Hoge Raad op die vragen.
5. Conclusie
Ik geef de Hoge Raad in overweging het beroep in cassatie van belanghebbende gegrond te verklaren.
De Procureur-Generaal bij de
Hoge Raad der Nederlanden
Advocaat-Generaal
Conclusie 31‑01‑2025
Inhoudsindicatie
Gemeenschappelijke bijlage bij de conclusies van 31 januari 2025 inzake: 24/01480 ECLI:NL:PHR:2025:130 en 24/02200 ECLI:NL:PHR:2025:131
Partij(en)
PROCUREUR-GENERAAL BIJ DE HOGE RAAD DER NEDERLANDEN
R.J. Koopman
ADVOCAAT-GENERAAL
Gemeenschappelijke bijlage bij de conclusies van 31 januari 2025 inzake:
Nrs. 24/01480 en 24/02200
Derde Kamer A
1. Inleiding
1.1
1.2
In hoofdstuk 2 schets ik de achtergrond van deze vragen en geef ik de overwegingen uit het trustvraagarrest weer. Daarna, in hoofdstuk 3, bespreek ik de reacties op dit arrest in de fiscale literatuur.
1.3
In hoofdstuk 4 analyseer ik het trustvraagarrest. Daartoe geef ik eerst een opsomming van de elementen waarop het trustvraagarrest afwijkt van de eerdere rechtspraak over omkering van de bewijslast wegens inhoudelijke gebreken in de aangifte. Daarna sta ik stil bij de vraag wat de reikwijdte is van het trustvraagarrest. Die analyse mondt uit in drie mogelijke beslisschema’s, die zijn uitgebeeld in de stroomschema’s in 4.8, 4.12 en 4.13. Mijn voorkeur gaat uit naar het tweede stroomschema (4.12). De kern daarvan is dat het beslismodel dat is omschreven in het trustvraagarrest alleen geldt voor de gevallen waarin de aangifte niet relatief en absoluut gezien aanzienlijk te laag is. Volgens het trustvraagarrest moet dan eerst onderzocht worden of een of meer vragen niet of onjuist zijn beantwoord. Als dit het geval is, is de vereiste aangifte niet gedaan, en volgt in beginsel omkering van de bewijslast. Dit lijdt uitzondering als de fout van onvoldoende gewicht is voor die sanctie.
1.4
Uit de analyse in hoofdstuk 4 volgt dat het trustvraagarrest een aantal vragen oproept. Het zou voor de rechtsontwikkeling goed zijn als de Hoge Raad hierover opheldering verschaft. Met het oog daarop heb ik in hoofdstuk 5 een verlanglijstje opgesteld, waarin vijf op te helderen kwesties staan.
1.5
De eerste kwestie is de hiervoor al genoemde reikwijdte van het arrest.
1.6
De tweede op te helderen kwestie is of thans ook voor aangiftes die absoluut en relatief aanzienlijk te laag zijn geldt dat het gewicht van de fout als een soort bestanddeel van het delict meeweegt bij de beantwoording van de vraag of de vereiste aangifte is gedaan, of pas daarna als een soort strafuitsluitingsgrond, wanneer wordt bezien of de omstandigheid dat de vereiste aangifte niet is gedaan rechtvaardigt dat de bewijslast wordt omgekeerd. Mijn voorkeur gaat uit naar een beantwoording van die vraag in eerstgenoemde zin.
1.7
De derde op te helderen kwestie is of voor aangiftes die te laag zijn, nog altijd geldt dat de vereiste aangifte pas dan niet is gedaan, als het gaat om een absoluut en relatief aanzienlijk bedrag aan ‘belastinggeld’. De vraag is of uit het trustvraagarrest volgt dat voortaan, als de aangifte te laag is, niet meer de absolute en relatieve omvang moet worden vastgesteld van de belastingopbrengst die zou worden gemist als de aangifte was gevolgd, maar dat in plaats daarvan moet worden nagegaan of de gemaakte fout in de aangifte van voldoende gewicht is voor de zware sanctie van omkering van de bewijslast. Mijn voorkeur gaat er naar uit om in gevallen waarin de aangifte te laag is de weging van het gewicht van de gemaakte fout te blijven doen aan de hand van het ‘absoluut en relatief aanzienlijk-criterium’.
1.8
De vierde kwestie is of partiële omkering van de bewijslast thans ook de norm is bij omkering wegens een absoluut en relatief aanzienlijk te lage aangifte. Hier strijden principe en praktijk. Het zal in de praktijk niet altijd gemakkelijk zijn de post te isoleren waarop de omkering van de bewijslast betrekking moet hebben. Toch meen ik dat hier het principe voorop moet staan. In de regel zal ten minste een zekere afbakening van het milieu waarin de fout is gemaakt mogelijk zijn. De afbakening zal van geval tot geval moeten worden beoordeeld. In het trustvraagarrest wordt als afbakening voor de partiële omkering de norm gebruikt dat de omkering “niet geldt voor die geschilpunten waarvoor het antwoord op deze vraag of vragen niet van belang kan zijn". Mijns inziens kan deze norm eveneens worden gebruikt bij partiële omkering wegens een absoluut en relatief aanzienlijk te lage aangifte. Een redelijke wetstoepassing brengt dan mee dat de omkering van de bewijslast niet geldt voor geschilpunten die buiten dit milieu liggen.
1.9
En de vijfde op te helderen kwestie is of de verwijtbaarheid van de aangifteplichtige nog een rol speelt. Het is opmerkelijk te noemen dat de Hoge Raad in het trustvraagarrest niet ingaat op de vraag of de belanghebbende wist of zich ervan bewust moest zijn dat hij de trustvraag onjuist beantwoordde. In andere arresten over de omkering van de bewijslast wordt deze verwijtbaarheidstoets wel gehanteerd. Misschien zit die verwijtbaarheidstoets in het trustvraagarrest ver weg verstopt in de ‘gewichtseis’. De Hoge Raad overwoog namelijk in het trustvraagarrest dat de omkering niet plaatsvindt “als het niet of onjuist beantwoorden van de desbetreffende vraag of vragen van onvoldoende gewicht is om die zware sanctie te kunnen rechtvaardigen”. Naar mijn mening brengt de redelijke wetstoepassing mee dat de zware processuele sanctie van de omkering van de bewijslast in beginsel niet wordt toegepast op een aangifteplichtige die geen verwijt kan worden gemaakt van de in zijn aangifte voorkomende onjuistheid. Naar mijn mening behoort daarom ook in de gevallen waarop het trustvraagarrest ziet, de bewijslast alleen omgekeerd te worden als de aangifteplichtige wist of zich ervan bewust had moeten zijn dat hij de desbetreffende vraag onjuist beantwoordde en er bovendien geen sprake is van afwezigheid van alle schuld.
2. De stand van zaken
2.1
In art. 25(3) AWR is voor de bezwaarfase geregeld dat als een belastingplichtige de vereiste aangifte niet heeft gedaan, de bewijslast dat de aanslag onjuist is ten nadele van de belastingplichtige wordt omgekeerd:
“3 Indien het bezwaar is gericht tegen een aanslag, een navorderingsaanslag, een naheffingsaanslag of een beschikking, met betrekking tot welke de vereiste aangifte niet is gedaan of sprake is van een onherroepelijk geworden informatiebeschikking als bedoeld in artikel 52a, eerste lid, wordt bij de uitspraak op het bezwaarschrift de belastingaanslag of beschikking gehandhaafd, tenzij is gebleken dat en in hoeverre die belastingaanslag of beschikking onjuist is. De eerste volzin vindt geen toepassing voor zover het bezwaar is gericht tegen een vergrijpboete.”
2.2
In art. 27e AWR is hetzelfde bepaald voor de beroepsfase:
“1 Indien de vereiste aangifte niet is gedaan of sprake is van een onherroepelijk geworden informatiebeschikking als bedoeld in artikel 52a, eerste lid, verklaart de rechtbank het beroep ongegrond, tenzij is gebleken dat en in hoeverre de uitspraak op het bezwaar onjuist is.
2 Indien de rechtbank het beroep tegen een in artikel 52a, eerste lid, bedoelde informatiebeschikking ongegrond verklaart, stelt de rechtbank een nieuwe termijn voor het voldoen aan de in die beschikking bedoelde verplichtingen, in situaties waarin daar nog gevolg aan kan worden gegeven, tenzij sprake is van kennelijk onredelijk gebruik van procesrecht. (…)”
2.3
De term ‘omkering van de bewijslast’ is niet helemaal accuraat. Om te beginnen gaat het eerder om een eenzijdige verschuiving van de bewijslast naar de belastingplichtige, dan om een mathematische omkering. Als de bewijslast ter zake van een geschilpunt op de belanghebbende rustte, leidt toepassing van art. 25(3) en art. 27e AWR er natuurlijk niet toe dat de inspecteur de bewijslast krijgt. Verder leidt toepassing van die bepalingen ook tot een verzwaring van de bewijslast. Terwijl in het belastingrecht doorgaans voldoende is dat een feit aannemelijk wordt gemaakt, moet de juistheid van het feit nu ‘blijken’. Dat betekent dat redelijkerwijs niet kan worden betwijfeld dat de te bewijzen toedracht (het rechtsfeit) zich heeft voorgedaan.Hoewel de term ‘omkering van de bewijslast’ dus niet geheel de lading dekt, is hij in het fiscale spraakgebruik zozeer ingesleten dat ik hem in deze conclusie hanteer om de toepassing van art. 25(3) en 27e AWR aan te duiden.
2.4
De omkering van de bewijslast vindt ook plaats als een informatiebeschikking onherroepelijk is geworden. Zo’n informatiebeschikking kan onder meer betrekking hebben op een schending van de administratie- of bewaarplicht Als die informatiebeschikking onherroepelijk is geworden, wordt de bewijslast omgekeerd en verzwaard. Daarnaast bestaat de mogelijkheid dat de administratie dusdanig gebrekkig is, dat deze niet kan dienen als de grondslag voor de winst- en omzetberekening en de vereiste aangifte daarom niet is gedaan:
“3.1.3 Uit de tekst van artikel 27e, lid 1, AWR volgt dat omkering en verzwaring van de bewijslast ook van toepassing kan zijn zonder dat de inspecteur een informatiebeschikking heeft gegeven, namelijk indien de belastingplichtige niet de vereiste aangifte heeft gedaan. Daartoe zal de inspecteur - zoals het Hof terecht heeft overwogen - aan de hand van de normale regels van stelplicht en bewijslast feiten en omstandigheden aannemelijk moeten maken die deze conclusie rechtvaardigen. Onderdeel van zulke feiten en omstandigheden kan zijn dat de administratie zodanige gebreken en tekortkomingen bevat dat deze niet kan dienen als grondslag voor de winst- en omzetberekening. De omstandigheid dat artikel 52a, lid 1, AWR aan de inspecteur de mogelijkheid biedt om wegens niet-naleving van de administratie- en bewaarplicht een informatiebeschikking te geven, staat hieraan niet in de weg. Het eerste middel faalt.”
2.5
Over de achtergrond van de omkering van de bewijslast schreef ik eerder:
“(…) ligt de oorsprong van de omkering van de bewijslast in de Wet op de Vermogensbelasting 1892. Blijkens de parlementaire geschiedenis van die wet werd de omkering van de bewijslast destijds gezien als een middel tegen belastingplichtigen die geen aangifte zouden doen in de verwachting dat de daarop gestelde boete van 15% niet op zou wegen tegen de lagere heffingsgrondslag die zij door hun zwijgen zouden bereiken. De in Pruissen geldende remedie van verval van instantie werd te cru geacht doch bij wijze van tussenoplossing werd de omkering van de bewijslast wel in de wet opgenomen.”
2.6
Opvallend is dat omkering van de bewijslast een tweeledige strekking lijkt te hebben. Enerzijds heeft de omkering van de bewijslast een reparatoir doel: het oplossen of wegnemen van de door het verzuim ontstane toestand. Anderzijds lijkt het toch ook wel een retributieve, dat wil zeggen: bestraffende, strekking te hebben. Ik kwam destijds tot de slotsom dat de omkering van de bewijslast niet alleen reparatoir, maar ook retributief is, gelet op 1) de verzwaring van de bewijslast, 2) het gegeven dat de omkering niet ongedaan wordt gemaakt als de belastingplichtige alsnog aan zijn verplichtingen voldoet en 3) het gegeven dat de omkering voor de gehele aanslag geldt:
“Wanneer men op basis deze geschiedenis de strekking van de omkering van de bewijslast tracht te achterhalen dan stuit men direct al op de Januskop die de omkering van de bewijslast in dit opzicht voert. Enerzijds kan uit de doelstelling worden afgeleid dat het erom gaat dat belastingplichtigen geen voordeel zullen hebben van het niet doen van de vereiste aangifte, hetgeen eerder duidt op een corrigerende, de onrechtvaardige toestand wegnemende, strekking dan op een bestraffende. Anderzijds echter ziet men dat de omkering van de bewijslast is geïnspireerd op de sanctie van verval van instantie, een reactie die toch een duidelijk bestraffend, leedtoevoegend, karakter heeft. In plaats van de termen corrigerend en bestraffend worden ook wel de begrippen reparatoir en repressief (of retributief) gebruikt. Reparatoir zijn de sancties die beogen de overtreding te doen ophouden, de rechtmatige situatie te doen herstellen of daarvoor compensatie te bieden, dan wel de feitelijke condities waaronder het voortduren of opnieuw ontstaan van de overtreding zou kunnen plaatsvinden weg te nemen. Repressieve sancties zijn gericht op de dader en beogen bestraffing of afschrikking in de vorm van speciale of generale preventie.
H.J. Hofstra benadrukt de reparatoire functie van de omkering van de bewijslast. In zijn annotaties bij HR 26 mei 1982 en HR 22 februari 1989, respectievelijk in BNB 1982/213 en BNB 1989/145, stelt hij dat art. 29, eerste lid, AWR beoogt het door de belastingplichtige verstoorde processuele evenwicht te herstellen, en dat de feitelijke sanctiewerking voor het karakter van art. 29 AWR van niet meer dan bijkomstige betekenis is. Kennelijk reserveert Hofstra het begrip sanctie voor de repressieve sanctie en met name niet voor de reparatoire sanctie. Deze terminologische kwestie terzijde latende rijst de vraag of de omkering van de bewijslast niet (mede) bestraffend van aard is. Hofstra stelt dat, zou art. 29 niet bestaan, de desbetreffende gevallen aan overeenkomstige toepassing van de ongeschreven regels omtrent de bewijslastverdeling in beginsel niet kunnen ontkomen. Op deze stelling valt het een en ander af te dingen. Weliswaar moet erkend worden dat degene die toerekenbaar niet voldoet aan een verplichting tot informatieverschaffing ook volgens de redelijke verdeling van de bewijslast veelal opgezadeld zal worden met het bewijsrisico, doch de omkering van de bewijslast gaat verder. En juist in deze verdergaande werking ligt naar mijn mening de essentie van de omkering van de bewijslast. De omkering van de bewijslast wijkt op drie punten af van wat op basis van de vrije bewijsleer in het algemeen zal hebben te gelden. In de eerste plaats wordt, zoals hiervoor in 5.4.3 al is beschreven, op grond van art. 25, lid 6, en art. 29 de bewijslast verzwaard; het gelijk van de belastingplichtige c.q. de belanghebbende moet blijken in plaats van aannemelijk worden. Daarnaast wordt, zoals is uiteengezet in 5.4.2, de omkering van de bewijslast niet ongedaan gemaakt als de belanghebbende alsnog aan zijn verplichtingen voldoet. En tenslotte geldt, zoals ik heb betoogd in 5.4.4, dat de omkering voor de gehele aanslag geldt en niet uitsluitend voor het deel waarop de vereiste maar niet verstrekte gegevens betrekking hebben. Het komt mij voor dat deze drie elementen aan de omkering van de bewijslast een in belangrijke mate repressief karakter geven. Ik acht deze elementen zozeer verbonden met het wezen van de omkering van de bewijslast dat naar mijn mening niet gezegd kan worden dat het hier slechts gaat om een stuk overkill in de feitelijke sfeer. Deze elementen maken mijns inziens dat de omkering van de bewijslast naar zijn aard een sanctie is van, naast reparatoire, ook repressieve aard.”
2.7
In het arrest van 11 december 1991 komt die tweeledigheid mijns inziens ook terug. De Hoge Raad noemt de omkering van de bewijslast daar een ‘administratiefrechtelijk dwangmiddel’, maar wel een dwangmiddel ‘dat is gericht op het bevorderen van juiste en volledige aangiften’ en niet op het verkrijgen van bewijs voor gebruik in een strafrechtelijke procedure:
“3.6.3. Ook de in artikel 6, lid 2, EVRM aan een ieder tegen wie een vervolging is ingesteld, gegeven waarborg voor onschuldig te worden gehouden totdat zijn schuld in rechte is komen vast te staan, doet niet af aan de omvang van vorenbedoelde aangifteplicht. Immers die verplichting staat niet ten dienste van het op het spoor komen van strafbare feiten maar is met betrekking tot belastingen die bij wege van aanslag worden geheven, erop gericht de inspecteur een hulpmiddel te verschaffen tot het opleggen van de aanslag en zij is dan ook niet van dien aard dat van de wettelijke regeling van de aangifteplicht zou moeten worden gezegd dat zij berust op een door artikel 6, lid 2, EVRM verboden veronderstelling van schuld.
3.6.4.
Dit laatste kan in de gevallen waarin met toepassing van de gewone bewijsregels is komen vast te staan dat de vereiste aangifte niet is gedaan, ook niet worden gezegd van de voor die gevallen in artikel 29, lid 2, van de AWR voorziene omkering van de bewijslast. Het gaat daar om een dwangmiddel van administratiefrechtelijke aard dat is gericht op het bevorderen van juiste en volledige aangiften en niet om een dwangmiddel dat de strekking heeft bewijs te verkrijgen tegen een belastingplichtige tegen wie een strafvervolging, bij voorbeeld wegens overtreding van artikel 68, lid 1, letter a, van de AWR, is ingesteld.
3.6.5.
Weliswaar kan het bepaalde in artikel 29, lid 2, van de AWR meebrengen dat de belastingplichtige ter voldoening aan de op hem ingevolge die bepaling rustende bewijslast zich in de administratieve procedure genoopt ziet tot het produceren van bewijsmateriaal dat tevens in de strafzaak tot bewijs kan dienen, maar het is aan de strafrechter om te beslissen of en in hoeverre, gelet op de omstandigheden waaronder het bewijsmateriaal ter beschikking is gekomen, het hier betreft materiaal waarop in het strafproces geen acht mag worden geslagen.”
2.8
Dit tweeslachtige karakter van de omkering van de bewijslast komt ook tot uitdrukking in het arrest van 6 juli 2018.De Hoge Raad benoemde in dit arrest eerst het retributieve karakter door erop te wijzen dat de omkering mede is gericht op het bevorderen van het doen van juiste en volledige aangiften. Daarna benoemde de Hoge Raad het reparatoire karakter door te overwegen dat de omkering mede bedoeld is om tegemoet te komen aan bewijsproblemen die de inspecteur ondervindt indien de betrokkene niet voldoet aan de verplichting tot het verstrekken van informatie of het voeren van een administratie.
2.9
Het derde element dat ik in 2.6 heb genoemd, dat de omkering voor de gehele aanslag geldt, werd door een gerechtshof aan de orde gesteld in de zaak die leidde tot het arrest van 14 november 1990.Het gerechtshof had geoordeeld dat de belanghebbende slechts voor een deel van de aangifte de vereiste aangifte niet had gedaan. De Hoge Raad casseerde dit oordeel, omdat voor de vraag of de vereiste aangifte is gedaan, de aangifte als geheel in aanmerking dient te worden genomen.
2.10
In het arrest van 27 mei 2022 (het ‘trustvraagarrest’) heeft de Hoge Raad in ieder geval ten dele het uitgangspunt verlaten dat de omkering voor de gehele aanslag geldt. In die zaak had belanghebbende vraag 37 op het aangiftebiljet niet aangekruist. Vraag 37 diende te worden aangekruist als de belastingplichtige, de partner of de kinderen van de belastingplichtige betrokken waren bij een trust of ander doelvermogen. Het gerechtshof oordeelde dat het belanghebbende duidelijk had moeten zijn dat hij de trustvraag had moeten aankruisen. De Hoge Raad overwoog dat als degene die is uitgenodigd tot het doen van aangifte vragen in het aangiftebiljet onbeantwoord laat of onjuist beantwoordt, in de regel zal leiden tot de gevolgtrekking dat hij niet de vereiste aangifte heeft gedaan. Daarvoor hoeft niet te worden getoetst of de lagere heffing die het gevolg zou zijn van deze tekortkoming in de aangifte, verhoudingsgewijs of op zichzelf beschouwd aanzienlijk is. De Hoge Raad overwoog dat omkering van de bewijslast niet aan de orde is als de gevraagde – en niet verstrekte – gegevens zien op belastingheffing buiten de periode waarop de aangifte betrekking heeft. Verder brengt ‘een redelijke wetstoepassing’ mee dat de omkering niet geldt voor die geschilpunten waarvan het antwoord op door de inspecteur gestelde vragen niet van belang kan zijn:
“4.2.1 Op grond van artikel 7, lid 1, AWR wordt in de uitnodiging tot het doen van aangifte (hierna: het aangiftebiljet) opgave verlangd van gegevens waarvan de kennisneming voor de heffing van de belasting van belang kan zijn. Uit de tekst van deze bepaling noch uit de strekking daarvan kan worden afgeleid dat een verzoek om opgave van gegevens in het aangiftebiljet zich zou moeten beperken tot vragen die rechtstreeks zijn gericht op het vaststellen van de omvang van de belastingschuld voor het belastingmiddel en voor het tijdstip of de periode waarop de aangifte betrekking heeft. De vraagstelling mag ook meer in het algemeen erop zijn gericht de inspecteur in staat te stellen om op het spoor te komen van gegevens die voor de heffing van de belasting van belang kunnen zijn, en die zo nodig aanleiding kunnen zijn vooronderzoek. De gevraagde gegevens mogen ook zien op de heffing van de belasting buiten het tijdstip of de periode waarop de aangifte betrekking heeft.
4.2.2
Op grond van artikel 8, lid 1, aanhef en letter a, AWR is ieder die is uitgenodigd tot het doen van aangifte, gehouden de daarbij gevraagde gegevens duidelijk, stellig en zonder voorbehoud op bij ministeriële regeling te bepalen wijze in te vullen. Deze bepaling, in samenhang gelezen met artikel 7, lid 1, AWR, brengt mee dat degene die is uitgenodigd tot het doen van aangifte, gehouden is alle in het aangiftebiljet gestelde vragen naar gegevens die van belang kunnen zijn voor de belastingheffing duidelijk, stellig en zonder voorbehoud te beantwoorden.
4.2.3
Indien de aangifteplichtige in het door hem ingediende aangiftebiljet een of meer vragen onbeantwoord laat of onjuist beantwoordt, zal dat, gelet op hetgeen hiervoor in 4.2.2 is overwogen, in de regel leiden tot de gevolgtrekking dat hij niet de vereiste aangifte heeft gedaan. Daarvoor hoeft niet vast te staan dat de tekortkoming in de beantwoording van de vraag of vragen ertoe leidt dat de volgens de aangifte verschuldigde belasting verhoudingsgewijs aanzienlijk lager is dan de werkelijk verschuldigde belasting of dat het bedrag van de belasting dat als gevolg van die tekortkoming niet zou zijn geheven, op zichzelf beschouwd aanzienlijk is.
4.2.4
De omstandigheid dat in de hiervoor in 4.2.3 bedoelde gevallen de vereiste aangifte niet is gedaan, heeft in beginsel tot gevolg dat de in artikel 25, lid 3, AWR en artikel 27e AWR voorziene sanctie van omkering en verzwaring van de bewijslast wordt toegepast. Dat lijdt echter uitzondering als het niet of onjuist beantwoorden van de desbetreffende vraag of vragen van onvoldoende gewicht is om die zware sanctie te kunnen rechtvaardigen. Voor zover de gevraagde gegevens zien op de heffing van belasting buiten het tijdstip of de periode waarop de aangifte betrekking heeft, kan een tekortkoming in het verstrekken van de gevraagde gegevens echter niet leiden tot omkering en verzwaring van de bewijslast ten aanzien van een belastingaanslag met betrekking tot een tijdstip of een periode waarop de aangifte geen betrekking heeft.
4.2.5
Verder brengt een redelijke wetstoepassing mee dat de omkering en verzwaring van de bewijslast vanwege het feit dat een of meer vragen in het aangiftebiljet niet of onjuist zijn beantwoord, niet geldt voor die geschilpunten waarvoor het antwoord op deze vraag of vragen niet van belang kan zijn. Hetzelfde geldt indien een of meer vragen die de inspecteur op grond van artikel 47 AWR heeft gesteld, niet of onjuist zijn beantwoord. Het geldt met ingang van 1 juli 2011 ook indien de omkering en verzwaring van de bewijslast berust op een onherroepelijk geworden informatiebeschikking als bedoeld in artikel 52a, lid 1, AWR, die is gegeven omdat een of meer vragen die de inspecteur op grond van artikel 47 AWR heeft gesteld, niet of onjuist zijn beantwoord.”
In die zaak leidde dit nieuwe kader overigens niet tot cassatie:
“4.3.3 Het niet-doen van de vereiste aangifte door vraag 37 niet te beantwoorden is in de regel van voldoende gewicht om de sanctie van omkering en verzwaring van de bewijslast te rechtvaardigen. Door het niet-beantwoorden van deze vraag ontstaat namelijk de kans dat te weinig belasting wordt geheven doordat de inspecteur niet op het spoor kan komen van het bestaan van een in die vraag bedoelde entiteit (trust of doelvermogen), van eventueel aan die entiteit overgedragen vermogen en van de eventuele inkomsten die daarmee verband kunnen houden. Aan de omstandigheid dat belanghebbende de vereiste aangifte niet heeft gedaan, heeft het Hof daarom terecht de gevolgtrekking verbonden dat het hoger beroep van belanghebbende ongegrond moet worden verklaard, tenzij is gebleken dat en in hoeverre de uitspraak op bezwaar onjuist is. Dat hoger beroep betrof namelijk uitsluitend de belastbaarheid van de twee uitkeringen, en dat zijn inkomsten die verband kunnen houden met de betrokkenheid van belanghebbende bij de in vraag 37 bedoelde entiteit. Middel I faalt dus ook voor het overige.”
2.11
De Hoge Raad lijkt de balans tussen enerzijds het retributieve karakter en anderzijds het reparatoire karakter van de omkering van de bewijslast bij te stellen.Aan de ene kant heeft men sneller dan voorheen niet de vereiste aangifte gedaan: het ondeugdelijk beantwoorden van de vragen op het aangiftebiljet is in de regel daarvoor al voldoende, zonder toetsing of die ondeugdelijke beantwoording tot een ‘aanzienlijk’ te lage heffing leidt. Maar de sanctie op het niet doen van de vereiste aangifte wordt dan wel weer ingeperkt. De omkering van de bewijslast kan alleen intreden als de niet-beantwoorde vragen van voldoende gewicht zijn en de gevraagde gegevens relevant zijn voor het heffingstijdstip of -tijdvak waar de aangifte betrekking op heeft. Als dat het geval is, ziet de omkering alleen op die geschilpunten waarvoor het antwoord op de ondeugdelijk beantwoorde vraag of vragen van belang kan zijn. Die partiële omkering geldt ook bij een informatiebeschikking die is gegeven omdat art. 47 AWR-vragen ondeugdelijk zijn beantwoord. Aldus krijgt het reparatoire karakter van de omkering de overhand over het retributieve. Die ontwikkeling juich ik toe, want als bestraffend instrument is de omkering van de bewijslast een nogal botte bijl. Niet goed is vast te stellen wat toepassing ervan de belastingplichtige kost, waardoor ook niet goed kan worden ingeschat of de sanctie proportioneel is.
2.12
De vraag die thans aan de orde is, is of die omkering van de bewijslast voor slechts een gedeelte van de aangifte (partiële omkering) bij het niet doen van de vereiste aangifte ook geldt in gevallen waarin de aangifte in absolute en relatieve zin aanzienlijk te laag is.
2.13
In het arrest van 24 april 2015 overwoog de Hoge Raad dat bij ‘inhoudelijke gebreken’ in een (inkomstenbelasting)aangifte de vereiste aangifte niet is gedaan als de volgens de aangifte verschuldigde belasting verhoudingsgewijs aanzienlijk lager is dan de werkelijk verschuldigde belasting en het bedrag van de belasting dat als gevolg van de hiervoor bedoelde gebreken in de aangifte niet zou zijn geheven, op zichzelf beschouwd aanzienlijk is. Voor omkering van de bewijslast is dan nog vereist dat de belastingplichtige toen hij de aangifte deed wist of zich ervan bewust moest zijn dat door die aangifte dat aanzienlijke bedrag aan belasting niet zou worden geheven:
“2.3.2. Voor de heffing van inkomstenbelasting/premie volksverzekeringen (hierna: belasting) geldt dat bij inhoudelijke gebreken in een aangifte slechts dan kan worden aangenomen dat de vereiste aangifte niet is gedaan, indien aan de hand van de normale regels van stelplicht en bewijslast is vastgesteld dat sprake is van één of meer gebreken die ertoe leiden dat de volgens de aangifte verschuldigde belasting verhoudingsgewijs aanzienlijk lager is dan de werkelijk verschuldigde belasting. Tevens is vereist dat het bedrag van de belasting dat als gevolg van de hiervoor bedoelde gebreken in de aangifte niet zou zijn geheven, op zichzelf beschouwd aanzienlijk is. Inhoudelijke gebreken in de aangifte worden slechts in aanmerking genomen indien de belastingplichtige ten tijde van het doen van aangifte wist of zich ervan bewust moest zijn dat daardoor een aanzienlijk bedrag aan belasting niet zou worden geheven (zie HR 30 oktober 2009, nr. 07/10513, ECLI:NL:HR:2009:BH1083, BNB 2010/47).”
2.14
Bij zulke ‘inhoudelijke gebreken’ in een aangifte moet de aangifte in het geheel in aanmerking worden genomen. Dat lijkt althans te volgende uit de verwijzing in het arrest van 24 april 2015 naar het arrest van 30 oktober 2009. In laatstgenoemd arrest oordeelde de Hoge Raad:
“3.3.1. Voor de inkomstenbelasting geldt, evenals voor de loon- en omzetbelasting, dat bij inhoudelijke gebreken in een aangifte slechts dan kan worden aangenomen dat de vereiste aangifte niet is gedaan, indien aan de hand van de normale regels van stelplicht en bewijslast is vastgesteld dat sprake is van één of meer gebreken die ertoe leiden dat de volgens de aangifte verschuldigde belasting verhoudingsgewijs aanzienlijk lager is dan de werkelijk verschuldigde belasting (vgl. HR 23 april 1986, nr. 23374, BNB 1986/276). Tevens is vereist dat het bedrag van de belasting dat als gevolg van de hiervoor bedoelde gebreken in de aangifte niet zou zijn geheven, op zichzelf beschouwd aanzienlijk is (vgl. HR 20 mei 1987, nr. 23840, BNB 1987/208). Indien sprake is van een gecombineerde aanslag inkomstenbelasting/premie volksverzekeringen, is in dit verband het gezamenlijke bedrag van de verschuldigde belasting en premie bepalend.
3.3.2.
Inhoudelijke gebreken in de aangifte worden voor de toepassing van de in 3.3.1 gegeven regels slechts in aanmerking genomen indien de belastingplichtige ten tijde van het doen van de aangifte wist of zich ervan bewust moest zijn dat daardoor een aanzienlijk bedrag aan verschuldigde belasting niet zou worden geheven (vgl. HR 11 april 2003, nr. 36822, LJN AE3220, BNB 2003/264). Ook dit moet worden vastgesteld aan de hand van de normale regels van stelplicht en bewijslast.
3.3.3.
Uit het in 3.3.1 overwogene volgt dat ook het opvoeren van een aftrekpost waarop geen of slechts gedeeltelijk recht bestaat, kan meebrengen dat - dan wel kan bijdragen tot het oordeel dat - de vereiste aangifte niet is gedaan. Bij de beoordeling of de vereiste aangifte is gedaan, dient de aangifte als geheel in aanmerking te worden genomen. Daarbij past het niet om onderscheid te maken tussen positieve en negatieve bestanddelen van de belastinggrondslag. Het middel slaagt derhalve.
3.4.
De uitspraak van het Hof en de stukken van het geding laten geen andere conclusie toe dan dat het bedrag van de belasting dat als gevolg van het ten onrechte opvoeren van rente op een niet bestaande lening niet zou worden geheven zowel in relatieve als in absolute zin aanzienlijk is geweest, en dat belanghebbende zich hiervan bewust moet zijn geweest. Belanghebbende heeft derhalve de vereiste aangifte niet gedaan.
3.5. '
s Hofs uitspraak kan niet in stand blijven. Verwijzing moet volgen om vast te stellen of de onjuistheid van de navorderingsaanslag overtuigend kan worden aangetoond.”
2.15
De indruk dat hier de omkering van de bewijslast geldt voor de gehele belastingaanslag ontleen ik aan overweging 3.3.3 – waarin staat dat bij de beoordeling of de vereiste aangifte is gedaan de aangifte als geheel in aanmerking dient te worden genomen, en overweging 3.5 – waarin staat dat verwijzing moet volgen om vast te stellen of de onjuistheid van de navorderingsaanslag (kennelijk als geheel) overtuigend kan worden aangetoond. Wel geldt – zo wordt in overweging 3.4 van het arrest van 30 oktober 2009 bevestigd – het bewustheidsvereiste.
2.16
In het arrest van 17 augustus 2018 heeft de Hoge Raad het bewustheidsvereiste nog aangevuld met de zin dat alle feiten en omstandigheden van het geval in aanmerking bij die beoordeling moeten worden genomen.
2.17
Ook in het arrest van 8 april 2022 benadrukt de Hoge Raad het bewustheidsvereiste en legt hij uit wat dit vereiste precies inhoudt als aan de orde is of de bewijslast moet worden omgekeerd wegens inhoudelijke gebreken van de aangifte:
“3.4.2 Zoals het Hof in onderdeel 4.4 van zijn uitspraak terecht heeft vooropgesteld, komt het bij de beoordeling of de vereiste aangifte als bedoeld in artikel 27e, lid 1, AWR is gedaan, erop aan of de aangifteplichtige op het moment van het doen van de aangifte wist of zich ervan bewust moest zijn dat door inhoudelijke gebreken in zijn aangifte een aanzienlijk bedrag aan verschuldigde belasting niet zou worden geheven.
3.4.3
In dit verband geldt dat de woorden ‘zich ervan bewust moest zijn’ niet hetzelfde betekenen als ‘weten’. In het kader van de vraag of de vereiste aangifte is gedaan, betekenen deze woorden dat, ook als de aangifteplichtige niet wist (en zich dus ook niet ervan bewust was) dat door inhoudelijke gebreken in zijn aangifte een aanzienlijk bedrag aan verschuldigde belasting niet zou worden geheven, hij zich daarvan in de gegeven omstandigheden wel bewust had moeten zijn, in die zin dat hij dit had behoren te weten.”
2.18
Of een apart bewustheidsvereiste geldt, hing lange tijd wat ‘in de lucht’. Er werd in de literatuur gediscussieerd over de vraag of toetsing aan bewustheid of opzet een vereiste zou moeten zijn – en zo ja, hoe dat er uit zou moeten zien – om te komen tot de conclusie dat de vereiste aangifte niet was gedaan. De jurisprudentie van de Hoge Raad liet – gelet op de casuïstische aard van relevante arresten – geen kristalhelder beeld zien.In de bijlage bij zijn conclusie voor het arrest van 30 oktober 2009 betoogde A-G IJzerman dat bewustheid als eis zou moeten worden gesteld, omdat de omkering van de bewijslast een sanctie is die vergaande gevolgen kan hebben voor de belastingplichtige.De Hoge Raad bevestigde in het arrest van 30 oktober 2009 dat voor omkering van de bewijslast wegens inhoudelijke gebreken in de aangifte een bewustheidsvereiste geldt en dat de aan- of afwezigheid van die bewustheid moet worden vastgesteld aan de hand van de normale regels van stelplicht en bewijslast.
3. Interpretaties van het trustvraagarrest
3.1
Het is in zekere zin geen verrassing dat de kwestie die ik in deze bijlage behandel in cassatie aan de orde wordt gesteld. De reikwijdte van het trustvraagarrest is namelijk vrij uitvoerig bediscussieerd in de reacties op dit arrest in de fiscale literatuur.
3.2
Enerzijds wordt wel betoogd dat in dit arrest de Hoge Raad de partiële omkering van de bewijslast enkel voorschrijft bij het incorrect beantwoorden van vragen op het aangiftebiljet. Die opvatting wordt gehuldigd in het kennisgroepstandpunt van 28 maart 2023.De kennisgroep leidt dit af uit het ontbreken van een vermelding van de Hoge Raad dat hij ‘omgaat’:
“Nu de Hoge Raad in zijn arrest van 27 mei 2022, ECLI:NL:HR:2022:767 niet expliciet heeft aangegeven dat hij afstand doet van een eerder arrest, gaat de kennisgroep ervan uit dat de Hoge Raad niet is teruggekomen van zijn eerdere oordeel bij inhoudelijke gebreken in het arrest van 24 april 2015, ECLI:NL:HR:2015:1083. Hetzelfde kan gezegd worden voor de eerdergenoemde jurisprudentie die inhoudt dat – bij inhoudelijke gebreken – de omkering en verzwaring van de bewijslast voor de gehele belastingaanslag geldt.”
3.3
In het verlengde daarvan betogen Soltysik en Van Mol dat uit de overwegingen in het trustvraagarrest kan worden afgeleid dat de partiële omkering van de bewijslast is beperkt tot de specifieke situatie dat een vraag op het aangiftebiljet ondeugdelijk is beantwoord:
“Volgens ons moet voorzichtigheid worden betracht bij het vaststellen van de reikwijdte van rechtsregels uit arresten van de Hoge Raad. Dit geldt zeker in de onderhavige situatie waarin de Hoge Raad zijn formulering telkens heeft beperkt tot een specifieke situatie, zijnde het niet of onjuist beantwoorden van een vraag. In het arrest van 27 mei 2022 heeft de Hoge Raad niets overwogen met betrekking tot partiële omkering en verzwaring van de bewijslast bij inhoudelijke gebreken. Het credo ‘niet gezegd is niet beslist’ leidt derhalve bij ons tot de conclusie dat de heersende leer bij inhoudelijke gebreken volledige omkering blijft.”
3.4
Poelmann en Baron lezen daarentegen wel een bredere strekking in het trustvraagarrest, omdat de Hoge Raad overweegt dat ‘een redelijke wetstoepassing’ de partiële omkering met zich meebrengt:
“Wij maken kort gesteld de inschatting dat als de Hoge Raad in die rechtsoverweging spreekt van een redelijke wetstoepassing, deze lijn, mede gegeven de bewoordingen van die rechtsoverweging en gegeven de rechtsbeschermende insteek daarvan, voor alle gevallen geldt waarin omkering van de bewijslast aan de orde is. Naast rechtsbescherming is hiermee vanzelfsprekend ook de rechtseenheid gediend. Zodoende wordt onzes inziens een passend evenwicht bereikt tussen het moeten nemen van het ‘dwangmiddel van administratiefrechtelijke aard’ (HR 11 december 1991, ECLI:NL:HR:1991:AW5744) of ‘sanctie’ (HR 18 februari 2011, ECLI:NL:HR:2011:BO4376 en HR 27 mei 2022, ECLI:NL:HR:2022:767) van de verschuiving en de verzwaring van de bewijslast, vanwege gebreken in de aangifte enerzijds en de te betrachten proportionaliteit, c.q. redelijke wetstoepassing anderzijds. Wij menen ook dat een evenwicht dat handhaving en rechtsbescherming bedient, altijd het uitgangspunt moet zijn (vgl. Kamerstukken II 2023/24, 35867, nr. 5, bijlage ‘Blind voor mens en recht, Rapport van de enquêtecommissie Fraudebestrijding en Dienstverlening’).”
3.5
Zij menen voorts dat die bredere strekking wenselijk zou zijn:
“Door de partiële omkering van de bewijslast wordt het evenredigheidsbeginsel bij de procedurele sanctie van de omkering van de bewijslast (inclusief de reikwijdte daarvan zoals door ons in dit artikel wordt betoogd) zichtbaar, uniform toegepast en gelden er geen onduidelijke verschillende uitwerkingen. Voorts wordt het doel van de omkering van de bewijslast gerealiseerd. De belanghebbende heeft namelijk geen voordeel van het gebrek in het niet nakomen van zijn verplichting en de inspecteur heeft een beperktere onderzoeksplicht ten aanzien van de feiten waarop het gebrek ziet. De omkering van de bewijslast gaat dus niet verder dan noodzakelijk en belanghebbende is spreekwoordelijk aan de bal.”
3.6
Ook menen zij dat het model van partiële omkering eveneens zou moeten gelden voor de administratieplicht:
“Hoewel de Hoge Raad in het arrest HR 27 mei 2022, ECLI:NL:HR:2022:767, de administratieverplichting niet noemt, menen wij dat zijn model ook van toepassing dient te zijn bij geschilpunten met betrekking tot deze wettelijke plicht. Een andere lezing zou bijvoorbeeld tot een ongewenste situatie kunnen leiden dat de inspecteur zich beroept op schending van de administratieverplichting in plaats van de informatieverplichting omdat dan omkering van de bewijslast voor de gehele aanslag zou worden bereikt. Een dergelijk kunnen kiezen van de weg van de minste weerstand lijkt reeds zichtbaar bij het beroepen op het niet-doen van de vereiste aangifte in plaats van het vaststellen van een informatiebeschikking voor het niet-nakomen van de administratieverplichting. Wel zal de inspecteur in een dergelijk geval daadwerkelijk de administratie moeten onderzoeken.”
3.7
Boer kan uit het arrest niet afleiden dat het ‘absoluut en relatief aanzienlijk-criterium’ in het algemeen zou zijn verlaten. De problematiek in het trustvraagarrest raakt in zijn optiek eerder de rechtspraak over ‘formele gebreken’ in de aangifte dan de rechtspraak over ‘inhoudelijke gebreken’:
“In de tweede plaats merk ik op dat nu ‘bijkomende vragen’ geen rechtstreekse betrekking hebben op de vaststelling van de omvang van de belastingschuld, en zelfs betrekking kunnen hebben op andere tijdvakken en middelen, het vanzelfsprekend is dat het ‘absoluut en relatief-criterium’ (zie onderdeel 4) in dat verband niet kan worden gesteld. Het is de inherente consequentie van het feit dat ook die vragen niet rechtstreeks zijn gericht op het vaststellen van het belastbaar feit. Ik benadruk dat hiermee niet is gezegd dat het ‘absoluut en relatief-criterium’ zou zijn verlaten. Integendeel, ik zie geen enkele aanwijzing voor de stelling dat dit vereiste ten aanzien van inhoudelijke gebreken zou zijn verlaten. De rechtsregel uit dit arrest heeft namelijk uitsluitend betrekking op de door de Hoge Raad als zodanig niet benoemde categorie van de ‘bijkomende vragen’. Uit de opbouw van het arrest kan dit ook worden opgemaakt. In r.o. 4.2.1 identificeert de Hoge Raad bijkomende vragen als vragen die ‘niet rechtstreeks’, maar ‘meer in het algemeen’ zijn gericht op de belastingheffing. In het verlengde daarvan spreekt hij in r.o. 4.2.2 van ‘gegevens die van belang kunnen zijn voor de belastingheffing’. Als in r.o. 4.2.3 wordt beslist dat het niet van belang is of de niet (juiste) beantwoording van een of meer vragen in het aangiftebiljet leidt tot een absoluut en relatief aanzienlijke afwijking van de verschuldigde belasting, is deze rechtsregel – gelet op de verwijzing naar r.o. 4.2.2 – dus beperkt tot de bijkomende vragen. De problematiek in het onderhavige arrest ligt in zoverre dan ook dichter aan tegen de rechtspraak over ‘formele gebreken’ in de aangifte, dan de rechtspraak over ‘inhoudelijke gebreken’. Bij de rechtspraak over formele vragen speelt het ‘absoluut en relatief-criterium’ immers uit de aard der zaak ook geen rol.”
3.8
Boer zou het wel een goede ontwikkeling vinden om (ook) in andere gevallen waarin als gevolg van een onjuiste en te isoleren (aftrek)post wordt vastgesteld dat de vereiste aangifte niet is gedaan, de omkering op basis van een redelijke wetstoepassing ook te beperken tot die (aftrek)post.
4. Beschouwing
Nieuw beoordelingskader voor vereiste aangifte in het trustvraagarrest
4.1
De Hoge Raad schetst in 4.2.3 tot en met 4.2.5 van het trustvraagarrest een beoordelingskader voor de toepassing van omkering van de bewijslast in gevallen waarin een of meer vragen in het aangiftebiljet niet of onjuist zijn beantwoord. Dit beoordelingskader bevat een viertal elementen die – voor zover ik dat overzie – nieuw zijn in de rechtspraak van de Hoge Raad over omkering van de bewijslast in gevallen waarin bij het invullen van het biljet onjuiste (dat wil zeggen: feitelijk niet kloppende) informatie is verstrekt.
4.2
Het eerste nieuwe element is dat de evenredigheid niet wordt meegewogen bij de beantwoording van de vraag of de vereiste aangifte is gedaan, maar pas daarna, bij de beantwoording van de vraag of de omstandigheid dat de vereiste aangifte niet is gedaan rechtvaardigt dat de bewijslast wordt omgekeerd.
4.3
Voorheen werd aan de constatering dat de vereiste aangifte niet is voldaan onmiddellijk en ongeclausuleerd het gevolg verbonden dat de bewijslast was omgekeerd. De vraag of die omkering proportioneel is, werd voor aangiftes met inhoudelijke gebreken namelijk al beantwoord bij de beoordeling van de vraag of de vereiste aangifte was gedaan. Getoetst wordt immers of aan het ‘absoluut en relatief aanzienlijk-criterium’ en het bewustheidsvereiste is voldaan (2.13). Die ongeclausuleerde omkering – als eenmaal is vastgesteld dat de vereiste aangifte niet is gedaan – strookt ook met de wettekst (2.1-2.2). In het trustvraagarrest heeft de Hoge Raad echter overwogen dat als ‘in de hiervoor in 4.2.3 bedoelde gevallen’ de vereiste aangifte niet is gedaan, de omkering van de bewijslast in beginsel wordt toegepast (overweging 4.2.4). Van dit beginsel wordt afgeweken als het niet of onjuist beantwoorden van de desbetreffende vraag of vragen van onvoldoende gewicht is om de zware sanctie van omkering van de bewijslast te kunnen rechtvaardigen. Dit impliceert dat als die uitzondering wordt toegepast, er geen omkering van de bewijslast plaatsvindt, maar de belastingplichtige wel nog steeds de vereiste aangifte niet heeft gedaan. Dit oogt als een strafuitsluitingsgrond. Het feit is wel gepleegd (de vereiste aangifte is niet gedaan) maar er wordt geen sanctie opgelegd.
4.4
Het tweede nieuwe element is dat het ‘absoluut en relatief aanzienlijk-criterium’ niet wordt gehanteerd. In de arresten van 24 april 2015 (2.13) en 17 augustus 2018 (2.15) wordt dit criterium nog uitdrukkelijk genoemd: bij inhoudelijke gebreken in een aangifte IB/PVV is slechts dan de vereiste aangifte niet gedaan indien die gebreken ertoe leiden dat de volgens de aangifte verschuldigde belasting verhoudingsgewijs aanzienlijk lager is dan de werkelijk verschuldigde belasting. Tevens is vereist dat het bedrag van de belasting dat als gevolg van de hiervoor bedoelde gebreken in de aangifte niet zou zijn geheven, op zichzelf beschouwd aanzienlijk is. In het trustvraagarrest overwoog de Hoge Raad daarentegen dat niet hoeft te zijn voldaan aan het ‘absoluut en relatief aanzienlijk-criterium’ voor de gevolgtrekking dat de vereiste aangifte niet is gedaan wegens het niet of onjuist beantwoorden van vragen (overweging 4.2.3).
4.5
Het derde nieuwe element (de partiële omkering) is het aspect van het trustvraagarrest dat de pennen in beweging heeft gebracht, (zie hoofdstuk 3). In het trustvraagarrest heeft de Hoge Raad de omkering van de bewijslast niet toegepast op de gehele aanslag, maar alleen op de geschilpunten waarvoor het antwoord op de verkeerd beantwoorde vraag of vragen van belang kan zijn (overweging 4.2.5). Voor inhoudelijke gebreken heeft de Hoge Raad in eerdere arresten beslist dat de omkering van de bewijslast geldt voor alle geschilpunten die betrekking hebben op de aanslag ten aanzien waarvan de vereiste aangifte niet is gedaan (2.14).
4.6
Het vierde en laatste nieuwe element is dat in het trustvraagarrest niet wordt gerept over de verwijtbaarheid van het gedrag van de belastingplichtige. In onder meer het arrest van 24 april 2015 (2.13) overwoog de Hoge Raad nog dat inhoudelijke gebreken in de aangifte slechts in aanmerking worden genomen indien de belastingplichtige ten tijde van het doen van de aangifte wist of zich ervan bewust moest zijn dat daardoor een aanzienlijk bedrag aan belasting niet zou worden geheven. Het trustvraagarrest zwijgt over bewustheid en doet daarmee de vraag rijzen of verwijtbaarheid nog wel een rol speelt bij de beoordeling van de vraag of de vereiste aangifte is gedaan.
Wat is de reikwijdte van het beoordelingskader uit het trustvraagarrest?
4.7
Het beoordelingskader dat de Hoge Raad heeft geformuleerd in het trustvraagarrest wijkt dus af van de criteria waaraan in eerdere jurisprudentie werd getoetst of een aangifte waarin feitelijk onjuiste informatie wordt verstrekt, nog de vereiste aangifte is. In de fiscale literatuur is verdedigd dat dit nieuwe beoordelingskader alleen geldt voor een beperkte categorie onjuistheden (3.2, 3.3 en 3.7). Als dat zo is, dan is de reikwijdte van het trustvraagarrest evenzo beperkt.
4.8
Boer (3.7) maakt in dit verband een onderscheid tussen aangiftes met ‘inhoudelijke gebreken’ en aangiftes waarin ‘bijkomende vragen’ niet juist zijn beantwoord. Die bijkomende vragen zijn vragen die niet rechtstreeks, maar meer in het algemeen zijn gericht op het vaststellen van het belastbaar feit. Het trustvraagarrest zou alleen betrekking hebben op zulke ‘bijkomende’ vragen. Een aangifte waarin die ‘bijkomende vragen’ niet goed zijn beantwoord, lijkt volgens Boer op een aangifte met een formeel gebrek. Als ik het goed zie kan de opvatting van Boer worden gevisualiseerd in het volgende stroomschema (schema 1):
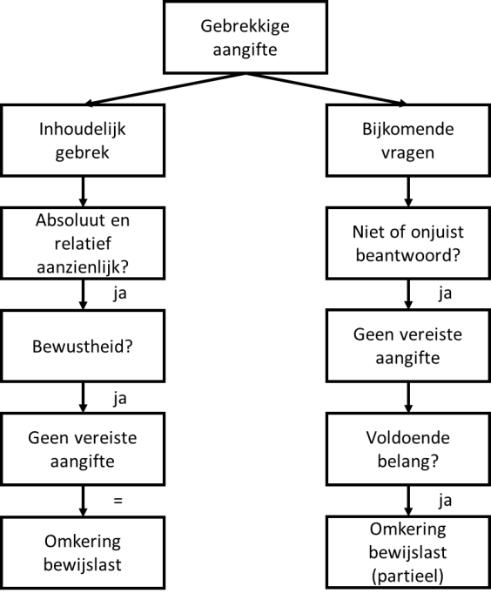
4.9
Ik ben niet zo gelukkig met de tweedeling ‘inhoudelijke gebreken’ versus ‘gebrekkige beantwoording van bijkomende vragen’. In mijn proefschrift heb ik de gevallen waarin de vereiste aangifte niet is gedaan in drie categorieën verdeeld, te weten (1) de gevallen waarin helemaal geen aangifte is gedaan, terwijl de belastingplichtige daar wel toe is uitgenodigd, (2) de gevallen waarin aan de aangifte een formeel gebrek kleeft en (3) de gevallen waarin aan de aangifte een inhoudelijk gebrek kleeft.Als voorbeelden van formele gebreken noemde ik onder meer de niet ondertekende aangifte, de aangifte waarin bepaalde vragen zijn overgeslagen,en de aangifte waarbij de gevraagde bijlagen niet waren meegestuurd. Ik betoogde dat omkering van de bewijslast wegens een formeel gebrek niet zou moeten plaatsvinden dan nadat de belanghebbende de gelegenheid is geboden het gebrek te herstellen. Mijn indruk is dat in het digitale tijdperk dergelijke formele gebreken veel minder vaak zullen voorkomen dan voorheen. Zonder ondertekening kan het biljet niet worden geretourneerd, en hetzelfde geldt als bepaalde vragen zijn overgeslagen.
4.10
Mijns inziens is het ten onrechte niet aanvinken van het vakje bij de trustvraag ‘gewoon’ een inhoudelijk gebrek in de aangifte. De belastingplichtige die wel betrokken is bij een trust, maar niet het vakje heeft aangevinkt, geeft een inhoudelijk onjuist antwoord op de gestelde vraag. De door deze belastingplichtige gemaakte fout verschilt volgens mij niet wezenlijk van de fout die wordt gemaakt als elders in het biljet een onjuist bedrag wordt ingevuld. Ook dan wordt een vraag inhoudelijk onjuist beantwoord. Ik zie daarom niet goed in waarom het ten onrechte niet aanvinken van het vakje bij de trustvraag meer op een formeel gebrek dan op een inhoudelijk gebrek zou lijken.
4.11
Het door Boer en anderen gemaakte onderscheid zou ik liever onder woorden willen brengen als een verschil tussen de gevallen waarin, zonder dat ingezoomd wordt op een concrete vraag, de aangifte ‘onder de streep’ tot een aanzienlijk te laag bedrag is gedaan, en andere gevallen, te weten gevallen waarin de aangifte niet aanzienlijk te laag is, maar waarin wel een vraag onjuist is beantwoord. Ik zou bij dat laatste geen verschil willen maken tussen vragen die rechtstreeks betrekking hebben op de vaststelling van de omvang van de belastingschuld en ‘bijkomende vragen’.
4.12
Als de Hoge Raad inderdaad dit onderscheid heeft willen maken, moet het volgende beslisschema worden gevolgd bij de beantwoording van de vraag of de bewijslast moet worden omgekeerd omdat de vereiste aangifte niet is gedaan (schema 2):
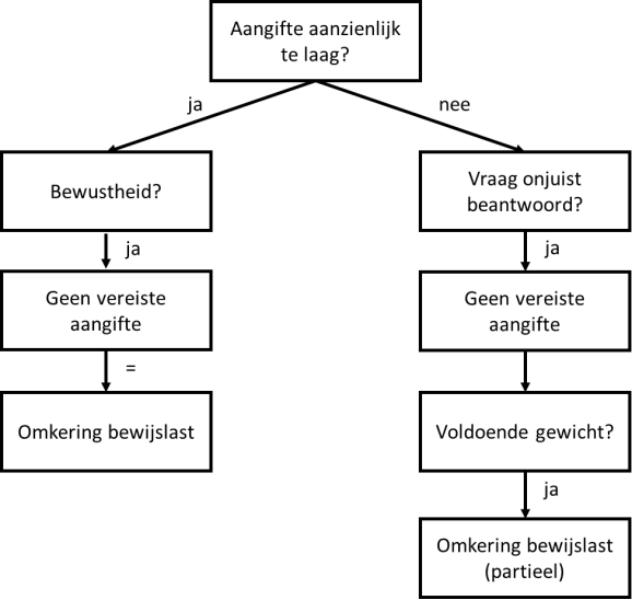
4.13
Het trustvraagarrest laat zich op zichzelf bezien echter ook zo interpreteren, dat daarmee bedoeld is een nieuw beoordelingskader in het leven te roepen voor alle gevallen waarin de aangifte materieel onjuist is. Dat zou betekenen dat de Hoge Raad is ‘omgegaan” ten opzichte van zijn eerdere rechtspraak over de vereiste aangifte (2.13 en 2.16 tot en met 2.18). Aan die interpretatie ligt de veronderstelling ten grondslag dat alles wat op een aangiftebiljet wordt ingevuld, berust op de beantwoording van een vraag. Zo gedacht is ook het aanzienlijk te laag zijn van een aangifte het gevolg van een verkeerd antwoord op een vraag. Een ondernemer die privé-uitgaven in zijn aangifte IB/PVV opvoert als zakelijke kosten, heeft in deze visie “in het door hem ingediende aangiftebiljet een of meer vragen […] onjuist beantwoord”. Naar de letter van het arrest genomen is ook op deze ondernemer dan het beslissingsschema uit 4.2.3 tot en met 4.2.5 van het trustvraagarrest van toepassing. Deze lezing van het trustvraagarrest leidt tot het volgende eenvoudige beslisschema (schema 3):
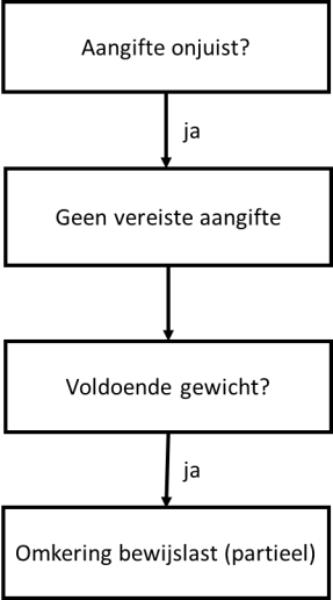
4.14
Mijn voorkeur gaat uit naar een uitleg van de reikwijdte van het trustvraagarrest conform schema 2. In 5.4 tot en met 5.6 licht ik die voorkeur toe.
5. Verlanglijstje
5.1
Uit het voorgaande volgt dat het trustvraagarrest belangrijke vragen oproept. Het is gewenst dat de Hoge Raad de onduidelijkheid die na het trustvraagarrest is ontstaan wegneemt. De aangifteplicht heeft immers een centrale plaats in de formalisering van belastingschulden, en de omkering van de bewijslast is een belangrijk instrument om naleving en handhaving van die aangifteplicht te waarborgen. Onduidelijkheid over de omkering van de bewijslast tast de effectiviteit van het formele belastingrecht in zijn kern aan.
5.2
Ik heb daarom een ‘verlanglijstje’ gemaakt waarin wordt opgesomd op welke punten de door het trustvraagarrest ontstane onduidelijkheid weggenomen zou kunnen worden door de Hoge Raad. De punten uit dit verlanglijstje hangen samen met de hiervoor besproken nieuwe elementen uit het trustvraagarrest (4.2-4.6). Ik ga er vanuit dat de Hoge Raad niet zal terugkomen van dat nog geen drie jaar geleden gewezen arrest. Daarom beschouw ik hetgeen is overwogen in dat arrest als een gegeven.
5.3
De eerste op te helderen kwestie is de reikwijdte van het arrest. Ik schreef daar al over in 4.7 tot en met 4.13 van deze bijlage. Het lijkt mij van belang dat de Hoge Raad hierover duidelijkheid verschaft.
5.4
De tekst van het arrest laat elk van de drie in 4.7 tot en met 4.13 beschreven en in stroomschema’s uitgebeelde lezingen toe. Mijn voorkeur gaat uit naar het toekennen van een beperkte reikwijdte aan het arrest. De ruime lezing verbeeld door middel van het derde stroomschema (4.13), waarbij het nieuwe beslisschema geldt voor alle gevallen waarin aan de orde is of de vereiste aangifte is gedaan, lijkt mij niet reëel. Op 8 april 2022had de Hoge Raad nog voor een aangifte met inhoudelijke gebreken geoordeeld dat het erop aankomt of de aangifteplichtige op het moment van het doen van de aangifte wist of zich ervan bewust moest zijn dat door inhoudelijke gebreken in zijn aangifte een aanzienlijk bedrag aan verschuldigde belasting niet zou worden geheven (ovw. 3.4.2). Dit past in het ‘oude’ beslisschema voor inhoudelijke gebreken. Ik kan mij niet voorstellen dat de Hoge Raad zeven weken later (in het trustvraagarrest van 27 mei 2022) al daarvan terug zou willen komen.
5.5
Dan resteren de twee andere – beperkte – lezingen van het arrest, verbeeld in de stroomschema 1 (4.8) en stroomschema 2 (4.12). Nadeel van deze beide lezingen is dat de beslisboom complexer wordt. Voordeel daarvan is dat de bestaande doctrine niet meer wordt aangepast dan nodig is. Ik begrijp wel dat de Hoge Raad iets moest verzinnen voor situaties waarin de gevolgen voor de belastingheffing van een materieel onjuiste invulling van het aangiftebiljet zich niet goed laten kwantificeren. De voor die situaties gevonden oplossing, zou naar mijn mening alleen daarvoor gereserveerd moeten blijven.
5.6
Ik voel niet veel voor de door Boer bepleite tweedeling tussen aangiften met ‘inhoudelijke gebreken’ en aangifte waarin een ‘bijkomende vraag’ onjuist is beantwoord (schema 1). In de eerste plaats leidt die tweedeling tot afbakeningsproblemen. Zo is het zeer de vraag of de trustvraag werkelijk alleen ‘bijkomend’ is, dat wil zeggen niet gericht op de vaststelling van de hoogte van de belastingschuld. Het lijkt mij niet zinvol een nieuwe doctrine te ontwikkelen over het principe achter en de casuïstiek over het verschil tussen inhoudelijke gebreken en bijkomende vragen. Verder moet er hoe dan ook een rangorderegeling zijn voor gevallen waarin de aangifte absoluut en relatief aanzienlijk te laag is en dit het gevolg is van het verkeerd beantwoorden van een meer algemene vraag. Die rangorde wordt aangebracht in het door mij voorgestelde stroomschema 2, weergegeven in 4.12. Daarom gaat mijn voorkeur uit naar die lezing.
5.7
De tweede op te helderen kwestie is of thans ook voor aangiftes die absoluut en relatief aanzienlijk te laag zijn, geldt dat de evenredigheid wordt meegewogen bij de beantwoording van de vraag of de bewijslast moet worden omgekeerd. Ik schreef hier al over in punt in 4.2 van deze bijlage.
5.8
Dit is een meer dogmatisch punt. De vraag is of het gewicht van de fout als een soort bestanddeel van het delict meeweegt bij de beantwoording van de vraag of de vereiste aangifte is gedaan, of pas daarna als een soort strafuitsluitingsgrond, wanneer wordt bezien of de omstandigheid dat de vereiste aangifte niet is gedaan, rechtvaardigt dat de bewijslast wordt omgekeerd. De wettekst pleit voor de eerste optie. Art. 25(3) en 27e(1) AWR schrijven namelijk voor dat (steeds) wanneer de vereiste aangifte niet is gedaan de belastingaanslag of beschikking wordt gehandhaafd c.q. het beroep ongegrond wordt verklaard, tenzij is gebleken dat en in hoeverre de belastingaanslag, beschikking of uitspraak onjuist is (2.1-2.2). Ik zou daarom voor gevallen waarin een te lage aangifte is gedaan de vraag naar de ‘aanzienlijkheid’ van de fout willen blijven stellen bij de beoordeling van de vraag of de vereiste aangifte is gedaan. In theorie is nog denkbaar dat nadat is vastgesteld dat een aangifte aanzienlijk te laag is, ook nog eens moet worden beoordeeld of de bij het invullen van de aangifte gemaakte fouten van onvoldoende gewicht zijn voor de omkering van de bewijslast. Dat lijkt mij echter een beetje te veel van het goede.
5.9
De derde op te helderen kwestie is of voor aangiftes die te laag zijn, nog altijd geldt dat de vereiste aangifte pas dan niet is gedaan, als het gaat om een absoluut en relatief aanzienlijk bedrag aan ‘belastinggeld’. Ik schreef al over dit punt in 4.4 van deze bijlage. In het trustvraagarrest wordt in plaats van dit kwantitatieve criterium gesteld dat de omkering “niet geldt als het niet of onjuist beantwoorden van de desbetreffende vraag of vragen van onvoldoende gewicht is om die zware sanctie te kunnen rechtvaardigen” (overweging 4.2.4). In beide omschrijvingen gaat het om een weging van het gewicht of de ernst van de fout. Betekent dit dat voortaan, als de aangifte te laag is, niet meer de absolute en relatieve omvang moet worden vastgesteld van de belastingopbrengst die zou worden gemist als de aangifte was gevolgd en dat in plaats daarvan moet worden nagegaan of de gemaakte fout in de aangifte van voldoende gewicht is voor de zware sanctie van omkering van de bewijslast?
5.10
Mijn voorkeur gaat er naar uit om in gevallen waarin de aangifte te laag is de weging van het gewicht van de gemaakte fout te blijven maken aan de hand van het ‘absoluut en relatief aanzienlijk-criterium’. Dit criterium is in wezen een concretisering van de wat vagere maatstaf van het ‘onvoldoende gewicht’. De concretere maatstaf biedt de praktijk (iets) meer houvast dan de vage.
5.11
In dit verband zou ook opgehelderd kunnen worden hoe de weging van de ernst van de fout verloopt als de vereiste aangifte niet is gedaan wegens gebreken in de administratie. In het in 2.3 besproken arrest van 9 juli 2021oordeelde de Hoge Raad dat de omstandigheid dat de administratie zodanige gebreken en tekortkomingen bevat dat deze niet kan dienen als grondslag voor de winst- en omzetberekening ‘onderdeel (…) kan zijn’ van de feiten en omstandigheden die de conclusie rechtvaardigen dat de vereiste aangifte niet is gedaan. De vraag is of in dat geval voor de omkering van de bewijslast de eis wordt gesteld dat de aangifte absoluut en relatief te laag is, of dat de ‘zodanige gebreken en tekortkomingen-toets’ daarvoor in de plaats komt en in wezen een soortgelijk criterium is als de ‘voldoende gewichts-eis’ uit het trustvraagarrest.
5.12
De vierde op te helderen kwestie is of partiële omkering van de bewijslast thans ook de norm is bij omkering wegens een absoluut en relatief aanzienlijk te lage aangifte. Daarover schreef ik al in 4.5 van deze bijlage.
5.13
Hier strijden principe en praktijk. In principe ben ik er voor de omkering proportioneel toe te passen, en dus niet verder te laten gaan dan nodig is ter compensatie van het nadeel dat de fiscus ondervindt van het aangifteverzuim. Naar mijn mening behoort het reparatoire karakter van de omkering van de bewijslast voorop te staan. Als bij de opgave van een bepaalde post in de aangifte een fout is gemaakt, zou de omkering dan ook beperkt moeten blijven tot die post. Maar in de praktijk zal het niet altijd gemakkelijk zijn die post de isoleren. De constatering dat de aangifte in absoluut en relatieve zin aanzienlijk te laag is, dwingt niet per se tot aanwijzing van bepaalde fout beantwoordde vragen op het biljet.
5.14
Toch meen ik dat hier het principe voorop moet staan. In de regel zal ten minste een zekere afbakening van het milieu waarin de fout is gemaakt mogelijk zijn. De afbakening zal van geval tot geval moeten worden beoordeeld. In het trustvraagarrest wordt als afbakening voor de partiële omkering de norm gebruikt dat de omkering “niet geldt voor die geschilpunten waarvoor het antwoord op deze vraag of vragen niet van belang kan zijn" (overweging 4.2.5). Mijns inziens kan deze norm eveneens worden gebruikt bij partiële omkering wegens een absoluut en relatief aanzienlijk te lage aangifte. Een redelijke wetstoepassing brengt dan mee dat de omkering van de bewijslast niet geldt voor geschilpunten die buiten dit milieu liggen. De afbakening kan in ieder geval wel tot een afzonderlijk ‘onderdeel’ van de aangifte worden beperkt. Als het gebrek de winst uit onderneming raakt, zou de omkering beperkt kunnen worden tot de vragen die over de winst uit onderneming gaan. Als een IB-ondernemer aanzienlijke privé-uitgaven tot zijn bedrijfslasten heeft gerekend, behoort dit mijns inziens niet te leiden tot omkering van de bewijslast ten aanzien van geschillen over zijn belastbare inkomsten uit eigen woning of over zijn uitgaven voor specifieke zorgkosten.
5.15
Op dit punt zou de Hoge Raad ook nadere opheldering kunnen verschaffen over de gevallen waarin wegens gebreken in de administratie geconcludeerd wordt dat de vereiste aangifte niet is gedaan. De vraag is namelijk of ook dan de omkering van de bewijslast de gehele aanslag betreft, of slechts die geschilpunten die verband houden met de (gebreken uit de) administratie (3.6).
5.16
En de vijfde op te helderen kwestie is of de verwijtbaarheid van de aangifteplichtige nog een rol speelt. Hierover schreef ik reeds in 4.6 van deze bijlage. Het is opmerkelijk te noemen dat de Hoge Raad in het trustvraagarrest niet ingaat op de vraag of de belanghebbende wist of zich ervan bewust moest zijn dat hij de trustvraag onjuist beantwoordde. In andere arresten over de omkering van de bewijslast wordt deze verwijtbaarheidstoets wel gehanteerd. Zo overwoog de Hoge Raad in zijn arrest van 5 februari 2021 dat omkering van de bewijslast een zware processuele sanctie vormt voor degene die heeft verzuimd de in de artt. 25(3) en 27e(1) AWR bedoelde medewerking te verlenen en dat die sanctie “zich naar haar strekking in beginsel niet leent voor toepassing jegens personen die ter zake van dit verzuim geen verwijt kan worden gemaakt”.Misschien zit die verwijtbaarheidstoets in het trustvraagarrest ver weg verstopt in de ‘gewichtseis’: “de omkering vindt niet plaats als het niet of onjuist beantwoorden van de desbetreffende vraag of vragen van onvoldoende gewicht is om die zware sanctie te kunnen rechtvaardigen” (overweging 4.2.4, zie 2.10).
5.17
Overigens is de verwijtbaarheid als voorwaarde voor omkering van de bewijslast wegens het niet doen van de vereiste aangifte op verschillende wijze onder woorden gebracht. In oude rechtspraak werd wel het begrip verzwijgen gebruikt.Dit begrip lijkt opzet te impliceren. Later werd het begrip bewustheid gebruikt (2.13). En in het trustvraagarrest zit de verwijtbaarheidstoets dus misschien verborgen in de gewichtseis (5.16). Verwijtbaarheid is inhoudelijk niet hetzelfde als bewustheid. Iemand die zich wel bewust is van een fout in de aangifte die hij indient, kan onder omstandigheden toch geen verwijt worden gemaakt, bijvoorbeeld als hij handelde onder dwang. En misschien kunnen zich zelfs gevallen voordoen waarin iemand die zich niet bewust hoeft te zijn van een fout in een door hem ingevuld aangiftebiljet, toch wel schuld treft ter zake van die onwetendheid. Het zou de helderheid bevorderen als de Hoge Raad voortaan één begrip hanteert voor de omschrijving van de verwijtbaarheidstoets in alle gevallen waarin de bewijslastomkering als processuele sanctie wordt toegepast. Mijn voorkeur gaat uit naar het voor inhoudelijke gebreken gebruikelijke ‘wist of zich ervan bewust moest zijn’, aangevuld met een exceptie voor gevallen van afwezigheid van alle schuld.
5.18
Hoewel de Hoge Raad in het trustvraagarrest dus zwijgt over de vraag of de aangifteplichtige wist of zich ervan bewust moest zijn dat hij de vraag onjuist beantwoordde, gaat de Hoge Raad wel in op het verweer van die aangifteplichtige dat hij een pleitbaar standpunt had. In overweging 4.1 van het trustvraagarrest overweegt de Hoge Raad dat de (eventuele) pleitbaarheid van het standpunt van de aangifteplichtige hem niet ontsloeg van de verplichting de trustvraag te beantwoorden. Op het eerste gezicht lijkt deze overweging in te houden dat de bewijslast ook wordt omgekeerd als het antwoord op de vraag fout was, maar wel pleitbaar. Bij nadere bestudering van het arrest valt echter op dat het door de aangifteplichtige aangevoerde (pleitbare) standpunt niet kan leiden tot de gevolgtrekking dat hij in redelijkheid kon menen dat hij de vraag juist had beantwoord door het trustvakje niet aan te vinken. Hij betoogde dat de uitkeringen die hij uit de trust had ontvangen niet in Nederland belastbaar waren. Dat mag zo zijn, maar in dat betoog ligt de erkenning besloten van zijn betrokkenheid bij een trust, en dus ook een erkenning van de onjuistheid van de ontkennende beantwoording van de trustvraag. De overweging die de Hoge Raad wijdt aan het pleitbare standpunt, impliceert dus niet dat de pleitbaarheid van een standpunt dat ten grondslag ligt aan de beantwoording van een vraag, of de bewustheid van de onjuistheid van dat antwoord, irrelevant is voor de omkering van de bewijslast.
5.19
Naar mijn mening brengt de redelijke wetstoepassing mee dat de zware processuele sanctie van de omkering van de bewijslast in beginsel niet wordt toegepast op een aangifteplichtige die geen verwijt kan worden gemaakt van de in zijn aangifte voorkomende onjuistheid. Naar mijn mening behoort daarom ook in de gevallen waarop het trustvraagarrest ziet, de bewijslast alleen omgekeerd te worden als de aangifteplichtige wist of zich ervan bewust had moeten zijn dat hij de desbetreffende vraag onjuist beantwoordde en er bovendien geen sprake is van afwezigheid van alle schuld.