
HR, 25-06-2026, nr. 25/02700, nr. 25/02701
Uitspraak 25‑06‑2026
Inhoudsindicatie
Inkomstenbelasting; art. 9.6 en 9.7 Wet IB 2001, art. 45aa Uitvoeringsregeling inkomstenbelasting 2001, art. 25c AWR, art. 13 EVRM, art. 1 EP EVRM; Sprongcassatie, proefprocedure, evenredigheidsbeginsel, exceptieve toetsing, rechtstreekse toetsing, “Massaalbezwaarplusprocedure” over de vraag of ook niet-bezwaarmakers met een beroep op het arrest ECLI:NL:HR:2021:1963 alsnog in aanmerking kunnen komen voor vermindering van box 3-heffing.
Partij(en)
HOGE RAAD DER NEDERLANDEN
BELASTINGKAMER
Nummer 25/02700
Datum 25 juni 2026
ARREST
in de zaak van
[X] (hierna: belanghebbende)
tegen
de STAATSSECRETARIS VAN FINANCIËN
op het beroep in cassatie tegen de uitspraak van de Rechtbank Den Haag van 26 juni 2025, nrs. SGR 24/7087, SGR 24/7089, SGR 24/7090 en SGR 24/7091, betreffende de aan belanghebbende voor de jaren 2017 tot en met 2020 opgelegde aanslagen in de inkomstenbelasting/premie volksverzekeringen.
1. Geding in cassatie
Belanghebbende, vertegenwoordigd door C. Overduin, heeft tegen de uitspraak van de Rechtbank beroep in cassatie ingesteld. Het beroepschrift in cassatie is aan dit arrest gehecht en maakt daarvan deel uit.
De Staatssecretaris, vertegenwoordigd door [P] , heeft een verweerschrift ingediend.
De Advocaat-Generaal M.R.T. Pauwels heeft op 8 mei 2026 geconcludeerd tot ongegrondverklaring van het beroep in cassatie.
Belanghebbende heeft schriftelijk op de conclusie gereageerd.
2. Uitgangspunten in cassatie
2.1
De Inspecteur heeft aan belanghebbende aanslagen in de inkomstenbelasting/premie volksverzekeringen (hierna: de IB/PVV) opgelegd voor de jaren 2017 tot en met 2020 naar onder meer belastbare inkomens uit sparen en beleggen (inkomen in box 3). De Inspecteur is daarbij uitgegaan van inkomens die op grond van de in die jaren geldende regeling in de Wet inkomstenbelasting 2001 (hierna: Wet IB 2001) zijn gebaseerd op een forfaitair berekend rendement. Het werkelijke rendement van belanghebbende in box 3 was in elk van die jaren lager.
2.2
Belanghebbende heeft tegen deze aanslagen (hierna: de aanslagen) geen bezwaar gemaakt binnen de daarvoor geldende termijn van zes weken. Ten tijde van het hierna in 2.3 te vermelden arrest van 24 december 2021 was de bezwaartermijn voor de aanslagen verstreken.
2.3
Belanghebbende heeft de Inspecteur in oktober 2022 schriftelijk verzocht om vermindering van de aanslagen in overeenstemming met het arrest van de Hoge Raad van 24 december 2021, ECLI:NL:HR:2021:1963 (hierna: het arrest van 24 december 2021). In dat arrest is beslist dat voor degene die door het destijds geldende, op 1 januari 2017 ingevoerde forfaitaire stelsel van heffing in box 3 in de Wet IB 2001 wordt geconfronteerd met een heffing naar een voordeel uit sparen en beleggen dat hoger is dan het werkelijk behaalde rendement, daarmee een schending plaatsvindt van zijn door artikel 1 van het Eerste Protocol bij het EVRM (hierna: EP), in samenhang met artikel 14 EVRM, gewaarborgde rechten. Bovendien heeft de Hoge Raad in dat arrest beslist dat hij zich genoodzaakt zag adequate rechtsbescherming te bieden tegen een dergelijke schending van fundamentele rechten, en wel door middel van een op rechtsherstel gerichte compensatie.
2.4
De Inspecteur heeft de inhoud van de hiervoor in 2.3 bedoelde brief van belanghebbende aangemerkt als verzoeken om ambtshalve vermindering van de aanslagen (hierna ook: de verzoeken). De Inspecteur heeft de verzoeken afgewezen, en heeft de tegen die afwijzingen gemaakte bezwaren ongegrond verklaard.
3. De oordelen van de Rechtbank
Kern van het geschil
3.1.1
Voor de Rechtbank was in geschil of belanghebbende recht heeft op vermindering van de aanslagen met toepassing van het arrest van 24 december 2021, hoewel hij tegen die aanslagen niet tijdig bezwaar heeft gemaakt.
3.1.2
Voor zover belanghebbende betoogt dat de verzoeken als bezwaren tegen de aanslagen moeten worden aangemerkt, was in dat verband in geschil of die bezwaren ondanks de overschrijding van de bezwaartermijn ontvankelijk zijn.
3.1.3
Voor het geval dit geschilpunt in het nadeel van belanghebbende moet worden beslist, en de aanslagen dus onherroepelijk zijn komen vast te staan door het ongebruikt verstrijken van de bezwaartermijn, was verder in geschil of belanghebbende toch recht heeft op vermindering van de aanslagen.
Verschoonbare termijnoverschrijding?
3.2
Voor zover de verzoeken zijn aan te merken als bezwaren tegen de aanslagen, heeft de Rechtbank beslist dat zij niet in behandeling kunnen worden genomen omdat zij te laat zijn ingediend. Naar het oordeel van de Rechtbank is de overschrijding van de bezwaartermijn niet verschoonbaar in de zin van artikel 6:11 Awb. Volgens de Rechtbank is niet gebleken dat belanghebbende niet in staat is geweest om binnen de wettelijke bezwaartermijn bezwaar te maken. Hij heeft geen bezwaar gemaakt omdat hij daartoe binnen die termijn geen reden zag. Pas later is die reden opgekomen. Een na het verlopen van de bezwaartermijn opgekomen reden om alsnog bezwaar te maken, zoals in dit geval het arrest van 24 december 2021, maakt niet dat de termijnoverschrijding alsnog verschoonbaar wordt, aldus de Rechtbank.
Berust de gevraagde vermindering van de aanslagen op nieuwe jurisprudentie?
3.3.1
Ervan uitgaande dat de aanslagen onherroepelijk zijn komen vast te staan door het ongebruikt verstrijken van de bezwaartermijn, is de Rechtbank tot de slotsom gekomen dat belanghebbende geen recht heeft op ambtshalve vermindering van die aanslagen.
3.3.2
De Rechtbank heeft zich hierbij gebaseerd op artikel 45aa, aanhef en letter b, van de Uitvoeringsregeling inkomstenbelasting 2001 (hierna: de Uitvoeringsregeling). Daarin is bepaald dat geen ambtshalve vermindering plaatsvindt als de onjuistheid van de belastingaanslag voortvloeit uit jurisprudentie die eerst is gewezen nadat die belastingaanslag onherroepelijk vast is komen te staan (hierna: nieuwe jurisprudentie), tenzij de Minister van Financiën anders heeft bepaald. De Rechtbank heeft in dit verband verwezen naar het arrest van de Hoge Raad van 20 mei 2022, ECLI:NL:HR:2022:720 (hierna: het arrest van 20 mei 2022). Met betrekking tot aanslagen in de IB/PVV die waren gebaseerd op het met ingang van 2017 geldende forfaitaire stelsel van belastingheffing in box 3, heeft de Hoge Raad in dat arrest geoordeeld dat het arrest van 24 december 2021 als nieuwe jurisprudentie in de zin van artikel 45aa, aanhef en letter b, van de Uitvoeringsregeling moet worden aangemerkt. Aangezien de Minister van Financiën na het arrest van 24 december 2021 niet bekend heeft gemaakt dat kan worden afgeweken van de in artikel 45aa, aanhef en letter b, van de Uitvoeringsregeling opgenomen uitzondering, is daarom volgens het arrest van 20 mei 2022 geen plaats voor ambtshalve vermindering van de in die procedure bestreden aanslagen, die voorafgaand aan het arrest van 24 december 2021 onherroepelijk waren geworden. De Rechtbank acht dit oordeel van de Hoge Raad duidelijk, en vindt het niet vatbaar voor enige andere uitleg dan dat niet-bezwaarmakers geen beroep op het arrest van 24 december 2021 kunnen doen, en op die grond dus niet voor rechtsherstel in aanmerking komen.
3.3.3
Belanghebbende heeft zich op het standpunt gesteld dat de uitzondering ten aanzien van nieuwe jurisprudentie in zijn geval toch niet van toepassing is, omdat de onjuistheid van de aan hem opgelegde aanslagen reeds volgt uit een aantal door hem genoemde eerdere arresten van de Hoge Raad over de heffing in box 3.De Rechtbank verwerpt dit standpunt. De door belanghebbende bedoelde arresten zien op jaren vóór 2017, waarin sprake was van een andere box 3-heffing. De box 3-heffing is vanaf 2017 aanzienlijk gewijzigd ten opzichte van de jaren daarvoor, en de Rechtbank maakt uit het arrest van 24 december 2021 op dat die wijziging voor de Hoge Raad een reden is geweest om over de jaren vanaf 2017 anders te oordelen. De Rechtbank wijst daartoe ook op latere arresten waarin de Hoge Raad heeft geoordeeld dat het arrest van 24 december 2021 niet van toepassing is op de jaren vóór 2017.Nu in dit geval de aanslagen voor de jaren 2017 tot en met 2020 in geschil zijn, kan belanghebbende naar het oordeel van de Rechtbank niet een beroep doen op de door hem aangedragen arresten.
3.3.4
Ook verwerpt de Rechtbank het standpunt van belanghebbende dat de uitzondering van artikel 45aa, aanhef en letter b, van de Uitvoeringsregeling hier niet kan worden toegepast omdat de Inspecteur bij het opleggen van de aanslagen redelijkerwijs niet mocht menen dat zijn standpunt over de aanvaardbaarheid van de heffing in box 3 juist was. Naar het oordeel van de Rechtbank mocht de Inspecteur destijds redelijkerwijs ervan uitgaan dat de rechtsopvatting waarop hij de aanslagen had gebaseerd juist was.
Overige geschilpunten (algemeen)
3.3.5
Belanghebbende heeft de toepassing van de uitzondering met betrekking tot nieuwe jurisprudentie verder bestreden met argumenten die vanuit verschillende invalshoeken erop neerkomen dat de Uitvoeringsregeling op dit punt in strijd is met rechtsregels van hogere orde, en dat de toepassing ervan in een geval als dit in strijd komt met beginselen van behoorlijk bestuur.
Duidelijke en voorzienbare wettelijke grondslag voor de afwijzing?
3.3.6
Belanghebbende heeft daartoe in de eerste plaats aangevoerd dat artikel 45aa van de Uitvoeringsregeling op dit punt in strijd is met artikel 1 EP en artikel 14 EVRM, omdat de uitzondering ten aanzien van nieuwe jurisprudentie niet voldoet aan de eis van een duidelijke en voorzienbare wettelijke grondslag. Naar zijn mening was niet voorzienbaar dat artikel 45aa van de Uitvoeringsregeling zo moest worden geïnterpreteerd als de Hoge Raad heeft gedaan in het arrest van 20 mei 2022. De Rechtbank heeft dit betoog verworpen omdat de bepalingen van artikel 9.6 Wet IB 2001 en artikel 45aa, aanhef en letter b, van de Uitvoeringsregeling reeds sinds 1 januari 2010 in de wet zijn opgenomen. Dat belanghebbende niet kon voorzien dat de Hoge Raad in 2022 zijn arrest van 24 december 2021 als nieuwe jurisprudentie zou aanmerken, maakt dit naar het oordeel van de Rechtbank niet anders.
Het verbod van discriminatie
3.3.7
Ook betoogde belanghebbende dat de uitzondering ten aanzien van nieuwe jurisprudentie in artikel 45aa van de Uitvoeringsregeling in strijd is met het verbod van discriminatie, zoals vervat in artikel 1 van de Grondwet, artikel 14 EVRM en artikel 26 IVBPR. Hij voerde daartoe aan dat deze uitzondering een ongerechtvaardigd onderscheid maakt tussen bezwaarmakers en niet-bezwaarmakers. De Rechtbank heeft dit betoog eveneens verworpen. Zij heeft daartoe in de eerste plaats overwogen dat de groep niet-bezwaarmakers feitelijk en rechtens niet in dezelfde positie verkeert als de groep bezwaarmakers. Beide groepen hebben de mogelijkheid gehad om bezwaar tegen de box 3-heffing over de jaren 2017 tot en met 2020 te maken, maar de groep niet-bezwaarmakers heeft ervoor gekozen om geen bezwaar te maken, terwijl de groep bezwaarmakers wel bezwaar heeft gemaakt. Naar het oordeel van de Rechtbank heeft de Inspecteur, door deze uitzondering toe te passen, evenmin gehandeld in strijd met het gelijkheidsbeginsel als beginsel van behoorlijk bestuur.
3.3.8
Belanghebbende heeft verder gesteld dat de uitzondering ten aanzien van nieuwe jurisprudentie leidt tot een willekeurige ongelijke behandeling van belastingplichtigen op basis van toeval, doordat de mogelijkheid van ambtshalve vermindering mede afhangt van het tempo van de aanslagregeling door de Belastingdienst. Dat tempo bepaalt namelijk of een belastingplichtige op 24 december 2021 al dan niet een onherroepelijk vaststaande aanslag had voor de jaren 2017, 2018, 2019 of 2020. De Rechtbank heeft deze stelling zo opgevat dat belanghebbende stelt dat sprake is van begunstigend beleid. Ook deze stelling heeft de Rechtbank verworpen. Van begunstigend beleid is volgens de Rechtbank geen sprake, aangezien ook hier niet kan worden gesproken van gelijke gevallen.
Verbod van willekeur
3.3.9
Belanghebbende heeft voor de Rechtbank verder betoogd dat sprake is van willekeur doordat de Staatssecretaris heeft toegezegd dat bezwaarschriften tegen aanslagen in de IB/PVV voor het jaar 2017 die zijn gericht tegen de berekening van het forfaitair vastgestelde rendement, zullen worden behandeld als een tijdig ingediend bezwaarschrift indien ze vóór 15 juli 2018 zijn ingediend.De Rechtbank heeft naar aanleiding hiervan overwogen dat de toezegging van de Staatssecretaris kennelijk is ingegeven door het feit dat het voor belastingplichtigen mogelijk niet duidelijk is geweest dat voor aanwijzingen massaal bezwaar vanaf 1 januari 2016 een gewijzigde wettelijke regeling van kracht is, waardoor een belastingplichtige die het oneens is met de berekening van de vermogensrendementsheffing voor de jaren 2017 en volgende altijd individueel en tijdig bezwaar moet maken tegen zijn belastingaanslag, ondanks een voor die jaren geldende nieuwe aanwijzing massaal bezwaar. Van willekeur is hiermee naar het oordeel van de Rechtbank geen sprake.
Gunstigere behandeling in een andere zaak
3.3.10
Ook verwerpt de Rechtbank het beroep van belanghebbende op de omstandigheid dat in een andere zaak, op een zitting bij gerechtshof ’s-Hertogenbosch, de inspecteur met partijen (een echtpaar) is overeengekomen dat de uitkomst van de massaalbezwaarprocedure over het jaar 2017 zal worden toegepast op de aan hen opgelegde aanslagen, hoewel daartegen niet tijdig bezwaar was gemaakt.Dit is volgens de Rechtbank onvoldoende om aan te nemen dat de Inspecteur in het geval van belanghebbende heeft gehandeld in strijd met het gelijkheidsbeginsel.
Het evenredigheidsbeginsel
3.3.11
Belanghebbende heeft betoogd dat de uitzondering ten aanzien van nieuwe jurisprudentie in artikel 45aa van de Uitvoeringsregeling niet kan worden toegepast omdat de Uitvoeringsregeling in zoverre in strijd is met het evenredigheidsbeginsel. Hij beroept zich daartoe op artikel 14 EVRM, artikel 1 EP en het evenredigheidsbeginsel als algemeen rechtsbeginsel. De Rechtbank ziet echter in wat belanghebbende heeft aangevoerd geen aanleiding om te concluderen dat het evenredigheidsbeginsel is geschonden. Zij verwerpt het beroep dat belanghebbende in dit verband heeft gedaan op het arrest van het Europees Hof voor de Rechten van de Mens (hierna: EHRM) in de zaak Grobelny tegen Polen, ECLI:CE:ECHR:2020:0305JUD006047712, omdat het in die zaak om een geheel andere situatie en een ander feitencomplex ging, te weten de intrekking van een arbeidsongeschiktheidsuitkering.
Het vertrouwensbeginsel
3.3.12
Verder heeft belanghebbende zich voor de Rechtbank beroepen op het vertrouwensbeginsel. Hij beroept zich daartoe in de eerste plaats op uitlatingen die de Staatssecretaris heeft gedaan in een podcast van 14 september 2022. Daarmee is volgens belanghebbende het vertrouwen gewekt dat het box 3-inkomen van niet-bezwaarmakers op dezelfde wijze zou worden behandeld als dat van bezwaarmakers. Gelet op de gehele podcast en de context waarin de Staatssecretaris deze uitlatingen heeft gedaan, kan daaraan naar het oordeel van de Rechtbank echter niet het vertrouwen worden ontleend dat niet-bezwaarmakers ook voor rechtsherstel in aanmerking komen. Ook aan de inhoud van de voortgangsnota box 3 van 9 juni 2022, nr. 2022-0000163858kan volgens de Rechtbank niet het vertrouwen worden ontleend dat ook niet-bezwaarmakers in aanmerking komen voor rechtsherstel. Hetzelfde geldt voor de door belanghebbende genoemde passages op de website van de Belastingdienst. Die passages bevatten naar het oordeel van de Rechtbank slechts algemene informatie over het indienen van een bezwaar en een verzoek om ambtshalve vermindering. Ook aan de hiervoor in 3.3.10 beschreven handelwijze van een inspecteur tegenover een tweetal andere belastingplichtigen heeft belanghebbende volgens de Rechtbank niet het vertrouwen mogen ontlenen dat hij recht had op rechtsherstel. Er is hier namelijk geen sprake van een optreden van de Inspecteur op een zodanige wijze en onder zodanige omstandigheden dat belanghebbende redelijkerwijze mocht menen dat die handelwijze ook bedoeld was om te gelden in zijn situatie, aldus de Rechtbank.
Het zorgvuldigheidsbeginsel
3.3.13
Ook heeft belanghebbende zich erover beklaagd dat de Belastingdienst bij de wijziging van de massaalbezwaarregeling in de AWR met ingang van 2016 geen ruchtbaarheid heeft gegeven aan het feit dat onder die nieuwe regeling een tijdig bezwaar nodig is om deel te kunnen nemen aan een massaalbezwaarprocedure. Hij beroept zich op een toezegging van de wetgever dat hieraan uitvoerig ruchtbaarheid zou worden gegeven. De Rechtbank heeft deze klacht mede opgevat als een beroep op het zorgvuldigheidsbeginsel, en heeft dat beroep verworpen. Uit de brief van de Staatssecretaris van 20 mei 2019, nr. 2019-0000077881,leidt de Rechtbank af dat via een nieuwsbericht op de website van de Belastingdienst is bekendgemaakt dat een belastingplichtige die bezwaar wil maken tegen “de box 3-heffing 2017” dat zowel tijdig als individueel moet doen. Op grond daarvan neemt de Rechtbank aan dat aan de toezegging van de wetgever is voldaan.
Het beginsel van fair play
3.3.14
Naar het oordeel van de Rechtbank betoogt belanghebbende tevergeefs dat het besluit van de Inspecteur om geen ambtshalve vermindering te verlenen, in strijd is met het beginsel van fair play. Dat besluit volgt namelijk uit de wettelijke regeling. Bovendien heeft belanghebbende met hetgeen hij heeft aangevoerd niet aannemelijk gemaakt dat de Inspecteur partijdig of vooringenomen heeft gehandeld, aldus de Rechtbank.
Is de massaalbezwaarregeling van vóór 2016 blijven gelden?
3.3.15
In aanvulling op zijn stellingen met betrekking tot het recht op ambtshalve vermindering, heeft belanghebbende betoogd dat de verzoeken vallen onder de Aanwijzing bezwaarschriften tegen aanslagen inkomstenbelasting als massaal bezwaar van de Staatssecretaris van Financiën van 26 juni 2015, nr. BLKB2015/903M, Stcrt. 2015, 18400. Daarom is naar zijn mening de destijds (in 2015) geldende massaalbezwaarregeling in de AWR op deze verzoeken van toepassing, zodat voor rechtsherstel niet is vereist dat tijdig en juist bezwaar is gemaakt. De Rechtbank heeft dit betoog niet gevolgd, omdat de door belanghebbende bedoelde aanwijzing alleen betrekking heeft op aanslagen voor de jaren 2013 tot en met 2016. De onderhavige aanslagen zien op de jaren 2017 tot en met 2020 en vallen dus niet onder de reikwijdte van de aanwijzing van 26 juni 2015, aldus de Rechtbank.
Regels voor toeslagen
3.3.16
Tot slot heeft belanghebbende zich beroepen op wettelijke voorschriften en beleidsregels op het gebied van de herziening van toeslagen, op grond waarvan de uitzondering ten aanzien van nieuwe jurisprudentie op dat gebied niet van toepassing is indien de herziening voortvloeit uit de uitspraak van de Afdeling bestuursrechtspraak van de Raad van State van 24 juli 2019, ECLI:NL:RVS:2019:2528. Ook dit beroep heeft de Rechtbank verworpen, omdat de inkomstenbelasting en de toeslagen worden uitgevoerd door twee verschillende bestuursorganen die los van elkaar staan en die hun eigen bevoegdheden en hun eigen beleid hebben. Daarnaast is het toetsingskader in de onderhavige fiscale procedures anders dan het toetsingskader in een toeslagprocedure, aldus de Rechtbank.
Slotsom
3.4
De Rechtbank heeft op grond van al het voorgaande aangenomen dat geen recht bestaat op vermindering van de aanslagen, en heeft daarom de beroepen ongegrond verklaard.
4. Beoordeling van de middelen
Verschoonbare termijnoverschrijding?
4.1.1
Middel 1 richt zich tegen de hiervoor in 3.2 vermelde oordelen van de Rechtbank over de vraag of de overschrijdingen van de bezwaartermijn in dit geval verschoonbaar zijn.
4.1.2
In de oordelen van de Rechtbank ligt besloten dat zij voor de verschoonbaarheid van de termijnoverschrijding beslissend vond of van belanghebbende onder de gegeven omstandigheden in redelijkheid kon worden gevergd om tijdig bezwaar te maken. De Rechtbank is daarmee uitgegaan van het juiste juridische beoordelingskader.Zij heeft binnen dat kader terecht aangenomen dat een na het verstrijken van de bezwaartermijn opgekomen reden om alsnog bezwaar te maken, zoals in dit geval het arrest van 24 december 2021, niet maakt dat de termijnoverschrijding alsnog verschoonbaar wordt.
4.1.3
Het oordeel van de Rechtbank dat de termijnoverschrijding in de omstandigheden van dit geval niet verschoonbaar is, geeft geen blijk van een onjuiste rechtsopvatting. Dit oordeel kan voor het overige, als verweven met waarderingen van feitelijke aard, in cassatie niet op juistheid worden onderzocht. Het is ook niet onbegrijpelijk of onvoldoende gemotiveerd. Daaraan kan niet afdoen dat de Staatssecretaris, naar belanghebbende stelt, burgers beter had moeten informeren over het feit dat het onder de gewijzigde massaalbezwaarprocedure met ingang van 2016 voor een belastingplichtige nodig is geworden om individueel bezwaar te maken. Zelfs indien die stelling juist zou zijn, neemt dat niet weg dat de reden voor belanghebbende om zich tegen de aanslagen te verzetten pas is opgekomen met het arrest van 24 december 2021, toen de daarvoor geldende bezwaartermijn al was verstreken. Uitgebreidere voorlichting over de wijziging van de massaalbezwaarprocedure per 2016 had daarin geen verandering kunnen brengen.
4.1.4
Opmerking verdient dat het EVRM, ook indien het gaat om een schending van in dat verdrag of in een protocol daarbij gewaarborgde fundamentele rechten, niet eraan in de weg staat dat een verdragsluitende staat van een belanghebbende die zich op zo’n schending beroept, verlangt dat deze redelijke bezwaar- en beroepstermijnen in acht neemt. Dit is met name niet in strijd met het in artikel 13 EVRM neergelegde recht op een effectief rechtsmiddel tegen schendingen van het EVRM. Hierop wijst ook de regeling in artikel 35, lid 1, EVRM, op grond waarvan het EHRM een zaak pas in behandeling kan nemen nadat alle nationale rechtsmiddelen zijn uitgeput. Die eis van uitputting brengt onder meer mee dat rechtsmiddelen waarmee in de nationale rechtssfeer wordt geklaagd over een schending van het EVRM, aangewend moeten worden binnen de termijnen die daarvoor in het nationale procesrecht in redelijkheid zijn gesteld.De bezwaar- en beroepstermijn van zes weken als bedoeld in artikel 6:7 Awb kan in dit verband als zo’n redelijke termijn worden aangemerkt.
4.1.5
Evenmin staat het EVRM eraan in de weg dat een verdragsluitende staat op de eis van inachtneming van dergelijke termijnen slechts een uitzondering maakt indien de overschrijding van zo’n termijn verschoonbaar is in de zin van artikel 6:11 Awb, zoals die bepaling in de rechtspraak van de Hoge Raad wordt uitgelegd. Die rechtspraak sluit ook aan bij de lijn die het EHRM volgt in het kader van het uitputtingsvereiste van artikel 35, lid 1, EVRM, welke lijn inhoudt dat het vereiste van inachtneming van termijnen van nationaal procesrecht niet aan de betrokkene wordt tegengeworpen indien hij niet over een realistische mogelijkheid beschikte om daaraan te voldoen.
4.1.6
Het Nederlandse bestuursprocesrecht is in dit opzicht ook in overeenstemming met het – in deze zaak overigens niet toepasselijke – artikel 6 EVRM. In samenhang bezien met de uitzondering van artikel 6:11 Awb, voldoen de regels in de Awb over de bezwaar- en beroepstermijnen namelijk aan de eisen die in de rechtspraak van het EHRM over artikel 6 EVRM worden gesteld aan de toegang tot de rechter.Zij tasten namelijk het recht om een rechtsmiddel aan te wenden niet in zijn kern aan, dienen een legitiem doel – de bevordering van een behoorlijke rechtspleging en van de rechtszekerheid– en staan in een redelijke verhouding tot dat doel.
4.1.7
Middel 1 faalt daarom.
Vormt het arrest van 24 december 2021 nieuwe jurisprudentie?
4.2.1
Middel 2 bestrijdt het hiervoor in 3.3.3 vermelde oordeel van de Rechtbank. Het betoogt dat op basis van de jurisprudentie die de Hoge Raad heeft gewezen vóór het arrest van 24 december 2021 al duidelijk bleek dat belastingheffing over een op forfaitaire wijze bepaald rendement dat hoger is dan het werkelijk genoten rendement, in strijd komt met het eigendomsrecht.
4.2.2
Het middel faalt, aangezien het oordeel van de Rechtbank juist is. Zoals de Hoge Raad al heeft beslist in het arrest van 20 mei 2022, vormde het arrest van 24 december 2021 nieuwe jurisprudentie met betrekking tot het forfaitaire stelsel van heffing in box 3 zoals dat met ingang van het jaar 2017 gold. Dit stelsel wijkt zodanig af van de voorheen geldende wettelijke regeling, dat de over die voorgaande regeling gewezen rechtspraak geen uitsluitsel biedt over de verenigbaarheid met het EVRM en het EP van het per 2017 ingevoerde stelsel. Bovendien is het arrest van 24 december 2021 ook in die zin nieuw, dat de Hoge Raad zich daarin, anders dan in zijn eerdere rechtspraak over box 3, genoodzaakt zag een belanghebbende adequate rechtsbescherming te bieden tegen een geconstateerde schending van zijn fundamentele rechten.
4.2.3
De Hoge Raad ziet geen grond om in zoverre terug te komen van het arrest van 20 mei 2022.
Het verbod van discriminatie
4.3
Middel 6, onderdeel A, richt zich tegen het hiervoor in 3.3.7 vermelde oordeel van de Rechtbank met het betoog dat de uitzondering ten aanzien van nieuwe jurisprudentie in artikel 45aa, aanhef en letter b, van de Uitvoeringsregeling in strijd is met het verbod van discriminatie. Het middel faalt in zoverre. De Rechtbank heeft terecht geoordeeld dat de groep niet-bezwaarmakers feitelijk en rechtens niet in dezelfde positie verkeert als de groep bezwaarmakers.
Het evenredigheidsbeginsel
4.4.1
De middelen 4 en 5 richten zich tegen de hiervoor in 3.3.11 vermelde verwerping door de Rechtbank van het beroep dat belanghebbende heeft gedaan op het evenredigheidsbeginsel.
4.4.2
Volgens middel 5 dient de uitzondering ten aanzien van nieuwe jurisprudentie in artikel 45aa van de Uitvoeringsregeling buiten toepassing te worden gelaten wegens een onzorgvuldige voorbereiding en een gebrekkige motivering, omdat bij de totstandkoming van die uitzondering de gerechtvaardigde belangen van de belastingplichtigen die daardoor worden geraakt, niet kenbaar zijn meegewogen. Voor het geval moet worden aangenomen dat de gerechtvaardigde belangen van de betrokken belastingplichtigen wel kenbaar zijn meegewogen, betoogt het middel dat de gevolgen van die afweging voor deze belastingplichtigen onevenredig zijn in verhouding tot de doelen die met de uitzondering ten aanzien van nieuwe jurisprudentie worden gediend. De budgettaire en uitvoeringstechnische belangen van de Staat wegen volgens het middel niet op tegen het gerechtvaardigde belang van de betrokken belastingplichtigen om een belasting te betalen op basis van werkelijk rendement, in plaats van een grondrechtenschendende heffing over inkomen dat niet daadwerkelijk is genoten.
4.4.3
Het middel gaat terecht ervan uit dat in dit geval, naar aanleiding van het beroep van belanghebbende op het evenredigheidsbeginsel als algemeen rechtsbeginsel, in de eerste plaats dient te worden onderzocht of de door hem aangevoerde gerechtvaardigde belangen van de belastingplichtigen die daardoor worden geraakt, kenbaar zijn meegewogen bij de totstandkoming van de uitzondering ten aanzien van nieuwe jurisprudentie.Een dergelijk onderzoek dient bij een niet als wetgeving in formele zin aan te merken algemeen verbindend voorschrift, zoals de Uitvoeringsregeling, niet alleen plaats te vinden indien het voorschrift een lastenverzwaring voor de betrokken belastingplichtigen met zich brengt, maar ook indien het – zoals in dit geval – andere negatieve gevolgen voor de betrokken belastingplichtigen heeft.
4.4.4
De uitzondering met betrekking tot nieuwe jurisprudentie in artikel 45aa, aanhef en letter b, van de Uitvoeringsregeling, die blijft binnen de regelgevende bevoegdheid die in artikel 9.6, lid 2, Wet IB 2001 aan de Minister van Financiën is gegeven, vormt inhoudelijk een voortzetting van voorheen door de Belastingdienst gehanteerd beleid. Uit de opmerkingen van de Minister van Financiën, geciteerd in de onderdelen 5.22 en 5.23 van de gemeenschappelijke bijlage bij de conclusie van de Advocaat-Generaal, moet worden afgeleid dat dit beleid is gebaseerd op een afweging van algemene overwegingen van rechtszekerheid en praktische overwegingen enerzijds, en het financiële belang van burgers bij een ambtshalve vermindering anderzijds.Daarom moet worden aangenomen dat de gerechtvaardigde belangen van de betrokken belastingplichtigen zijn meegewogen bij de totstandkoming van de uitzondering ten aanzien van nieuwe jurisprudentie, en ook kenbaar zijn meegewogen bij de codificatie daarvan in artikel 45aa van de Uitvoeringsregeling. Daardoor is geen sprake van een onzorgvuldige voorbereiding of gebrekkige motivering van artikel 45aa, aanhef en letter b, van de Uitvoeringsregeling, wat tot gevolg zou hebben dat niet kan worden beoordeeld of het voorschrift in strijd is met het evenredigheidsbeginsel.
4.4.5
De Hoge Raad komt daarmee toe aan toetsing van de uitzondering met betrekking tot nieuwe jurisprudentie aan het evenredigheidsbeginsel als algemeen rechtsbeginsel. Hij zal daarbij de geschiktheid, de noodzaak en de evenwichtigheid van die uitzondering beoordelen.De toetsing dient in dit geval materieel terughoudend te zijn, aangezien bij de totstandkoming van artikel 45aa, aanhef en letter b, van de Uitvoeringsregeling politiek-bestuurlijke afwegingen zijn gemaakt.Een indringender toets is hier niet vereist, omdat geen sprake is van een regeling die in hoge mate ingrijpt in het leven van een belanghebbende.
4.4.6
Met inachtneming daarvan komt de Hoge Raad tot de slotsom dat de uitzondering in artikel 45aa van de Uitvoeringsregeling met betrekking tot nieuwe jurisprudentie de toets aan het evenredigheidsbeginsel kan doorstaan. Op basis van een terughoudende beoordeling kan niet worden gezegd dat de nadelige gevolgen van die uitzondering voor de betrokken belastingplichtigen onevenredig zijn in verhouding tot de daarmee te dienen doelen, die zijn gelegen in algemene overwegingen van rechtszekerheid en praktische overwegingen (zie hiervoor in 4.4.4). Daarbij dient in aanmerking te worden genomen dat de uitzondering geschikt en noodzakelijk is om die doelen te bereiken. Zij kan niet als onevenwichtig worden aangemerkt, mede gelet op het feit dat zij niet leidt tot een verschil in behandeling tussen gelijke gevallen (zie hiervoor in 4.3, slotzin).
4.4.7
In het licht van wat hiervoor in 4.1.4 is overwogen, kan ook niet worden geoordeeld dat de uitzondering met betrekking tot nieuwe jurisprudentie in strijd is met het evenredigheidsbeginsel voor zover het, zoals hier, gaat om jurisprudentie waaruit een schending blijkt van fundamentele rechten uit het EVRM of een protocol daarbij.
4.4.8
Ook in zoverre ziet de Hoge Raad geen aanleiding om terug te komen van zijn arrest van 20 mei 2022.
4.4.9
Middel 5 faalt daarom voor zover het betoogt dat de regel die een uitzondering maakt ten aanzien van nieuwe jurisprudentie – artikel 45aa, aanhef en letter b, van de Uitvoeringsregeling – in strijd is met het evenredigheidsbeginsel als algemeen rechtsbeginsel.
4.4.10
Toetsing aan evenredigheidsvereisten die voortvloeien uit het EVRM en het EP, die een zeer ruime beoordelingsruimte laten aan de regelgever, leidt niet tot een andere uitkomst. De middelen falen daarom eveneens voor zover zij iets anders betogen.
4.4.11
De middelen 4 en 5 falen (ook) voor zover zij de klacht inhouden dat toepassing van de uitzondering ten aanzien van nieuwe jurisprudentie in de bijzondere omstandigheden van dit geval een inbreuk vormt op het evenredigheidsbeginsel als ongeschreven beginsel van behoorlijk bestuur. Aangezien de afwijzingen van de verzoeken van belanghebbende om ambtshalve vermindering moeten worden aangemerkt als zogenoemde gebonden besluiten en zij hun grondslag vinden in een algemeen verbindend voorschrift, niet zijnde een wet in formele zin, geldt dat uitsluitend moet worden beoordeeld of er bijzondere omstandigheden zijn die maken dat toepassing van dat algemeen verbindende voorschrift (artikel 45aa van de Uitvoeringsregeling) in het voorliggende geval tot een onevenredige uitkomst zou leiden, waarbij het dan alleen nog gaat om de evenwichtigheid van die besluiten. De uitkomst van een besluit is onevenwichtig als de gevolgen ervan in de gegeven omstandigheden voor een belanghebbende onredelijk bezwarend zijn.Belanghebbende heeft geen feiten gesteld die zouden kunnen meebrengen dat in zijn geval sprake is van bijzondere omstandigheden waardoor toepassing van de uitzondering in zijn geval onredelijk bezwarend zou zijn.
4.4.12
Het hiervoor in 3.3.11 vermelde, door belanghebbende ingeroepen arrest van het EHRM in de zaak Grobelny tegen Polen maakt dat niet anders. De beslissing van het EHRM in dat arrest was namelijk gebaseerd op de bijzondere omstandigheden in die zaak, die voor de klager leidden tot een buitensporige individuele last. Zulke omstandigheden heeft belanghebbende in deze zaak evenmin gesteld.
4.4.13
De middelen 4 en 5 falen daarom in hun geheel.
Overige klachten
4.5
De middelen voor het overige bevatten klachten tegen de oordelen van de Rechtbank die hiervoor zijn weergegeven in de onderdelen 3.3.4, 3.3.6, 3.3.7 voor het overige, 3.3.8 tot en met 3.3.10, en 3.3.12 tot en met 3.3.16. De Hoge Raad heeft ook deze klachten over de uitspraak van de Rechtbank beoordeeld. De uitkomst hiervan is dat ook deze klachten niet kunnen leiden tot vernietiging van die uitspraak. De Hoge Raad hoeft niet te motiveren waarom hij tot dit oordeel is gekomen. Bij de beoordeling van deze klachten is het namelijk niet nodig om antwoord te geven op vragen die van belang zijn voor de eenheid of de ontwikkeling van het recht (zie artikel 81, lid 1, van de Wet op de rechterlijke organisatie).
Slotoverwegingen
4.6
Deze procedure is een van de vier procedures die zijn geselecteerd als proefprocedure in het kader van de zogenoemde massaalbezwaarplusprocedure. Naar aanleiding van de gegevens over de selectie van belanghebbenden voor deze procedures, zoals vermeld in onderdeel 2.14 van de gemeenschappelijke bijlage bij de conclusie van de Advocaat-Generaal, verdient nog opmerking dat bij de voorgaande beoordeling in dit arrest, afgezien van bijzondere omstandigheden als hiervoor bedoeld in 4.4.11 en 4.4.12, geen betekenis toekomt aan de samenstelling en de omvang van het inkomen en vermogen van de belastingplichtige en diens eventuele fiscale partner. Die individuele financiële omstandigheden kunnen in dit verband alleen een rol spelen als het gaat om de hiervoor in 4.4.11 en 4.4.12 vermelde, en in dit geval ontkennend beantwoorde vragen of toepassing van de uitzondering ten aanzien van nieuwe jurisprudentie in de bijzondere omstandigheden van het geval zou leiden tot een resultaat dat voor een belanghebbende onredelijk bezwarend is dan wel tot een met artikel 1 EP strijdige buitensporige individuele last.
4.7
De slotsom in deze zaak is dat alle middelen falen, zodat het beroep in cassatie ongegrond moet worden verklaard. Dit betekent dat de aanslagen van belanghebbende niet alsnog worden verminderd.
5. Proceskosten
De Hoge Raad ziet geen aanleiding voor een veroordeling in de proceskosten.
6. Beslissing
De Hoge Raad verklaart het beroep in cassatie ongegrond.
Dit arrest is gewezen door de vice-president J.A.R. van Eijsden als voorzitter, en de raadsheren M.W.C. Feteris, M.T. Boerlage, A.E.H. van der Voort Maarschalk en W.A.P. van Roij, in tegenwoordigheid van de waarnemend griffier J.P.J. van Kampen, en in het openbaar uitgesproken op 25 juni 2026.
Uitspraak 25‑06‑2026
Inhoudsindicatie
Inkomstenbelasting; art. 9.6 en 9.7 Wet IB 2001, art. 45aa Uitvoeringsregeling inkomstenbelasting 2001, art. 25c AWR, art. 13 EVRM, art. 1 EP EVRM; Sprongcassatie, proefprocedure, evenredigheidsbeginsel, exceptieve toetsing, rechtstreekse toetsing, “Massaalbezwaarplusprocedure” over de vraag of ook niet-bezwaarmakers met een beroep op het arrest ECLI:NL:HR:2021:1963 alsnog in aanmerking kunnen komen voor vermindering van box 3-heffing.
Partij(en)
HOGE RAAD DER NEDERLANDEN
BELASTINGKAMER
Nummer 25/02701
Datum 25 juni 2026
ARREST
in de zaak van
[X] (hierna: belanghebbende)
tegen
de STAATSSECRETARIS VAN FINANCIËN
op het beroep in cassatie tegen de uitspraak van de Rechtbank Zeeland-West-Brabant van 14 juli 2025, nrs. BRE 24/6239 t/m 24/6242, betreffende de aan belanghebbende voor de jaren 2017 tot en met 2020 opgelegde aanslagen in de inkomstenbelasting/premie volksverzekeringen.
1. Geding in cassatie
Belanghebbende, vertegenwoordigd door C. Overduin, heeft tegen de uitspraak van de Rechtbank beroep in cassatie ingesteld. Het beroepschrift in cassatie is aan dit arrest gehecht en maakt daarvan deel uit.
De Staatssecretaris, vertegenwoordigd door [P] , heeft een verweerschrift ingediend.
De Advocaat-Generaal M.R.T. Pauwels heeft op 8 mei 2026 geconcludeerd tot ongegrondverklaring van het beroep in cassatie.
Belanghebbende heeft schriftelijk op de conclusie gereageerd.
2. Beoordeling van de middelen
De middelen falen op de gronden die zijn vermeld in het arrest dat de Hoge Raad vandaag heeft uitgesproken in de zaak met nr. 25/02700, ECLI:NL:HR:2026:907, waarvan een geanonimiseerd afschrift aan dit arrest is gehecht.
3. Proceskosten
De Hoge Raad ziet geen aanleiding voor een veroordeling in de proceskosten.
4. Beslissing
De Hoge Raad verklaart het beroep in cassatie ongegrond.
Dit arrest is gewezen door de vice-president J.A.R. van Eijsden als voorzitter, en de raadsheren M.W.C. Feteris, M.T. Boerlage, A.E.H. van der Voort Maarschalk en W.A.P. van Roij, in tegenwoordigheid van de waarnemend griffier J.P.J. van Kampen, en in het openbaar uitgesproken op 25 juni 2026.
Beroepschrift 25‑05‑2026
Hoge Raad der Nederlanden
(Belastingkamer)
Postbus 20303
2500 EH DEN HAAG
(Uitsluitend digitaal ingediend)
[…], 21 september 2025
Betreft: Uw kenmerk25/02700 (sprong)cassatieberoep inzake uitspraak d.d. 26 juni 2025 Rechtbank Den Haag ([…]), IB/PVV 2017-2020
Edelhoogachtbaar College,
Hierbij dienen wij als gemachtigde de motivering in van het d.d. 4 augustus jl. ingestelde pro forma cassatieberoep namens […] (‘belanghebbende ’) tegen de uitspraak d.d. 26 juni 2025 van Rechtbank Den Haag. Uw college heeftons tot en met 22 september 2025 in de gelegenheid gesteld om de gronden van het beroep aan te vullen. Die gronden treft u als aanvulling op het cassatieberoepschrift hierna aan.
I. Inleiding
Rechtsvraag in massaalbezwaarplusprocedure
1.
Dit cassatieberoepschrift heeft betrekking op één van de vier voor de zogenoemde massaalbezwaarplus procedure geselecteerdezaken (hierna: ‘MB+ procedure resp. MB+-zaken’) naar aanleiding van het Besluitd.d. 25 januari 2023, nr. 2023-1194, Stcrt. 2023, 2860). In dat besluit is de (overkoepelende) rechtsvraag van de MB+-procedure als volgt geformuleerd:
‘Kunnen degenen wiens aanslag inkomstenbelasting over het kalenderjaar 2017 of2018 of2019 of2020 reeds unnerroepelijkvaststondop24december 2021 (hierna: de niet-bezwaarmakers) wegens strijd met supranationale bepalingen, zoals bijvoorbeeld maar niet uitsluitend artikel 1 van het Eerste Protocol bij het EVRM of artikel 14 EVRM, of strijd met nationale regelingen of strijd met de algemene beginselen van behoorlijk bestuur, zoals bijvoorbeeld maar niet uitsluitend het evenredigheidsbeginsel of het gelijkheidsbeginsel, een beroep doen op het arrest dat de Hoge Raad op die datum gewezen heeft (ECLI:NL:HR:2021:1963)?’'
Kern van de zaak
2.
In de kern gaat het om de vraag of, bij het feitencomplex c.q. de gang van zaken qua wet- en regelgeving c.q. qua beleid inzake de niet-bezwaarmakers, het beginsel van de formele rechtskracht moet wijken voor de schending op stelsel niveau van de fundamentele rechten (op grond van artikel 14 Europees Verdrag voor de Rechten van de Mens (hierna: ‘EVRM‘ en artikel 1 Eerste Protocol bij het EVRM (hierna: ‘EP EVRM’).
3.
Door het beroep ongegrond te verklaren miskent de Rechtbank dat belanghebbende het slachtoffer is geweest van een stelselmatige schending van zijn eigendomsrecht, zodat op grond van het EVRM dan wel beginselen van behoorlijk bestuur rechtsherstelgeboden dient te worden.
4.
Deze verplichting geldt temeer wanneer de overheid — tegen beter weten in — fouten heeft gemaakt en de burger slechts vraagt om terug te geven wat de overheid ten onrechte heeft ontnomen: in dit geval belastingheffing over wettelijk verondersteld inkomen dat feitelijk niet is genoten, waarbij het forfaitair belaste rendement het werkelijke rendement overschrijdt. De verplichting tot rechtsherstel voor de overheid geldt temeer omdat de Hoge Raad al verschillende keren heeftaangegeven dat het bewuste stelsel van inkomstenbelasting strijdig is met het EVRM, maar de rechter geen rechtsherstel kon bieden. Ondanks de duidelijke aanwijzingen van de Hoge Raad heeft de wetgeverjarenlang verzuimd de wet in overeenstemming te brengen met de voorwaarden van het EVRM en is omwille van budgettaire overwegingen de met het EVRM strijdige wettelijke regeling bij voortduring en willens en wetens gecontinueerd.
5.
De aanslagen die het onderwerp zijn van deze procedure en ter zake waarvan verzoeken om ambtshalve vermindering zijn gedaan, zijn gebaseerd op het box 3 systeem dat fictieverendementen belast. In het geval van belanghebbende geldt dat hij met zijn banktegoeden in de jaren waarop dit geschil betrekking heeft, nimmer de fictieve rendementen heeft kunnen behalen. Zoals in r.o. 2–5 van de Rechtbank uiteen is gezet overschrijdt de box 3 belasting in de jaren 2017 tot en met 2020 het werkelijke rendement. Dit vormt een schending van artikel 1 EP EVRM jo. artikel 14 EVRM.
6.
Rechtsherstel is makkelijk te bieden door belanghebbende op basis van het werkelijke rendement te belasten. Nederlands nationaal recht staat hieraan niet in de weg. Artikel 9.6Wet IB 2001 bevat specifiek voor de inkomstenbelasting, wettelijk vastgelegde en in dit geval ook concreet toepasbare regels voor het verlenen van ambtshalve vermindering. Precedentwerking mag hierbij in elk geval geen argument zijn om geen rechtsherstel te bieden. Derhalve had de Minister van Financiën c.q. de Staatssecretaris van Financiën rechtsherstelmoeten bieden.
7.
Artikel 45aa Uitvoeringsregeling IB 2001 (hierna: ‘artikel 45aaURIB’) is de uitwerking van artikel 9.6, lid 2 Wet IB 2001. Artikel 45aa URIB luidt in aanhef als volgt: ‘De inspecteur vermindert ambtshalve een belastingaanslag die opeen te hoog bedrag is vastgesteld zodra hem dat is gebleken, tenzij: Artikel 45aa URIB formuleert vervolgens voorwaarden die de inspecteur moet toepassen bij het verlenen van ambtshalve vermindering. In onderdeel b is bepaald dat geen ambtshalve vermindering wordt verleend indien de onjuistheid van de belastingaanslag ‘voortvloeit uit jurisprudentie die eerst is gewezen nadat die belastingaanslag onherroepelijk vast is komen te staan, tenzij de Minister van Financiënanders heeft bepaald’.
8.
Vanwege de beperking dat (het verzoek om) de vermindering niet gebaseerd mag zijn op ‘nieuwejurisprudentie’ (hierna: ‘nieuwe jurisprudentie beperking’) zijn de verzoeken van belanghebbende niet gehonoreerd. Deze positie is onhoudbaar in het licht van het EVRM en de algemene beginselen van behoorlijk bestuur. De Minister van Financiën dient bij een stelselmatige schending van het EP EVRM zijn discretionaire bevoegdheid te gebruiken. Het nalaten hiervan enkel op grond van budgettaire overwegingen is in strijd met het EVRM cq EP EVRM.
9.
De rechtsvraag als hiervoor genoemd, dient naar de mening van belanghebbende bevestigend te worden beantwoord: ook de niet-bezwaarmakers hebben recht op rechtsherstel. Ook bij hen dient de schending van artikel 1 EP EVRM jo. artikel 14 EVRM vanaf 2017 tot rechtsherstel te leiden. De redenen waarom, zal belanghebbende hierna toelichten.
Vragen aan het EHRM
10.
Dit geschil betreft een principiële rechtsvraag. Dat geldt des te meer nu de geconstateerde schending van de fundamentele rechten ingevolge het EVRM zich niet in een individuele, specifieke casus voordoet maar alhier sprake is van een schending op stelselniveau die jaarlijks meer dan één miljoen belastingplichtigen direct raakt. De schending op stelselniveau zorgt voor een extra dimensie die maakt dat het stellen van prejudiciële vragen door de Hoge Raad aan het EHRM naar de mening van belanghebbende te verkiezen is. Het 16e Protocol bij het EVRM voorziet in deze mogelijkheid. Dit geeft het EHRM alsdan de gelegenheid om duidelijk te maken onder welke omstandigheden bij een schending van door het EVRM beschermde rechten ‘op stelselniveau’, het beginsel van de formele rechtskracht moet wijken en compensatie geboden moet worden door de Staat.
II. Cassatieberoepsgronden
11.
Belanghebbende stelt de volgende middelen van cassatie voor.
Middel 1
Schending van het recht, in het bijzonder artikel 6:11 Awb, doordat de Rechtbank (in r.o. 57–58) heeft geoordeeld dat de termijnoverschrijding niet verschoonbaar is. Dat oordeel is onjuist om de hierna genoemde redenen.
Toelichting
12.
De kern van het betoog van belanghebbende is dat het hem niet mag worden tegengeworpen dat hij geen bezwaar heeft gemaakt tegen de onderhavige belastingaanslagen. Dit standpunt is gebaseerd op (i) het feit dat de Hoge Raad in zijn jurisprudentie van vóór het Kerstarrest heeft geoordeeld dat rechtsherstel niet aan de rechter is, maar aan de wetgever, zodat van een bezwaarprocedure geen succes te verwachten viel, en (ii) de tekortschietende communicatie vanuit de Belastingdienst over de massaal bezwaarprocedure.
13.
Ad (i): Met het Kerstarrest werd duidelijk dat de rechter wél rechtsherstel kan bieden. Vóór het Kerstarrest was het voor burgers dus niet voorzienbaar dat bezwaar maken zinvol zou zijn. Van burgers mag niet worden verlangd dat zij uitvoorzorg tegen elke belastingaanslag bezwaar maken, enkel omdat er een kans bestaat dat de regeling achteraf onrechtmatig blijkt te zijn. Dat zou een disproportionele en onrealistische eis zijn, zeker voor burgers zonder juridische of fiscale kennis.
14.
Ad (ii): Zoals in onderdeel 108 van het beroepschrift in eerste aanleg is toegelicht, heeft de Belastingdienst in zijn informatieverstrekking aan de burger er onvoldoende op gewezen dat de massaal bezwaarregeling per 1 januari 2016 was gewijzigd en dat de burger uitsluitend kan meedoen als hij individueel tijdig en juist bezwaar maakte tegen diens definitieve aanslag inkomstenbelasting en is de informatieverstrekking te karig geweest, hetgeen nadrukkelijk in strijd is met de gedane toezegging tijdens het wetgevingsproces tot uitgebreide en duidelijke voorlichting. Dat de informatievoorziening door de Staatssecretaris omtrent de wijziging van de massaal bezwaarprocedure beter had gekund is ook erkend door Rechtbank Zeeland — West-Brabant.
15.
Onder deze omstandigheden is de termijnoverschrijding dan ook niet aan belanghebbende toe te rekenen.
Middel 2
Schending van het recht, in het bijzonder artikel 45aa URIB, doordat de Rechtbank (in r.o. 16) heeft geoordeeld dat de onjuistheid van de aanslagen niet uit eerdere rechtspraak dan het Kerstarrest volgt. Dat oordeel is onjuist om de hierna genoemde redenen.
Toelichting
16.
Belanghebbende meent dat op basis van de jurisprudentie die door de Hoge Raad is gewezen vóór het Kerstarrestal duidelijk bleek dat een belastingheffing over een op forfaitaire wijze bepaald rendement dat hoger is dan het werkelijk genoten rendement, in strijd komt met het eigendomsrecht. Dit zal zij hieronder verder toelichten.
17.
In het arrest van 10 juni 2016 overwoog de Hoge Raad dat, wanneer duidelijk wordt dat het forfaitaire box 3 rendement onhaalbaar is en de wetgever ervoor kiest om uit te blijven gaan van een forfaitair rendement, van de wetgever mag worden verlangd dat hij de regeling aanpast, teneinde de beoogde benadering van de werkelijkheid te herstellen.
18.
In het arrest van 14 juni 2019 overwoog de Hoge Raad dat voor 2013 en 2014 op stelselniveau het door de wetgever veronderstelde rendement van 4% niet meer haalbaar was voor belastingplichtigen zonder daar (veel) risico voor te hoeven nemen en dat daarmee op stelselniveau het eigendomsgrondrecht werd geschonden. Het stelsel van box 3 vanaf 2017 bevat volgens de Hoge Raad dezelfde tekortkomingen als het oude stelsel, waardoor sprake is van een inbreuk op het eigendomsrecht voor diegene die hierdoor wordt geconfronteerd met een heffing die hoger is dan zijn werkelijk behaalde rendement. In r.o. 3.6.2. van het Kersarrest overwoog de Hoge Raad:
‘dat de thans geldende regeling nog steeds dezelfde tekortkomingen bevat als die voorde jaren 2017 en 2018, en dat de wetgever weliswaar sinds 2015 werkt aan spoedige invoering van een heffing op basis van werkelijke rendementen, maar die invoering niet vóór2025 kan worden verwacht.’
19.
Daarbovenop overwoog de Hoge Raad in r.o. 3.3.5 dat het forfaitaire stelsel zelfs verder af was komen te staan van een heffing over inkomen waarvan kan worden aangenomen dat een individuele belastingplichtige het daadwerkelijk heeft genoten:
‘Met het sinds 2017 geldende forfaitaire stelsel beoogt de wetgever aan te sluiten bij de rendementen die door belastingbetalers in de voorafgaande jaren gemiddeld zijn behaald. Daarmee is verlaten het voordien geldende uitgangspunt dat het forfait is afgestemd op het rendement dat alle belastingplichtigen in de praktijkgemiddeld zouden moeten kunnen behalen zonder dat zij daarvoor(veel) risicohoeven te nemen. Door deze verandering is het forfaitair stelsel verder af komen te staan van een heffing over inkomen waarvan kan worden aangenomen dat een individuele belastingplichtige het daadwerkelijk heeft genoten. Het nieuwe stelsel perkt de door artikel 1 EP gegarandeerde vrije beschikkingsmacht in doordat het een verhoudingsgewijs zware financiële last verbindt aan de keuze om niet over te gaan tot het risicovol beleggen van vermogen. ’
20.
Uit deze rechtspraak blijkt duidelijk waar de Hoge Raad de grens trok: een belastingdruk van meer dan 100% op het te belasten rendement. Ten onrechte oordeelt de Rechtbank dat het niet mogelijk is om een beroep te doen op deze arresten. Het gaat erom dat deze arresten reeds duidelijk maken dat de box 3-belastingheffing op stelsel niveauin strijd is met het eigendomsrecht van artikel 1 EP EVRM als een forfait wordt gehanteerd waarvan duidelijk is dat premisses die ten grondslag liggen aan dat forfait de werkelijkheid niet benaderen (en dat ook nooit hebben gedaan). Om deze reden kan het Kerstarrest niet worden gezien als ‘nieuwe jurisprudentie’ in de zin van artikel 45aa URIB.
Middel 3
Schending van het recht, in het bijzonder artikel 45aa URIB, doordat de Rechtbank (in r.o. 18) heeft geoordeeld dat verweerder er bij het opleggen van de onderhavige aanslagen redelijkerwijs van uit mocht gaan dat zijn rechtsopvatting op het moment dat de aanslagen onherroepelijk zijn geworden juist was. Dat oordeel is onjuist om de hierna genoemde redenen.
Toelichting
21.
Voor de beantwoording van de vraag of de inspecteur er redelijkerwijs van uit mocht gaan dat zijn rechtsopvatting juist was, is het arrest van 26 april 2024 leidend. Hierin bepaalde de Hoge Raad dat een redelijke uitleg van de regels over nieuwe jurisprudentie meebrengt dat de inspecteur niet met een beroep daarop kan weigeren een belastingaanslag ambtshalve te verminderen, indien hij bij het opleggen van die aanslag is uitgegaan van een rechtsopvatting waarvan hij redelijkerwijs niet mocht menen dat die juist was. In een dergelijk geval kan niet worden gezegd dat de onjuistheid van de belastingaanslag ‘voortvloeit ’ uit latere jurisprudentie zoals bedoeld in artikel 45aa, letter b, van de Uitvoeringsregeling. Of de inspecteur in redelijkheid mocht menen dat zijn standpunt juist was, moet worden beoordeeld naar de stand van het recht op het moment waarop de belastingaanslag onherroepelijk is geworden.
22.
Onderstaand hebben wij een overzicht opgenomen met de data waarop de onderhavige aanslagen onherroepelijk zijn geworden:
Aanslag | Dagtekening | Datum onherroepelijkheid |
|---|---|---|
2017 | 26 mei 2018 | 7 juli 2018 |
2018 | 24 mei 2019 | 5 juli 2019 |
2019 | 16 mei 2020 | 27 juni 2020 |
2020 | 4 juni 2021 | 16 juli 2021 |
23.
Voor de vraag of de inspecteur ten tijde van het opleggen van de aanslagen niet redelijkerwijs mocht menen dat deze juist waren, is uiteraard de jurisprudentie van de Hoge Raad relevant. Zoals in de toelichting bij het vorige middel is uiteengezet, volgt uit die rechtspraak duidelijk dat het in strijd is met het eigendomsgrondrecht om meer dan 100% van het werkelijk rendement te belasten. Zo dit de inspecteur nog niet duidelijk was uit de rechtspraak van de Hoge Raad, dan had hij dit ook kunnen opmaken uit de vakliteratuur. Na de indiening van het wetsvoorstel ter zake verschenen zeer kritische publicaties in de fiscale vakliteratuur.
24.
In het bijzonder wijst belanghebbende op het artikel van M. Romyn, gepubliceerd in WFR 2015/1528, met de titel ‘Hoe Wiebes een ‘Budget neutrale’ box-3 bij elkaar fantaseert’. Hierin schrijft Romyn onder meer:
‘Het Europese mensenrechtenverdrag verbiedt onteigening zonder toereikende vergoeding. Ook excessieve belastingen kunnen onder dit verbod vallen, met name als een inkomsten- of vermogensbelasting structureel niet of nauwelijks uit de inkomsten uit de desbetreffende vermogensbestanddelen kan worden voldaan.
Dat de haalbare rendementen structureel achterblijven bij de forfaitaire percentages kan evenzeer een grond zijn voor het onrechtmatig verklaren van de heffing. Met zijn willekeurig hoge inschattingen van ‘langetermijnrendementen ’ loopt Wiebes het risico dat het hof in Straatsburg oordeelt dat de vermogensrendementsheffing geen redelijke grondslag meer heeft.’
25.
Voorts wijst belanghebbende op het artikel van prof. dr. L.G.M. Stevens in WFR 2018/178, ‘Staatsfonds voor box 3 slachtoffers ’, waarin hij schrijft:,
‘Erger nog is dat in 2017 de verontwaardiging over de ongeloofwaardigheid van de fictiebepaling voor het kabinet aanleiding was het opkomend rumoer te bestrijden door bijna schaamteloos een extra fictie toe te voegen. Dat, terwijl juist de wanverhouding tussen fictie en realiteit de oorzaak van de boosheid was. De toegevoegde fictiebepaling gaat ervan uit dat beleggers met grote beleggingsportefeuilles hogere rendementen kunnen behalen dan kleine beleggers en dat daarom de bestaande grondslag moet worden gedifferentieerd naar de omvang van het belegde vermogen. Alsof voor alle beleggers een dergelijk rendementgedreven beleggingsgedrag tot het normale patroon behoort.
Eerder moest de Staatssecretaris van Financiën al toegeven dat het forfaitair rendement nogal hoog was vastgesteld, maar dat de schatkist zich geen budgettaire derving kon veroorloven.’
26.
Ook de Raad van State was in haar advies d.d. 19 september 2015 bij het wetsvoorstel tot herziening van box 3 voor het jaar 2017 buitengewoon kritisch:
‘Zij wijst er voorts op dat de voorgestelde opeenstapeling van ficties niet bijdraagt aan complexiteitsreductie maar juist complicerend werkt, en bovendien, in het bijzonder bij voorzichtige beleggers, nadeliger kan uitpakken dan het huidige forfait’.
Alsook:
‘De Afdeling merkt opdat een forfaitair bepaalde rendement nog verder dan onder de thans bestaande vermogensrendementsheffing afwijkt van de werkelijk behaalde rendementen. Het evenwicht tussen de winst aan doelmatigheid tegenover het verlies aanrechtvaardigheid kan hierdoor leiden tot onbalans’.
27.
Het is evident dat als met de oude regeling al het eigendomsgrondrecht werd geschonden, dat temeer zou gelden voor een regeling die nog verder af staat van een heffing over inkomen waarvan kan worden aangenomen dat een individuele belastingplichtige het daadwerkelijk heeft genoten.
28.
In het geval van belanghebbende bestaat er geen twijfel over dat het werkelijke rendement lager was dan het wettelijk veronderstelde rendement. De Inspecteur had zich daarom redelijkerwijs moeten realiseren dat toepassing van de box-3 wetgeving strijdig was met artikel 1 EP EVRM. Ten onrechte oordeelt de Rechtbank dat vanwege het wettelijke karakter van de wijziging, de inspecteur ‘dus’ een juiste rechtsopvatting had. Dit miskent dat formele wetgeving die in strijd is met grondrechten buiten toepassing moet blijven. Daarbij doet niet ter zake of de rechter al dan niet bereid zou zijn om rechtsherstel te bieden. Dit is terug te voeren op de positie die de rechter inneemt binnen de trias politica en is niet iets waarmee de inspecteur rekening zou moeten houden bij het opleggen van aanslagen.
29.
Gelet op het voorgaande meent belanghebbende dat de Inspecteur zich redelijkerwijs had moeten realiseren dat hij de aanslagen inkomstenbelasting van belanghebbende regelde in strijd met artikel 1 EP EVRM. Als dit niet al op 7 juli 2018 het geval was (toen de aanslag 2017 onherroepelijk werd), meent belanghebbende dat dit in elk geval zo was toen de aanslagen 2018, 2019 en 2020 onherroepelijk kwamen vaststaan. Deze aanslagen zijn namelijk allemaal onherroepelijk geworden na 14 juni 2019, toen het arrest BNB 2019/161 werd gewezen.
Middel 4
Toelichting
30.
Belanghebbende meent dat het niet aanvaardbaar is om in dit bijzondere geval onverkort vast te houden aan het beginsel van formele rechtskracht door het verzoek om ambtshalve vermindering te laten afstuiten op de nieuwejurisprudentie eis.
31.
Belanghebbende heeft zich in onderdelen 56 — 68 van haar beroepschrift in eerste aanleg beroepen op het arrest Grobelny tegen Polen. De Rechtbank wijst dit betoog af, omdat het volgens die Rechtbank in die zaak om een geheelandere situatie een een ander feitencomplex ging. Dat het feitencomplex verschilt maakt echter niet dat de rechtsregel in dit geval niet toegepast kan worden. In beide gevallen gaat het om een inbreuk op het eigendomsrecht. In de zaak Grobelny betreft de inbreuk op het eigendomsrecht het intrekken van een uitkering. In het onderhavige geval betreft de inbreuk op het eigendomsgrondrecht (en het discriminatieverbod) een inkomstenbelasting waarbij belasting wordt geheven over wettelijk verondersteld inkomen dat feitelijk niet is genoten, waarbij het forfaitair belaste rendement het werkelijke rendement overschrijdt.
32.
In de zaak Grobelny oordeelde het EHRM dat het onaanvaardbaar is dat de overheid de gevolgen van een eigen fout afwentelt op de burger. Het EHRM benadrukt daarbij het belang van het beginsel van good governance bij inmenging in eigendomsrechten. Overheden moeten consistent en tijdig handelen, zeker bij kwesties van groot belang voor individuen. Ondanks dat rechtszekerheid belangrijk is, is het volgens het EHRM geen absoluut beginsel. Het EHRM acht het aangewezen dat hiervan wordt afgeweken ten behoeve van sociale rechtvaardigheid en billijkheid. Het EHRM overweegt in Grobelny dat het in dat geval niet noodzakelijk was om het beginsel van res iudicata te doorbreken, maar dat de autoriteiten wél een juridische oplossing hadden moeten bieden, zoals compensatie. Doordat compensatie achterwege is gebleven, concludeert het EHRM dat de inmenging in het eigendomsrecht door Polen disproportioneel was.
33.
Bovenstaande overwegingen zijn eveneens relevant voor de wijze waarop Nederland is omgegaan met de niet-bezwaarmakers. Gelet op het Kerstarrest schendt box 3 grondrechten. Deze schending is duidelijk aan de overheid toe te rekenen. Al uit eerdere jurisprudentie van de Hoge Raad bleek duidelijk dat de box 3 systematiek in strijd was met grondrechten en daarom onhoudbaar was. Desondanks is door de wetgever niet ingegrepen waardoor op grote schaal grondrechten van belastingplichtigen zijn geschonden.
Daar komt bij dat burgers, waaronder belanghebbende, geen enkel nut te verwachten hadden van het aantekenen van bezwaar. Het heil was gezien de jurisprudentie van de Hoge Raad immers uitsluitend van de wetgever te verwachten. Burgers hebben niet kunnen bevroeden dat de Hoge Raad in het Kerstarrest'om zou gaan ’. Daarnaast was de informatieverstrekking van de Belastingdienst aan de burger over de massaal bezwaarprocedure ondermaats, zoals in paragraaf 14 toegelicht.
34.
Onder deze omstandigheden vasthouden aan de onherroepelijkheid van de aanslagen is in strijd met artikel 1 EP EVRM. Deze schending moet gezien de zaak Grobelny worden weggenomen door compensatie te bieden aan niet-bezwaarmakers.
Middel 5
Schending van het recht, in het bijzonder het evenredigheidsbeginsel en artikel 3:4 Awb, doordat de Rechtbank (in r.o. 34–39) heeft geoordeeld dat geen sprake is van schending van het evenredigheidsbeginsel. Dat oordeel is onjuist om de hierna genoemde redenen.
Toelichting
35.
In r.o. 35 oordeelt de Rechtbank aller eerst dat de bezwaartermijn van zes weken niet onevenredig is. Echter, belanghebbende meent niet dat de bezwaartermijn van zes weken onevenredig is, maar dat de nieuwejurisprudentie beperking van artikel 45aa URIB het evenredigheidsbeginsel schendt.
36.
De Rechtbank grijpt voor de beantwoording van deze laatste vraag terug op oude jurisprudentie over het evenredigheidsbeginsel. Dat is een verkeerde basis om te beoordelen of sprake is van schending van het evenredigheidsbeginsel. Het evenredigheidsbeginsel heeft in de recente jaren een steeds belangrijkere plaats gekregen binnen het (fiscale) bestuursrecht. Belanghebbende acht het arrest van de Hoge Raad van 13 september 2024 in dit kader van groot belang. De Hoge Raad overwoog:
‘4.4.1.
Indien de rechtmatigheid van een voorschrift in een gemeentelijke belastingverordening dat leidt tot een lastenverzwaring, met een beroep op het evenredigheidsbeginsel als algemeen rechtsbeginsel wordt bestreden, dient de rechter in de eerste plaats te onderzoeken of de door de belanghebbende aangevoerde gerechtvaardigde belangen van de belastingplichtigen die daardoor worden geraakt, zijn meegewogen. Komt de rechter tot de slots omdat die belangen niet zijn meegewogen, dan dient hij op grond daarvan ervan uit te gaan dat sprake is geweest van een onzorgvuldige voorbereiding en een gebrekkige motivering van het desbetreffende voorschrift in de verordening. Indien de belastingrechter als gevolg van een dergelijke onzorgvuldige voorbereiding of gebrekkige motivering niet kan beoordelen of het voorschrift in strijd is met het evenredigheidsbeginsel, kan dit ertoe leiden dat die rechter het voorschrift buiten toepassing laat en een daarop berustend besluit om die reden vernietigt. ’
4.4.2.
Het ligt niet op de weg van de rechter om de betrokken belangen alsnog af te wegen indien de gemeentelijke wetgever dit heeft nagelaten. Indien als gevolg van een onzorgvuldige voorbereiding of gebrekkige motivering niet valt te beoordelen of een voorschrift dat tot een lastenverzwaring leidt in overeenstemming is met het evenredigheidsbeginsel, brengt dit als regel mee dat de rechter dit voorschrift buiten toepassing dient te laten. Dat is slechts anders indien de negatieve gevolgen van dat voorschrift zo beperkt zijn, dat zonder meer kan worden aangenomen dat die gevolgen niet onevenredig zijn in verhouding tot de met die lastenverzwaring te dienen doelen. ’’
37.
Hoewel de geciteerde rechtsoverwegingen betrekking hebben op gemeentelijke belastingverordeningen, zijn de daarin geformuleerde uitgangspunten over het evenredigheidsbeginsel eveneens van toepassing op een gedelegeerde bevoegdheid zoals de URIB.
38.
Uit het arrest volgt dat in de eerste plaats onderzocht dient te worden of , en zo ja, welke- publiekelijk kenbare — belangenafweging ten grondslag heeft gelegen aan de invoering van de nieuwe jurisprudentie beperking van artikel 45aa URIB. In zijn conclusie van 26 januari 2024 heeft A-G Koopman uiteengezet wat de achtergrond is van deze beperking. In dat kader haalt hij ook de wetsgeschiedenis aan inzake de totstandkoming van de AWR waaruit is op te maken dat de belastingplichtige mag rekenen op ‘een tegemoetkomend standpunt ’. Uit de toelichting waarnaar de A-G verwijst blijkt dat de motieven enerzijds van financiële aard zijn en anderzijds een meer praktische achtergrond kennen (uitvoerbaarheid):
‘Het beleid leidt er derhalve toe dat een belastingplichtige die ervan afziet om zelf rechtsmiddelen aan te wenden, waardoor de aanslag onherroepelijk komt vast te staan, achteraf niet in aanmerking komt voor ambtshalve vermindering op basis van de uitkomst van een procedure die dooreen ander gevoerd is.
Deze bepaling is in het beleid opgenomen enerzijds om onvoorziene gevolgen van arresten van de Hoge Raad voor's Rijks schatkist te beperken, anderzijds van uitoogpunt van uitvoerbaarheid. Om deze redenen is het van belang dat de mogelijkheid van ambtshalve teruggave op enig moment een einde neemt. ’’
39.
Uit de bovengenoemde passage uit de parlementaire geschiedenis blijkt niet of de door de belanghebbende aangevoerde gerechtvaardigde belangen van de belastingplichtigen die daardoor worden geraakt, door de beleidsgever zijn meegewogen. Dit brengt mee dat sprake is geweest van een onzorgvuldige voorbereiding en een gebrekkige motivering van de nieuwe jurisprudentie beperking. Reeds daarom dient dit voorschrift buiten toepassing gelaten te worden.
40.
Als de gerechtvaardigde belangen van belastingplichtigen wel zijn meegewogen, meent belanghebbende dat de gevolgen van die afweging voor belastingplichtigen onevenredig zijn in verhouding tot de met de nieuwe jurisprudentie eis te dienen doelen.
41.
De gerechtvaardigde belangen van belanghebbende zijn evident: een belasting op basis van werkelijk rendement in plaats van een grondrechten schendende belastingheffing over inkomen dat niet daadwerkelijk genoten is. De budgettaire en uitvoeringstechnische belangen van de Staat wegen hiertegen niet op.
42.
Bovendien geldt dat als wordt aangesloten bij de scheidslijn die de Nationale Ombudsman formuleerde in de door A-G Koopman genomen conclusie, er op grond van het Kerstarrest geen sprake is van nieuwe jurisprudentie. De Nationale Ombudsman formuleerde het immers als volgt: ‘Hef moet in dat laatste geval gaan om een uitspraak waarin een interpretatie wordt gegeven van een bepaling in de belastingwetgeving die nieuwe elementen bevat en die consequenties heeft voorde handelwijze van de Belastingdienst tot dan toe.‘. Het Kerstarrest bevat echter geen ‘nieuwe elementen ’ in deze zin; ‘box 3 ’ was al geduid als in strijd met de fundamentele rechten. Het Kerstarrestis slechts ‘nieuw’ in die zin dat de Hoge Raad oordeelt dat inzake het te bieden rechtsherstel deze herstel plicht in deze casus niet langer uitsluitend een zaak des wetgevers is, waarbij de Hoge Raad slechts de procederende belanghebbende direct rechtsherstel bood maar uitdrukkelijk eerst overweegt dat het onder de gegeven omstandigheden des wetgevers is om rechtsherstel te bieden.
43.
Gelet op het voorgaande is het oordeel van de rechtbank in r.o. 39 dat het evenredigheidsbeginsel niet is geschonden onjuist.
Middel 6
Schending van het recht, in bijzonder het gelijkheidsbeginsel als algemeen beginsel van behoorlijk bestuur, artikel 14 EVRM en het verbod van willekeur, door dat de Rechtbank ten onrechte het beroep op deze beginselen heeft verworpen. Deze oordelen zijn onjuist om de hierna genoemde redenen.
Toelichting
Dit middel bestaat uit drie onderdelen. Onderdeel (A) is gericht tegen het oordeel van de Rechtbank (in r.o. 26–28) dat bezwaarmakers en niet-bezwaarmakers geen gelijke gevallen zijn. Onderdeel B is gericht tegen het oordeel van de Rechtbank (in r.o. 29–32) dat geen sprake is van willekeur. Onderdeel C is gericht tegen het oordeel van de Rechtbank (in r.o. 59–61)dat de Wet hersteloperatie toeslagen en het Verzamel besluit Toeslagen, waarin de nieuwejurisprudentie-uitzondering niet van toepassing is als de herziening van huurtoeslag voortvloeit uit toepassing van de uitspraak van de Afdeling Bestuursrechtspraak van de Raad van State van 24 juli 2019, niet meebrengt dat in het onderhavige geval de nieuwe jurisprudentie-uitzondering niet van toepassing is.
Middelonderdeel A
44.
De rechtbank heeft geoordeeld dat niet-bezwaarmakers geen gelijke gevallen zijn ten opzichte van de bezwaarmakers. Dat is onjuist, het al dan niet doen of nalaten in termen van formeelrechtelijke mogelijkheden qua rechtspositie, is voor de beoordeling of sprake is van gelijke gevallen niet relevant. Het gaat erom dat personen in dezelfde(fiscale) omstandigheden verkeren en (al)dus elkaars gelijke zijn. Zowel bezwaarmakers als niet-bezwaarmakers ondervinden een schending van hun eigendomsrecht c.q. de onterechte discriminatie. Daarom zijn zij elkaars gelijke. Er bestaat geen objectieve rechtvaardiging voor de nadelige behandeling van niet-bezwaarmakers. Verwezen wordt verder naar de motivering van het beroepschrift (randnummers 28–36). Zowel bezwaarmakers als niet-bezwaarmakers zouden daarom in aanmerking moeten komen voor rechtsherstel.
Middelonderdeel B
45.
De rechtbank heeft ten onrechte het beroep op strijdigheid met het verbod op willekeurverworpen. Belanghebbende is door het handelen van de Belastingdienst in een ongunstigere positie komen te verkeren ten opzichte van andere belastingplichtigen die wel rechtsherstel hebben gekregen doordat hun aanslag nog niet onherroepelijk vaststond ten tijde van het wijzen van het Kerstarrest. Het is vaste jurisprudentie dat de inspecteur drie jaren over het vaststellen van een definitieve aanslag mag doen. Aan die bevoegdheid is inherent dat het tijdstip waarop de aanslag wordt geregeld (en onherroepelijk wordt) door toeval wordt bepaald. Dit beïnvloedt de groep van belastingplichtigen die rechtsherstel heeft gekregen op een onaanvaardbare manier.
46.
In r.o. 31, regel 6, bedient de rechtbank zich van een veronderstelling: ‘kennelijk is ingegeven door De rechtbank lijkt te redeneren dat belastingplichtigen alleen even — bij de wijziging — geholpen moesten worden bij de wetswijziging massaal bezwaar. Het is belanghebbende onduidelijk waarop de rechtbank haar veronderstelling baseert. Feit is dat de ‘vroeg ’ opgelegde aanslagen 2017 toch onderwerp van (massaal) bezwaar konden worden, zonder dat een burger daar ook maar iets voor hoefde te doen. En zelfs in de visie van de Rechtbank zijn dit toch gelijke gevallen? Voor allen geldt immers dat zij geen bezwaar hebben gemaakt. Wat is dan de objectieve rechtvaardiging voor dit onderscheid? De partij die daar wat over had te zeggen, is de inspecteur. Maar vanuit de inspecteur is terzake niets gesteld. Bijgevolg is het oordeel dat hier geen sprake is van willekeur, onjuist.
47.
In r.o. 32 wijst de rechtbank het beroep op strijd met het verbod van willekeuraf, omdat niet zou zijn voldaan aan de meerderheidsregel. Echter, de meerderheidsregel hoort bij het gelijkheidsbeginsel en het gaat hier om strijd met het verbod van willekeur. Een ander beginsel met een ander beoordelingskader. Hoe dan ook, is in de casus bij Hof Den Bosch door de inspecteur een weloverwogen, uitdrukkelijk standpunt ingenomen: wel rechts herstel ondanks dat belanghebbende te laat is. Hierbij dient tevens in ogenschouw te worden genomen dat via de brief d.d. 4 november 2022 van de staatssecretaris , is goedgekeurd dat een vreemde situatie is ontstaan. Niemand hoefde meer een verzoek om ambtshalve vermindering in te dienen om deel te nemen aan deze MB+-zaken. Terwijl de rechtsvraag in de MB+zaken gaat over de vraag of het terecht is dat iedereen een individueel verzoek moest indienen voor Kerstarrest-rechtsherstel nu bleek dat de massaal bezwaar-regeling per 2016 was gewijzigd maar daaraan geen uitvoerig ruchtbaarheid is gegeven. Aan een gewone burger is niet uit te leggen. De gang van zaken onderstreept dat wet- en beleidsgever de eigen belangen steeds laten prevaleren boven dat van de burger.
48.
De snelheid — en voor sommige belastingplichtigen: het gebrek daaraan — waarmee de inspecteur belastingaanslagen definitief vaststelt, is een omstandigheid waarop belastingplichtigen geen enkele invloed hebben. Maar zij ondervinden wel de nadelen van de keuze(s)van de inspecteur op dat punt. De box 3-geschiedenis bewijst echter dat voor zeer grote groepen belastingplichtigen, zeker in zake de jaren 2019 en 2020, er ten tijde van het wijzen van het Kerstarrest nog geen definitieve aanslag was opgelegd (meer precies: op die datum onherroepelijk vaststond, dus uiterlijk 6 weken eerder op 12 november 2021 was gedagtekend). De beslissing van de inspecteur om het verzoek om ambtshalve vermindering af te wijzen en belanghebbende daarmee rechtsherstel te ontzeggen, is onder deze omstandigheden dan ook in strijd met het verbod van willekeur.
Middelonderdeel C
49.
In de pleitnota is gesteld dat binnen één en dezelfde Uitvoeringsorganisatie, te weten: de Belastingdienst, er sterk verschillende voorwaarden bestaan inzake ambtshalve vermindering. De eis van geen ‘nieuwe jurisprudentie’ is bij de Dienst Toeslagen (Belastingdienst ‘rood ’) geschrapt, maar wordt bij de Belastingdienst ‘blauw ’ nog altijd gehandhaafd. De Rechtbank baseert haar oordeel op de stelling dat deze Diensten twee verschillende bestuursorganen zijn en ‘dus’ een eigen beleid mogen voeren op het gebied van de ambtshalve vermindering. De Dienst Toeslagen is geen onderdeel meer van de Belastingdienst. In 2020 zijn op het Ministerie van Financiën twee nieuwe directoraten-generaal toegevoegd: DG Douane en DG Toeslagen. In r.o. 60 miskent de Rechtbank dat een gunstiger beleid bij ‘Toeslagen ’ ook moet gelden bij de Belastingdienst (‘blauw ’). Het gaat immers om dezelfde algemene beginselen van behoorlijk bestuur. Er is geen objectieve rechtvaardiging om in de wereld van Toeslagen ’ geen ‘nieuwe jurisprudentie’-beperking meer te hanteren en bij de Belastingdienst die beperking wél te handhaven.
Middel 7
Schending van het recht, in het bijzonder het vertrouwensbeginsel en het beginsel van fair-play, doordat de Rechtbank (in r.o. 40–54) het beroep op deze beginselen heeft verworpen. Dat oordeel is onjuist om de hierna genoemde redenen.
Toelichting
50.
De staatssecretaris van Financiën heeft in de podcast ‘betrouwbare bronnen’ op 14 september 2022 de volgende uitlating gedaan:
‘Ja dus we hebben meteen geluisterd, we hebben meteen die fout gerepareerd. En nu kom ik op uw vraag terug. Nu hebt u geen bezwaar gemaakt. Daar heb ik vier scenario’s naar de tweede kamer gestuurd. Of je vergoedt iedereen. Nou dat kost tussen de 4 en 7 miljard. Of je doet niks omdat ook diezelfde Hoge Raad op20 mei jongstleden gezegd heeft, als je geen bezwaar gemaakt hebt, op tijd. Dan heb je eigenlijk rechtens je kans laten lopen, maak ik 1 kanttekening bij. Iedereen heeft op basis van de wet de mogelijkheid om een verzoek tot ambtshalve vermindering in te dienen van zijn aanslag als het belastingjaar niet langer is dan vijfjaar geleden. Wat wil dat zeggen? We praten hier over het laatste jaar 2017. Iedereen heeft tot 31 december 2022 de mogelijkheid om een verzoek tot ambtshalve vermindering in te dienen. Dan zal je wel moeten aantonen, en dan ligt de verantwoordelijkheid dus bij de belastingplichtige, dat je werkelijk rendement lager was dan het forfaitaire rendement. ’
51.
Belanghebbende heeft zich op het standpunt gesteld dat de staatssecretaris van Financiën daarmee het in rechte te honoreren vertrouwen heeft gewekt dat als een niet-bezwaarmaker kan aantonen dat het werkelijk rendement lager was dan het forfaitaire rendement, het verzoek tot ambtshalve vermindering gehonoreerd zou worden. Juist de omstandigheid dat een bewindspersoon spreekt in zijn hoedanigheid van uitvoerder en qua deskundigheid heel goed weet wat hij zegt, maakt dat belanghebbende daar redelijker wijs het gerechtvaardigde vertrouwen aan mocht ontlenen dat het verzoek om ambtshalve vermindering zou worden toegewezen. Dat op Prinsjesdag op voornoemde uitlating wordt teruggekomen doet hieraan niet af.
52.
De Rechtbank duidt de uitspraak van de staatssecretaris als ‘enigszins ongelukkig en oordeelt dat de uitlating in de context van de gehele podcast moet worden bezien. De Rechtbank miskent dan echter dat deze uitlating van de staatssecretaris volledig los staat van de vraag of de regering op Prinsjesdag 2022 wel of geen collectief rechts herstel gaat bieden aan de niet-bezwaarmakers.
53.
Belanghebbende meent verder dat de informatie op de website van de Belastingdienst het gerechtvaardigde vertrouwen heeft gewekt dat een verzoek om ambtshalve vermindering van een belastingaanslag altijd zal worden gehonoreerd. De Rechtbank kwalificeert deze informatie als ‘slechts algemene informatie ’ en oordeelt dat deze niet specifiek genoeg was om op te mogen vertrouwen. Dat oordeel houdt ten onrechte geen rekening met de positie van de ge middel de burger.
54.
De Belastingdienst heefteen bijzondere verantwoordelijkheid richting burgers, juist omdat niet iedereen beschikt over een hoog juridisch of fiscaal doen vermogen. De informatie op de website moet daarom niet alleen correct zijn, maar ook volledig en begrijpelijk. Als er beperkende voorwaarden gelden voor ambtshalve vermindering, dan moet dat expliciet en duidelijk worden vermeld. Een simpele disclaimer zoals: ‘Let op: hierbij gelden beperkende voorwaarden, zie artikel 45aa URIB’ had al veel verwarring kunnen voorkomen. Het ontbreken van zo’ n disclaimer maakt de informatie op de website onvolledig. Als essentiële voorwaarden niet worden genoemd, kan dat ertoe leiden dat burgers niet tijdig bezwaar maken. Het kan de burger dan vervolgens niet worden tegengeworpen dat hij op de betreffende website van de Belastingdienst heeft vertrouwd.
55.
In r.o. 51 oordeelt de rechtbank: ‘Daarbij heeft de rechtbank in aanmerking genomen dat een belastingplichtige als regel geen gerechtvaardigd vertrouwen kan ontlenen aan het optreden van verweerder ten aanzien van één of meer andere belastingplichtigen. Dit is alleen anders indien dat optreden heeft plaatsgevonden op een zodanige wijze en onder zodanige omstandigheden dat de belastingplichtige redelijkerwijze mocht menen dat dit ook bedoeld was om te gelden in zijn situatie. Daarvan is in het onderhavige geval geen sprake.’’. Dit oordeel is onbegrijpelijk en onjuist. Een inspecteur die op 19 januari 2023 in het post Kerstarrest-tijdperk niet terugkomt op de eerdere toezegging d.d. 24 september 2021 dat met voorbijgaan aan de formele rechtskracht er rechtsherstel zal worden geboden, wekt met deze uitlating/gedraging juist wèl vertrouwen waar vergelijkbare gevallen zich dan ook op moeten kunnen beroepen. Op 19 januari 2023 was het hele box 3 dossier immers al volledig ‘ontploft ’. En iedereen weet of behoort redelijkerwijs te weten dat alles wat door de uitvoerende macht gedaan of gezegd wordt, dan derhalve een grote impact kan hebben. Tevens is 19 januari 2023 een datum die beduidend later is dan de datum waarop de wet- c.q. besluitgever besloot om de niet-bezwaarmakers geen rechtsherstel te verlenen), dus ook zo beschouwd, levert dit standpunt in rechte te honoreren gelijke behandeling op.
56.
Ten onrechte oordeelt de Rechtbank ten slotte dat het niet verlenen van ambtshalve vermindering volgt uit de wet. De rechtbank miskent aldus dat de wet — slechts — voorschrijft dat ambtshalve vermindering kan plaatsvinden (artikel 9.6, lid 1 Wet IB 2001). De voorwaarden die daarbij gesteld kunnen worden (dat is geen plicht maar een mogelijkheid voor de besluitgever)zijn lagere regelgeving: artikel 45aa URIB. De Rechtbank had op grond van de algemene beginselen van behoorlijk bestuur waaronder ook het fair-play beginsel, de betreffende bepaling buiten toepassing moeten laten.
Middel 8
Schending van het recht, in het bijzonder het zorgvuldigheidsbeginsel en artikel 3:2 Awb doordat de Rechtbank (in r.o. 50) heeft geoordeeld dat belanghebbendes beroep op voormeld beginsel faalt. Dat oordeel is onjuist, onbegrijpelijk en/of onvoldoende gemotiveerd om de hierna genoemde redenen.
Toelichting
57.
De Rechtbank heeftin r.o. 1–5 van haar uitspraak de feiten opgesomd. Er zijn echter meer feiten relevant bij de onderhavige rechtsvraag. Het betreft de feiten inzake de wijze waarop c.q. de mate waarin door de Belastingdienst ‘uitvoerig ruchtbaarheid ’ is gegeven aan het feit dat een kwestie is aangewezen als ‘massaal bezwaar ’. Zie ook r.o. 45–52 uitspraak Rechtbank. In het beroepschrift zijn namens belanghebbende de feiten gesteld in de context van het niet/onvoldoende ‘uitvoerig ruchtbaarheid ’ geven. Ter zake van deze door belanghebbende gesteldefeiten heeft geen weerspreking door de inspecteur plaatsgevonden, zodat in cassatie van de juistheid ervan moet worden uitgegaan.
58.
In r.o. 45 en verder gaat de Rechtbank in op het niet/onvoldoende ‘uitvoerig ruchtbaarheid geven‘ aan het feit dat een kwestie is aangewezen als massaal bezwaar. Qua wetsgeschiedenis haalt de Rechtbank ten onrechte slechts één passage aan. Daarnaast is de Rechtbank onvolledig want de wetsgeschiedenis bevat veel meer relevante citaten inzake de wijziging van de regeling massaal bezwaar. Voor een goed en volledig overzicht van alle relevante passages alsook de duiding ervan, wordt verwezen naar het artikel dat is gepubliceerd in WFR 2022 /121.
59.
De Rechtbank negeert bovendien dat de wetgever een onjuist beeld schetst met de bewoording ‘ook straks zijn kansen voorbij laat gaan‘. Immers, onder de oude regeling was niet vereist dat ‘meedoen’ ook maar enige actie van een belastingplichtige vergde, terwijl dat juist onder de nieuweregeling wezenlijk anders is. Het oordeel van de Rechtbank dat de wetgever ‘de gevolgen van de nieuwe massaal bezwaarregeling heeft onderkend ’, is dan ook onjuist.
60.
Evenzeer is onjuist in r.o. 48 dat aan de toezegging 11inieder geval is voldaan indien dit op de website van de Belastingdienst wordt vermeld’ . Deze eigen invulling van de Rechtbank van de woorden ‘uitvoerig ruchtbaarheid ’ geven, miskennen de werkelijke betekenis van dergelijke woorden. In r.o. 49 gaat de Rechtbank onverdroten door op ditzelfde pad. In het antwoord van de staatssecretaris staat ten onrechte dat ‘Daarnaast zijn de gebruikelijke kanalen (sociale media en klantendienst) voor het verspreiden van deze boodschap ingezet’ . Namens belanghebbende is gesteld en gemotiveerd onderbouwd dat uit niets is gebleken dat ‘(sociale media en klantendienst) voor het verspreiden van deze boodschap ingezet ’ zijn. Ter zake heeft de inspecteur niets aangedragen noch heeft de inspecteur de stelling van belanghebbende ter zake gemotiveerd weersproken. Hetzelfde geldt m.m. voor de bewering dat ‘de Belastingdienst fiscaal dienstverleners en hun koepels ingelicht’ heeft.
61.
Doordat de Belastingdienst niet uitvoerig ruchtbaarheid heeft gegeven aan de aanwijzing, is het zorgvuldigheidsbeginsel geschonden. Het andersluidende oordeel van de Rechtbank is onjuist, onbegrijpelijk en onvoldoende gemotiveerd.
Middel 9
Schending van het recht, in het bijzonder art. 26a AWR, de Aanwijzing van 26 juni 2015, BLBK2015/903M, Stcrt. 2015, 18400 en artikel XXVII, eerste lid, onderdeel c, van de Wet Overige fiscale maatregelen 2016, doordat de Rechtbank (in r.o. 55–56)heeft geoordeeld dat voornoemde aanwijzing alleen betrekking heeft op aanslagen over de jaren 2013 tot en met 2016. Dat oordeel is onjuist om de hierna genoemde redenen.
Toelichting
62.
De Rechtbank overweegt dat met de Bond voor Belastingbetalers overeen zou zijn gekomen dat de uitkomst van de massaal bezwaarprocedure voor de jaren 2013 en 2014 ook geldt voor de jaren 2015 en 2016. Dat is onjuist. Inzake de jaren 2015 en 2016 is door de staatssecretaris van Financiën desgevraagd (door leden van de Eerste Kamer) toegezegd dat de aanwijzing massaal bezwaar voor de jaren 2013 en 2014 ook zal gelden voor de jaren 2015 en 2016. De Rechtbank miskent het betoog namens belanghebbende dat inzake de jaren 2017 en verder ook een beroep denkbaar is op de nog altijd geldende oude aanwijzing massaal bezwaar en bijgevolg een belanghebbende recht heeft op rechtsherstel zonder dat vereistis dat tijdig, juist en individueel bezwaar wordt gemaakt tegen de eigen definitieve aanslag. Als twee regelingen tegelijkertijd gelden, hetgeen door belanghebbende op gemotiveerde wijze is gesteld, dan heeft belanghebbende het recht om te kiezen voor toepassing van de voor hem/haar meest gunstige van de twee regelingen. Ook legt de Rechtbank niet uit waarom de situaties in de tweearresten niet vergelijkbaar zouden zijn. Dat geldt ook voor het onjuiste oordeel van de Rechtbank inzake hoe artikel XXVII, eerste lid, onderdeel c, van de Wet Overige fiscale maatregelen 2016 uitgelegd moet c.q kan worden.
Conclusie
63.
Belanghebbende is van mening dat de Rechtbank een onjuiste uitspraak heeft gedaan inzake de aangevoerde beroepsgronden. Om die reden bepleit belanghebbende gegrondverklaring van het beroep in cassatie, vernietiging van de uitspraak van de Rechtbank, vernietiging van de uitspraak op bezwaar en vaststelling van de aanslag overeenkomstig het door belanghebbende in beroep bij de rechtbank bepleitte werkelijke inkomen in box 3.
[…]
Conclusie 08‑05‑2026
Inhoudsindicatie
Bijlage: ECLI:NL:PHR:2026:463Art. 9.6 en 9.7 Wet IB 2001. Art. 45aa Uitvoeringsregeling inkomstenbelasting 2001. Art. 13 EVRM. Art. 1 EP EVRM. Massaalbezwaarplusprocedure over de vraag of ook niet-bezwaarmakers met een beroep het Kerstarrest in aanmerking kunnen komen voor vermindering van aanslagen IB/PVV waarin box 3-heffing is begrepen. Is de nieuwe-jurisprudentie-uitzondering van toepassing; had de inspecteur een pleitbare opvatting? Is onthouding van ambtshalve vermindering op grond van de nieuwe-jurisprudentie-uitzondering verenigbaar met het evenredigheidsbeginsel, art. 13 EVRM en/of art. 1 EP EVRM?
Partij(en)
PROCUREUR-GENERAAL
BIJ DE
HOGE RAAD DER NEDERLANDEN
Nummer 25/02701
Datum 8 mei 2026
Belastingkamer B
Onderwerp/tijdvak Inkomstenbelasting/premie volksverzekeringen 2017-2020
Nr. Rechtbank BRE 24/6239 tot en met BRE 24/6242
CONCLUSIE
M.R.T. Pauwels
in de zaak van
[X] (belanghebbende)
tegen
staatssecretaris van Financiën (de Staatssecretaris)
1. Inleiding en overzicht
1.1
Deze zaak is een van de vier zaken die als proefprocedure zijn geselecteerd in het kader van de massaalbezwaarplusprocedure over – kort gezegd – de vraag of ook de zogenoemde niet-bezwaarmakers met een beroep op het Kerstarrest in aanmerking kunnen komen voor vermindering van aanslagen inkomstenbelasting/premie volksverzekeringen (IB/PVV) voor de jaren 2017-2020 waarin box 3-heffing is begrepen. De Rechtbank heeft die vraag ontkennend beantwoord. Belanghebbende heeft beroep in cassatie ingesteld (sprongcassatie) en daarbij negen middelen voorgesteld, waarvan het zesde middel bovendien uit drie onderdelen bestaat.
1.2
Bij deze conclusie hoort een bijlage (de Bijlage). De Bijlage hoort ook bij een van de drie andere zaken die als proefprocedure is geselecteerd en waarin ik tegelijk met deze zaak een conclusie neem.
1.3
Deze conclusie zelf is grotendeels beperkt tot een overzicht van de feiten en het oordeel van de Rechtbank (onderdeel 2), en een zakelijke weergave van het geding in cassatie en de voorgestelde middelen (onderdeel 3). Voor de beoordeling van de middelen verwijs ik in onderdeel 4 naar de Bijlage.
1.4
Uit die beoordeling volgt dat het beroep in cassatie naar mijn mening ongegrond is.
2. De feiten en het geding in feitelijke instantie
De feiten
2.1
De Inspecteur heeft aan belanghebbende aanslagen in de IB/PVV voor de jaren 2017 tot en met 2020 (de aanslagen) opgelegd. In elk van de aanslagen is belasting geheven over een belastbaar inkomen uit sparen en beleggen (box 3-heffing).
2.2
Bij brief van 13 oktober 2022 heeft belanghebbende verzocht om vermindering van de aanslagen (de verzoeken) met een beroep op het zogenoemde Kerstarrest.
2.3
De staatssecretaris van Financiën heeft op 25 januari 2023een aanwijzing massaal bezwaar plus als bedoeld in art. 9.7 Wet IB 2001 gegeven.
2.4
De Inspecteur heeft de verzoeken geselecteerd als een van de zaken die als proefprocedure worden voorgelegd aan de belastingrechter. De Inspecteur heeft vervolgens de verzoeken afgewezen. De daaropvolgende bezwaren heeft de Inspecteur ongegrond verklaard.
Rechtbank Zeeland-West-Brabant
2.5
Voor de Rechtbank was in geschil of belanghebbende in aanmerking komt voor ambtshalve vermindering van de aanslagen gelet op het Kerstarrest. Daarbij is onder meer in geschil of ambtshalve vermindering afstuit op de zogenoemde nieuwe-jurisprudentie-uitzondering zoals neergelegd art. 45aa(b) Uitvoeringsregeling inkomstenbelasting (URIB 2001).
2.6
De Rechtbank heeft het beroep ongegrond verklaard. Daartoe heeft de Rechtbank als volgt overwogen, voor zover van belang in cassatie.
2.7
Volgens de Rechtbank heeft de Inspecteur HR BNB 2022/89niet onjuist uitgelegd. In dat arrest is beslist dat het Kerstarrest is aan te merken als nieuwe jurisprudentie als bedoeld in art. 45aa(b) URIB 2001 (rov. 4.2.2).
2.8
Het betoog van belanghebbende dat de onjuistheid van de aanslagen reeds volgt uit eerdere arresten van de Hoge Raad over de box 3-heffing en dat daarom in dit geval geen sprake is van nieuwe jurisprudentie, heeft de Rechtbank afgewezen. Volgens de Rechtbank is in HR BNB 2019/161weliswaar geoordeeld dat de heffing van box 3 op stelselniveau in strijd is met art. 1 EP EVRM, maar heeft de Hoge Raad tevens geoordeeld dat het aan de wetgever is om hier verandering in te brengen (rov. 4.2.3).
2.9
Naar het oordeel van de Rechtbank is art. 45aa(b) URIB 2001 niet in strijd met art. 1 EP EVRM. Art. 9.6 Wet IB 2001 en art. 45aa URIB 2001 voldoen aan de eisen van duidelijkheid en voorzienbaarheid aangezien zij sinds 1 januari 2010 in de wet zijn opgenomen. Volgens de Rechtbank dient de nieuwe-jurisprudentie-uitzondering van art. 45aa(b) URIB 2001 de rechtszekerheid. Het buiten toepassing of onverbindend verklaren van de nieuwe jurisprudentie-uitzondering leidt volgens de Rechtbank tot een onaanvaardbare onzekerheid ten aanzien van de rechtmatigheid van beschikkingen en zou niet verenigbaar zijn met het beginsel van formele rechtskracht. Verder is de Rechtbank van oordeel dat, anders dan belanghebbende meent, de staatssecretaris van Financiën wel degelijk een belangenafweging heeft gemaakt bij de beslissing om niet af te wijken van de nieuwe jurisprudentie-uitzondering. De arresten van het EHRM in de zaken Grobelnyen Fedulovleiden volgens de Rechtbank niet tot een andere uitkomst (rov. 4.2.4).
2.10
Volgens de Rechtbank schendt art. 45aa URIB 2001 niet het gelijkheidsbeginsel of het verbod op willekeur. Van gelijke gevallen is geen sprake in het onderhavige geval omdat belastingplichtigen die niet (tijdig) bezwaar hebben gemaakt en belastingplichtigen die wél (tijdig) bezwaar hebben gemaakt geen rechtens en feitelijk vergelijkbare gevallen zijn. Daarbij is van belang dat voor de belastingplichtigen die niet (tijdig) bezwaar hebben gemaakt er als uitgangspunt geen aanleiding is om aan te nemen dat persoonlijke omstandigheden eraan in de weg hebben gestaan om wél (tijdig) bezwaar te maken (rov. 4.2.5).
2.11
Het beroep op uitlatingen die de toenmalige staatssecretaris van Financiën heeft gedaan in een podcast van 14 september 2022 dat ook het box 3-inkomen van niet-bezwaarmakers op dezelfde wijze zou worden behandeld als dat van bezwaarmakers, heeft de Rechtbank afgewezen. Volgens de Rechtbank heeft de staatssecretaris van Financiën geen expliciete toezegging gedaan dat personen die niet tijdig bezwaar hebben gemaakt tegen een aanslag toch voor vermindering van die aanslag in aanmerking komen en moet iedere opmerking van de staatssecretaris van Financiën worden bezien in de context van de gehele podcast. In de podcast heeft de staatssecretaris van Financiën ook gezegd dat wél bezwaar moet worden gemaakt om voor vermindering van de aanslag in aanmerking te komen. Ook kan geen vertrouwen worden ontleend aan andere overheidsdocumenten en de website van de Belastingdienst (rov. 4.3.1).
2.12
Volgens de Rechtbank vallen de verzoeken niet onder de aanwijzing massaal bezwaar van 26 juni 2015.De aanslagen zien op de jaren 2017 tot en met 2020 en vallen daarmee volgens de Rechtbank buiten het bereik van die aanwijzing (rov. 4.4.1 en 4.5.1).
2.13
De Rechtbank is ervan uitgegaan dat de verzoeken als bezwaren zijn aan te merken en heeft geoordeeld dat deze bezwaren onverschoonbaar te laat zijn gemaakt (rov. 4.6.1).
3. Het geding in cassatie
3.1
Belanghebbende heeft tijdig en ook overigens op regelmatige wijze en met instemming van de Staatssecretaris beroep in cassatie (sprongcassatie) ingesteld. De Staatssecretaris heeft een verweerschrift ingediend.
De middelen
3.2
In het beroepschrift in cassatie worden negen middelen tot cassatie voorgesteld.
3.3
Middel 1 richt zich tegen het oordeel van de Rechtbank dat belanghebbende niet verschoonbaar te laat bezwaar heeft gemaakt tegen de aanslagen. Volgens het middel kan belanghebbende niet tegen worden geworpen dat hij geen bezwaar heeft gemaakt tegen de aanslagen omdat pas met het Kerstarrest duidelijk is geworden dat rechtsherstel door de rechter geboden kan worden en het disproportioneel en onrealistisch zou zijn om van burgers te verlangen dat zij uit voorzorg tegen elke aanslag bezwaar maken. Verder is volgens het middel de Belastingdienst in zijn informatieverstrekking aan de burger tekort geschoten door de burger er onvoldoende op te wijzen dat per 1 januari 2016 de massaalbezwaarregeling was gewijzigd en dat de burger uitsluitend mee kan doen met een massaalbezwaarprocedure als tijdig bezwaar is gemaakt.
3.4
Middel 2 bestrijdt het oordeel van de Rechtbank dat de onjuistheid van de aanslagen niet uit eerdere rechtspraak dan uit het Kerstarrest volgt. Volgens het middel volgt de onjuistheid van de aanslagen uit HR BNB 2016/177en HR BNB 2019/161, omdat deze arresten reeds duidelijk maken dat de box 3-belastingheffing op stelselniveau in strijd is met het eigendomsrecht van art. 1 EP EVRM als een forfait wordt gehanteerd waarvan duidelijk is dat premisses die ten grondslag liggen aan dat forfait de werkelijkheid niet benaderen.
3.5
Middel 3 betoogt met een beroep op HR BNB 2024/78 dat de Inspecteur op het moment van het onherroepelijk worden van de aanslagen er niet redelijkerwijs van uit mocht gaan dat zijn rechtsopvatting juist was.
3.6
3.7
Middel 5 betoogt dat art. 45aa(b) URIB 2001 in strijd is het met het evenredigheidsbeginsel. Bij de totstandkoming van die bepaling zijn volgens het middel in de eerste plaats de gerechtvaardigde belangen van belastingplichtigen niet meegewogen. In de tweede plaats betoogt het middel dat, indien die weging wel heeft plaatsgevonden, de gevolgen van die weging voor belastingplichtigen onevenredig zijn in verhouding tot de met de nieuwe-jurisprudentie-uitzonderingen te dienen doelen.
3.8
Middel 6, dat uit drie onderdelen bestaat, bestrijdt de oordelen van de Rechtbank over het gelijkheidsbeginsel (algemeen beginsel van behoorlijk bestuur, art. 14 EVRM en het verbod op willekeur). Onderdeel A richt zich tegen het oordeel van de Rechtbank dat bezwaarmakers en niet-bezwaarmakers geen gelijke gevallen zijn. Onderdeel B is gericht tegen het oordeel dat geen sprake is van willekeur en onderdeel C is gericht tegen het oordeel dat Wet hersteloperatie toeslagen en het Verzamelbesluit toeslagen niet van toepassing zijn op dit geval.
3.9
Middel 7 betoogt dat belanghebbende vertrouwen kon ontlenen aan uitlatingen die de toenmalige staatssecretaris van Financiën heeft gedaan in een podcast van 14 september 2022 en aan informatie op de website van de Belastingdienst. Verder betoogt het middel dat art. 45aa(b) URIB 2001 in strijd is met het fair play-beginsel.
3.10
Middel 8 betoogt dat de Belastingdienst in strijd met het zorgvuldigheidsbeginsel heeft gehandeld omdat niet uitvoerig ruchtbaarheid is gegeven aan de aanwijzing massaal bezwaar voor box 3-heffing vanaf 2017.
3.11
Middel 9 bestrijdt tot slot het oordeel van de Rechtbank dat de aanwijzing van 26 juni 2015, BLBK2015/903M, Stcrt. 2015, 18400 alleen betrekking heeft op belastingaanslagen voor de jaren 2013 tot en met 2016.
4. Beoordeling van de middelen
Ik verwijs voor de beoordeling van de middelen naar de Bijlage. Daaruit volgt dat geen van de middelen tot cassatie kan leiden.
5. Conclusie
Ik geef de Hoge Raad in overweging om het beroep in cassatie van belanghebbende ongegrond te verklaren.
De Procureur-Generaal bij de
Hoge Raad der Nederlanden
Advocaat-Generaal
Conclusie 08‑05‑2026
Inhoudsindicatie
Bijlage: ECLI:NL:PHR:2026:463Art. 9.6 en 9.7 Wet IB 2001. Art. 45aa Uitvoeringsregeling inkomstenbelasting 2001. Art. 13 EVRM. Art. 1 EP EVRM. Massaalbezwaarplusprocedure over de vraag of ook niet-bezwaarmakers met een beroep het Kerstarrest in aanmerking kunnen komen voor vermindering van aanslagen IB/PVV waarin box 3-heffing is begrepen. Is de nieuwe-jurisprudentie-uitzondering van toepassing; had de inspecteur een pleitbare opvatting? Is onthouding van ambtshalve vermindering op grond van de nieuwe-jurisprudentie-uitzondering verenigbaar met het evenredigheidsbeginsel, art. 13 EVRM en/of art. 1 EP EVRM?
Partij(en)
PROCUREUR-GENERAAL
BIJ DE
HOGE RAAD DER NEDERLANDEN
Nummer 25/02700
Datum 8 mei 2026
Belastingkamer B
Onderwerp/tijdvak Inkomstenbelasting/premie volksverzekeringen 2017-2020
Nr. Rechtbank SGR 24/7087, SGR 24/7089, SGR 24/7090 en SGR 24/7091
CONCLUSIE
M.R.T. Pauwels
in de zaak van
[X] (belanghebbende)
tegen
de staatssecretaris van Financiën (de Staatssecretaris)
1. Inleiding en overzicht
1.1
Deze zaak is een van de vier zaken die als proefprocedure zijn geselecteerd in het kader van de massaalbezwaarplusprocedure over – kort gezegd – de vraag of ook de zogenoemde niet-bezwaarmakers met een beroep op het Kerstarrest in aanmerking kunnen komen voor vermindering van aanslagen inkomstenbelasting/premie volksverzekeringen (IB/PVV) voor de jaren 2017-2020 waarin box 3-heffing is begrepen. De Rechtbank heeft die vraag ontkennend beantwoord. Belanghebbende heeft beroep in cassatie ingesteld (sprongcassatie) en daarbij negen middelen voorgesteld, waarvan het zesde middel bovendien uit drie onderdelen bestaat.
1.2
Bij deze conclusie hoort een bijlage (de Bijlage). De Bijlage hoort ook bij een van de drie andere zaken die als proefprocedure is geselecteerd en waarin ik tegelijk met deze zaak een conclusie neem.
1.3
Deze conclusie zelf is grotendeels beperkt tot een overzicht van de feiten en het oordeel van de Rechtbank (onderdeel 2), en een zakelijke weergave van het geding in cassatie en de voorgestelde middelen (onderdeel 3). Voor de beoordeling van de middelen verwijs ik in onderdeel 4 naar de Bijlage.
1.4
Uit die beoordeling volgt dat het beroep in cassatie naar mijn mening ongegrond is.
2. De feiten en het geding in feitelijke instantie
De feiten
2.1
De Inspecteur heeft aan belanghebbende aanslagen in de IB/PVV voor de jaren 2017 tot en met 2020 (de aanslagen) opgelegd. In elk van de aanslagen is belasting geheven over een belastbaar inkomen uit sparen en beleggen (box 3-heffing).
2.2
Bij brief van 24 oktober 2022 heeft belanghebbende verzocht om vermindering van de aanslagen (de verzoeken) met een beroep op het zogenoemde Kerstarrest.
2.3
De staatssecretaris van Financiën heeft op 25 januari 2023een aanwijzing massaal bezwaar plus als bedoeld in art. 9.7 Wet IB 2001 gegeven.
2.4
De Inspecteur heeft de verzoeken geselecteerd als een van de zaken die als proefprocedure worden voorgelegd aan de belastingrechter. De Inspecteur heeft vervolgens de verzoeken afgewezen. De daaropvolgende bezwaren heeft de Inspecteur ongegrond verklaard.
Rechtbank Den Haag
2.5
Voor de Rechtbank was in geschil of, in de kern, belanghebbende een beroep kan doen op het Kerstarrest.
2.6
De Rechtbank heeft het beroep ongegrond verklaard. Daartoe heeft de Rechtbank als volgt overwogen, voor zover van belang in cassatie.
2.7
Volgens de Rechtbank heeft de Hoge Raad in HR BNB 2022/89geoordeeld dat het Kerstarrest als nieuwe jurisprudentie in de zin van art. 45aa(b) Uitvoeringsregeling inkomstenbelasting (URIB 2001) moet worden aangemerkt en dat de minister van Financiën na het Kerstarrest niet bekend heeft gemaakt dat ten aanzien van onherroepelijk geworden aanslagen kan worden afgeweken van de in art. 45aa(b) URIB 2001 opgenomen uitzondering. Niet-bezwaarmakers, zoals belanghebbende, kunnen daarom geen beroep doen op het Kerstarrest (rov. 13-14).
2.8
Het betoog van belanghebbende dat de onjuistheid van de aanslagen reeds volgt uit eerdere arresten van de Hoge Raad over de box 3-heffing en dat daarom in dit geval geen sprake is van nieuwe jurisprudentie, heeft de Rechtbank afgewezen. In HR BNB 2022/89 en HR BNB 2023/112heeft de Hoge Raad volgens de Rechtbank namelijk geoordeeld dat het Kerstarrest niet van toepassing is op belastingjaren vóór 2017 (rov. 15-16, en 20).
2.9
Ook het betoog van belanghebbende dat, gelet op HR BNB 2024/78, de Inspecteur bij het opleggen van de aanslagen er niet redelijkerwijs van mocht uitgaan dat zijn rechtsopvatting juist was op het moment dat de aanslagen onherroepelijk zijn geworden, heeft de Rechtbank afgewezen. De box 3-heffing is volgens de Rechtbank vanaf het jaar 2017 aanzienlijk gewijzigd ten opzichte van voorafgaande jaren, waarmee is beoogd om aan de bezwaren aan de box 3-heffing van voor 2017 tegemoet te komen. De Inspecteur mocht daarom bij het opleggen van de aanslagen redelijkerwijs ervan uitgaan dat deze niet strijdig zijn met Europees recht, aldus de Rechtbank (rov. 18).
2.10
Volgens de Rechtbank is art. 45aa(b) URIB 2001 niet in strijd met art. 1 EP EVRM en art. 14 EVRM. De aanslagen stonden ten tijde van het Kerstarrest onherroepelijk vast. Slechts in uitzonderlijke situaties kan de formele rechtskracht worden doorbroken. Dat geldt volgens de Rechtbank alleen voor degene die voor de nationale rechter tot in hoogste aanleg heeft geprocedeerd, indien naderhand op grond van Europese rechtspraak komt vast te staan dat in hoogste aanleg een onjuiste beslissing is gegeven. In dit geval zijn volgens de Rechtbank de aanslagen niet onherroepelijk geworden door een uitspraak van de hoogste nationale rechterlijke instantie, maar door het feit dat belanghebbende tegen de aanslagen geen rechtsmiddelen aanwendt. Van strijdigheid met het Europees recht is volgens de Rechtbank daarom geen sprake. Van de door belanghebbende gestelde onduidelijke en onvoorziene wetgeving is evenmin sprake, aangezien art. 9.6 Wet IB 2001 en art. 45aa(b) URIB 2001 reeds sinds 1 januari 2010 in de wet zijn opgenomen, aldus de Rechtbank (rov. 23-24).
2.11
De Inspecteur heeft geen ongerechtvaardigd onderscheid gemaakt tussen bezwaarmakers en niet-bezwaarmakers volgens de Rechtbank. De groep niet-bezwaarmakers verkeert namelijk feitelijk en rechtens niet in dezelfde positie als de groep bezwaarmakers. Van een schending van het gelijkheidsbeginsel is dan ook geen sprake, evenals een schending van het discriminatieverbod als bedoeld in art. 14 EVRM. Art. 45aa(b) URIB 2001 heeft de Rechtbank niet in strijd geacht met het gelijkheidsbeginsel en het discriminatieverbod als bedoeld in art. 14 EVRM. Dat aan belanghebbende geen ambtshalve vermindering is verleend is niet het gevolg van beleidsmatig handelen door de Inspecteur maar volgt rechtstreeks uit de wet. Ook leidt de toepassing van art. 45aa(b) URIB 2001 volgens de Rechtbank niet tot willekeur (rov. 27-32).
2.12
Art. 45aa(b) URIB 2001 heeft de Rechtbank evenmin in strijd geacht met het evenredigheidsbeginsel. De Rechtbank heeft vooropgesteld dat art. 45aa(b) URIB 2001 een algemeen verbindend voorschrift is, dat niet is aan te merken als wetgeving in formele zin. Niet-formele wetgeving moet onverbindend worden verklaard of buiten toepassing worden gelaten als deze een algemeen rechtsbeginsel schendt of tot een onredelijke of willekeurige heffing leidt. Daar is volgens de Rechtbank geen sprake van omdat belanghebbende de mogelijkheid had om bezwaar te maken tegen de aanslagen en een bezwaartermijn van zes weken redelijk is. Met de regeling in art. 9.6 Wet IB 2001 heeft de wetgever een extra mogelijkheid gecreëerd waarmee een onjuiste belastingaanslag kan worden verminderd, maar daarbij mogen beperkingen worden gesteld zoals de nieuwe-jurisprudentie-uitzondering in art. 45aa(b) URIB 2001. Die uitzondering is naar het oordeel van de Rechtbank niet onevenredig. Het besluit van de minister van Financiën om niet gebruik te maken van zijn bevoegdheid om in gevallen waarin art. 45aa(b) URIB 2001 van toepassing is niettemin ambtshalve vermindering te verlenen, kan volgens de Rechtbank niet worden getoetst (rov. 35-38).
2.13
Het beroep op uitlatingen die de toenmalige staatssecretaris van Financiën heeft gedaan in een podcast van 14 september 2022 dat ook het box 3-inkomen van niet-bezwaarmakers op dezelfde wijze zou worden behandeld als dat van bezwaarmakers, heeft de Rechtbank afgewezen. Volgens de Rechtbank kan gelet op de context waarin die uitlatingen zijn gedaan en het feit dat de staatssecretaris van Financiën kort na het verschijnen van de podcast ondubbelzinnig duidelijk heeft gemaakt dat geen rechtsherstel zal worden geboden aan niet-bezwaarmakers geen vertrouwen worden ontleend. Ook kan geen vertrouwen worden ontleend aan andere overheidsdocumenten en de website van de Belastingdienst, aldus de Rechtbank (rov. 40-44).
2.14
De Rechtbank heeft verder geoordeeld dat zij niet kan treden in de keuze van de wetgever om vanaf 1 januari 2016 in de nieuwe massaalbezwaarregeling te eisen dat door belastingplichtigen tijdig bezwaar moet worden gemaakt, wil dat bezwaar meelopen in het massaal bezwaar (rov. 47).
2.15
Een schending van het zorgvuldigheidsbeginsel en het fair play-beginsel heeft de Rechtbank niet aangenomen. Belanghebbende heeft niet aannemelijk gemaakt dat de Inspecteur in strijd met het zorgvuldigheidsbeginsel en het fair play-beginsel heeft gehandeld.
2.16
Volgens de Rechtbank vallen de verzoeken niet onder de aanwijzing massaal bezwaar van 26 juni 2015 met betrekking tot de jaren 2013 en 2014. De aanslagen zien volgens de Rechtbank op de jaren 2017 tot en met 2020 en vallen daarmee buiten het bereik van die aanwijzing. Daaraan doet niet af dat de in geschil zijnde rechtsvraag gelijk is aan die in voormelde aanwijzing. De massaalbezwaarregeling van vóór 1 januari 2016 is volgens de Rechtbank niet van toepassing aanslagen die betrekking hebben op jaren na 2016 (rov. 56).
2.17
De Rechtbank heeft geoordeeld dat belanghebbende niet verschoonbaar te laat bezwaar heeft gemaakt voor zover door belanghebbende wordt betoogd dat verschoonbaar te laat is gemaakt (rov. 58).
2.18
Tot slot heeft de Rechtbank geoordeeld dat belanghebbende geen beroep kan doen op de Wet hersteloperatie toeslagen en het Verzamelbesluit Toeslagen, waarin is opgenomen dat de nieuwe-jurisprudentie-uitzondering niet van toepassing is als de herziening van huurtoeslag voortvloeit uit toepassing van een bepaalde uitspraak van de Afdeling bestuursrechtspraak van de Raad van State (ABRvS). Volgens de Rechtbank zijn de Belastingdienst en de Dienst Toeslagen verschillende bestuursorganen is, die los van elkaar staan en hun eigen bevoegdheden hebben (rov. 60).
3. Het geding in cassatie
3.1
Belanghebbende heeft tijdig en ook overigens op regelmatige wijze en met instemming van de Staatssecretaris beroep in cassatie (sprongcassatie) ingesteld. De Staatssecretaris heeft een verweerschrift ingediend.
De middelen
3.2
In het beroepschrift in cassatie worden negen middelen tot cassatie voorgesteld.
3.3
Middel 1 richt zich tegen het oordeel van de Rechtbank dat belanghebbende niet verschoonbaar te laat bezwaar heeft gemaakt tegen de aanslagen. Volgens het middel kan belanghebbende niet tegen worden geworpen dat hij geen bezwaar heeft gemaakt tegen de aanslagen omdat pas met het Kerstarrest duidelijk is geworden dat rechtsherstel door de rechter geboden kan worden en het disproportioneel en onrealistisch zou zijn om van burgers te verlangen dat zij uit voorzorg tegen elke aanslag bezwaar maken. Verder is volgens het middel de Belastingdienst in zijn informatieverstrekking aan de burger tekort geschoten door de burger er onvoldoende op te wijzen dat per 1 januari 2016 de massaalbezwaarregeling was gewijzigd en dat de burger uitsluitend mee kan doen met een massaalbezwaarprocedure als tijdig bezwaar is gemaakt.
3.4
Middel 2 bestrijdt het oordeel van de Rechtbank dat de onjuistheid van de aanslagen niet uit eerdere rechtspraak dan uit het Kerstarrest volgt. Volgens het middel volgt de onjuistheid van de aanslagen uit HR BNB 2016/177en HR BNB 2019/161, omdat deze arresten reeds duidelijk maken dat de box 3-belastingheffing op stelselniveau in strijd is met het eigendomsrecht van art. 1 EP EVRM als een forfait wordt gehanteerd waarvan duidelijk is dat premisses die ten grondslag liggen aan dat forfait de werkelijkheid niet benaderen.
3.5
Middel 3 betoogt met een beroep op HR BNB 2024/78 dat de Inspecteur op het moment van het onherroepelijk worden van de aanslagen er niet redelijkerwijs van uit mocht gaan dat zijn rechtsopvatting juist was.
3.6
3.7
Middel 5 betoogt dat art. 45aa(b) URIB 2001 in strijd is het met het evenredigheidsbeginsel. Bij de totstandkoming van die bepaling zijn volgens het middel in de eerste plaats de gerechtvaardigde belangen van belastingplichtigen niet meegewogen. In de tweede plaats betoogt het middel dat, indien die weging wel heeft plaatsgevonden, de gevolgen van die weging voor belastingplichtigen onevenredig zijn in verhouding tot de met de nieuwe-jurisprudentie-uitzonderingen te dienen doelen.
3.8
Middel 6, dat uit drie onderdelen bestaat, bestrijdt de oordelen van de Rechtbank over het gelijkheidsbeginsel (algemeen beginsel van behoorlijk bestuur, art. 14 EVRM en het verbod op willekeur). Onderdeel A richt zich tegen het oordeel van de Rechtbank dat bezwaarmakers en niet-bezwaarmakers geen gelijke gevallen zijn. Onderdeel B is gericht tegen het oordeel dat geen sprake is van willekeur en onderdeel C is gericht tegen het oordeel dat Wet hersteloperatie toeslagen en het Verzamelbesluit toeslagen niet van toepassing zijn op dit geval.
3.9
Middel 7 betoogt dat belanghebbende vertrouwen kon ontlenen aan uitlatingen die de toenmalige staatssecretaris van Financiën heeft gedaan in een podcast van 14 september 2022 en aan informatie op de website van de Belastingdienst. Verder betoogt het middel dat art. 45aa(b) URIB 2001 in strijd is met het fair play-beginsel.
3.10
Middel 8 betoogt dat de Belastingdienst in strijd met het zorgvuldigheidsbeginsel heeft gehandeld omdat niet uitvoerig ruchtbaarheid is gegeven aan de aanwijzing massaal bezwaar voor box 3-heffing vanaf 2017.
3.11
Middel 9 bestrijdt tot slot het oordeel van de Rechtbank dat de aanwijzing van 26 juni 2015, BLBK2015/903M, Stcrt. 2015, 18400 alleen betrekking heeft op belastingaanslagen voor de jaren 2013 tot en met 2016.
4. Beoordeling van de middelen
Ik verwijs voor de beoordeling van de middelen naar de Bijlage. Daaruit volgt dat geen van de middelen tot cassatie kan leiden.
5. Conclusie
Ik geef de Hoge Raad in overweging om het beroep in cassatie van belanghebbende ongegrond te verklaren.
De Procureur-Generaal bij de
Hoge Raad der Nederlanden
Advocaat-Generaal
Conclusie 08‑05‑2026
Inhoudsindicatie
Gemeenschappelijke bijlage bij de conclusies van 8 mei 2026 in de zaken 25/02700 ECLI:NL:PHR:2026:456 en 2502701 ECLI:NL:PHR:2026:457
Partij(en)
PROCUREUR-GENERAAL BIJ DE HOGE RAAD DER NEDERLANDEN
M.R.T. Pauwels
ADVOCAAT-GENERAAL
Gemeenschappelijke bijlage bij de conclusies van 8 mei 2026 in de zaken met:
nrs. 25/02700 en 2502701
Derde Kamer B
1. Inleiding en overzicht
De zaken
1.1
Deze bijlage hoort bij de conclusies in de zaken 25/02700 en 25/02701. Deze zaken betreffen een uitspraak van rechtbank Den Haagrespectievelijk een uitspraak van rechtbank Zeeland-West-Brabant. Het gaat om twee van de vier zaken die als proefprocedure zijn geselecteerd in het kader van de massaalbezwaarplusprocedure over – kort gezegd – de vraag of ook de zogenoemde niet-bezwaarmakers met een beroep op het Kerstarrest in aanmerking kunnen komen voor vermindering van aanslagen inkomstenbelasting/premie volksverzekeringen (IB/PVV) voor de jaren 2017-2020 waarin box 3-heffing is begrepen. In een derde zaak heeft rechtbank Noord-Hollanduitspraak op 14 oktober 2025 gedaan, maar daartegen is – voor zover ik weet – geen beroep in cassatie ingesteld. In de vierde zaak heeft rechtbank Gelderland zeer recent uitspraak gedaan.In alle vier procedures zijn de belanghebbenden in het ongelijk gesteld. Zowel rechtbank Noord-Holland als rechtbank Gelderland heeft voor haar motivering voor een belangrijk deel verwezen naar de motivering van rechtbank Den Haag.
Gezamenlijke bespreking van de middelen
1.2
De belanghebbenden in de onderhavige zaken hebben beroep in cassatie ingesteld. Zoals nader verantwoord en toegelicht in onderdeel 3 bespreek ik in deze bijlage alle middelen in beide zaken gezamenlijk.
Waar gaan de zaken over?
1.3
Aanleiding voor de onderhavige procedures is het kabinetsbesluit om geen rechtsherstel te bieden aan degenen bij wie een belastingaanslag IB/PVV over het jaar 2017, 2018, 2019 en/of 2020 reeds onherroepelijk vaststond op het moment dat het Kerstarrest werd gewezen (de niet-bezwaarmakers). Veel niet-bezwaarmakers hebben zich niet neergelegd bij dat kabinetsbesluit. Dit heeft geleid tot invoering van de zogenoemde massaalbezwaarplusprocedure (eigenlijk: een massaalverzoekprocedure). Vervolgens zijn verzoeken van niet-bezwaarmakers om ambtshalve vermindering van belastingaanslagen IB/PVV voor een of meer van de jaren 2017 tot en met 2020 aangewezen voor de massaalbezwaarplusprocedure. De bij die aanwijzing geformuleerde rechtsvraag houdt in de kern in of de niet-bezwaarmakers een beroep kunnen doen op het Kerstarrest voor aanslagen die reeds onherroepelijk vaststonden op de datum van dat arrest.
1.4
Daarbij is van belang dat voor de inkomstenbelasting de mogelijkheid bestaat tot ambtshalve vermindering van een onherroepelijk vaststaande belastingaanslag op grond van de regeling die is opgenomen in art. 9.6 Wet IB 2001 en art. 45aa URIB 2001. Hoofdregel is dat een belastingaanslag ambtshalve wordt verminderd indien deze op een te hoog bedrag is vastgesteld. Daarop wordt in art. 45aa(b) URIB 2001 een uitzondering gemaakt voor het geval dat “de onjuistheid van de belastingaanslag voortvloeit uit jurisprudentie die eerst is gewezen nadat die belastingaanslag onherroepelijk vast is komen te staan” (de nieuwe-jurisprudentie-uitzondering).
1.5
Volgens de Inspecteur en de Staatssecretaris kunnen de niet-bezwaarmakers niet met een beroep op het Kerstarrest in aanmerking komen voor ambtshalve vermindering, omdat de nieuwe-jurisprudentie-uitzondering van toepassing is. Die opvatting is eerder in HR BNB 2022/89 juist geacht.
1.6
Dat in de onderhavige procedures desondanks opnieuw aan de orde wordt gesteld of de niet-bezwaarmakers een beroep kunnen doen op het Kerstarrest, heeft ermee te maken dat naar de opvatting van diverse organisaties die opkomen voor de belangen van de nietbezwaarmakers, niet alle relevante argumenten aan bod zijn gekomen in HR BNB 2022/89. Die opvatting heeft haar weerslag gevonden in de brede formulering van de rechtsvraag in de aanwijzing massaal bezwaar plus, die bovendien expliciet ruimte biedt voor een groot aantal subvragen (zie 2.11). Die opvatting blijkt ook uit de uiteindelijke geschilpunten in de onderhavige procedures voor de Rechtbanken en de negen (!) voorgestelde middelen van cassatie. Niet alleen wordt aan de orde gesteld of het geval van de niet-bezwaarmakers wel onder de nieuwe-jurisprudentie-uitzondering valt, maar ook of de nieuwe-jurisprudentie-uitzondering buiten toepassing moet blijven wegens strijd met hoger recht waaronder het evenredigheidsbeginsel. Daarnaast wordt een beroep gedaan op diverse andere algemene beginselen en wordt de opvatting verdedigd dat een beroep op het Kerstarrest kan worden gedaan buiten de regeling voor ambtshalve vermindering om.
Het springende punt: doorstaat de nieuwe-jurisprudentie-uitzondering de exceptieve toets aan het evenredigheidsbeginsel?
1.7
Hoewel de middelen vele argumenten naar voren brengen, meen ik dat het springende punt gelegen is in middel 5, te weten of de nieuwe-jurisprudentie-uitzondering de exceptieve toets aan het evenredigheidsbeginsel doorstaat. Die vraag komt uitgebreid aan bod in onderdeel 7 van deze bijlage. Die vraag is mijn inziens de kernkwestie, niet zozeer in verband met de materiële toets aan het evenredigheidsbeginsel, maar in verband met de voorafgaande toets aan formele beginselen of bij de totstandkoming van de nieuwe-jurisprudentie-uitzondering de gerechtvaardigde belangen van de belastingplichtigen wel zijn meegewogen.
1.8
Het is namelijk geenszins evident dat geoordeeld kan worden dat die belangen zijn meegewogen. In de totstandkomingsgeschiedenis van art. 45aa URIB 2001 en art. 9.6 Wet IB 2001 heb ik geen belangenafweging gevonden (zie 5.8-5.10). Evenmin trof ik een belangenafweging aan in de gepubliceerde beleidsregels over ambtshalve vermindering, waarbij de regeling aansluiting heeft gezocht (5.12-5.16). Ook de Staatssecretaris voert in zijn verweerschriften in cassatie geen bronnen aan waaruit blijkt dat de belangen van belastingplichtigen zijn meegewogen (7.22).
1.9
Ik meen niettemin dat de nieuwe-jurisprudentie-uitzondering niet buiten toepassing zou moeten worden gelaten wegens strijd met formele beginselen (7.24). Ik meen namelijk dat er toch voldoende aanknopingspunten zijn voor de belastingrechter om te kunnen beoordelen of de nieuwe-jurisprudentie-uitzondering verenigbaar is met het evenredigheidsbeginsel. Die aanknopingspunten zijn te vinden (i) in een brief van 12 juli 2010 van de minister van Financiën aan de Tweede Kamer over het beleid inzake ambtshalve vermindering van belastingaanslagen in relatie tot nieuwe jurisprudentie (7.25-7.29) en (ii) in Kamerstukken uit 1952 over het destijds reeds bestaande (ongepubliceerde) beleid om geen ambtshalve vermindering te verlenen bij nieuwe jurisprudentie (7.30-7.31). Omdat het daarbij gaat om een posterieure bron respectievelijk een anterieure bron, vergt dat wel dat het door de Hoge Raad ontwikkelde schema voor toetsing aan formele beginselen flexibel wordt gehanteerd (7.33-7.34). Ik ga er daarbij bovendien van uit dat, hoewel uit HR BNB 2026/6 mogelijk zou kunnen worden afgeleid dat het om een aan de feitenrechter voorbehouden feitelijke kwestie gaat, de Hoge Raad zelfstandig onderzoek in openbare bronnen (zoals Kamerstukken) kan doen naar een belangenafweging (7.35).
1.10
In het kader van de materiële exceptieve toets aan het evenredigheidbeginsel moet vervolgens worden beoordeeld of de nadelige gevolgen van de nieuwe-jurisprudentie-uitzondering voor de betrokken belastingplichtigen onevenredig zijn in verhouding tot de met die uitzondering te dienen doelen (7.40). De toetsing door de rechter op dit punt moet materieel terughoudend zijn (7.41-7.42). Uit de in 1.9 vermelde bronnen blijkt dat met de nieuwe-jurisprudentie-uitzondering (i) budgettaire belangen, (ii) het belang van uitvoerbaarheid en (iii) het belang van rechtszekerheid worden nagestreefd. Dat zijn legitieme doelen in het algemeen belang (7.43), die bovendien gewicht in de evenredigheidsschaal leggen omdat de nieuwe-jurisprudentie-uitzondering zowel noodzakelijk als geschikt is om die doelen te bereiken (7.44). Gegeven de terughoudendheid die de rechter in acht moet nemen, meen ik dat niet geoordeeld kan worden dat de nadelige gevolgen van de nieuwe-jurisprudentie-uitzondering voor de belastingplichtigen onevenredig zijn in verhouding tot die doelen (7.46). Ik neem daarbij ook in aanmerking dat gelet op diezelfde doelen een redelijke rechtvaardiging bestaat voor de ongelijke behandeling tussen enerzijds gevallen waarin de onjuistheid van de belastingaanslag voortvloeit uit nieuwe jurisprudentie en anderzijds andere gevallen waarin de belastingaanslag op een te hoog bedrag is vastgesteld (7.45-7.46). De nieuwe-jurisprudentie-uitzondering doorstaat dus de exceptieve toets aan het evenredigheidsbeginsel.
1.11
Dit laatste neemt niet weg dat in een concreet geval er bijzondere omstandigheden kunnen zijn die maken dat toepassing van de nieuwe-jurisprudentie-uitzondering zozeer in strijd komt met het evenredigheidsbeginsel dat die toepassing in dat geval achterwege moet blijven (7.48-7.49). Ook deze zogenoemd rechtstreekse toets aan het evenredigheidsbeginsel biedt echter geen soelaas. De omstandigheid dat de box 3-heffing in strijd is met het EVRM, is op zichzelf niet een bijzondere omstandigheid, omdat zij nog niet maakt dat een afwijzing van het verzoek om ambtshalve vermindering onredelijk bezwarend is (7.50).
Opbouw bijlage en kern van de beoordeling van de middelen
1.12
Deze bijlage start in onderdeel 2 met een schets van de aanleiding en achtergrond van de onderhavige procedures. In onderdeel 3 motiveer ik waarom ik de middelen in beide zaken gezamenlijk bespreek in deze bijlage, geef ik een overzicht van de middelen in tabelvorm en zet ik uiteen in welke volgorde de middelen worden besproken.
1.13
Ik start de (geclusterde) bespreking in onderdeel 4 met middel 1 en middel 9 omdat beide middelen onderwerpen betreffen buiten het kader van ambtshalve vermindering op grond van art. 9.6 Wet IB 2001. In elk van de zaken bestrijdt middel 1 mijns inziens tevergeefs het oordeel van de Rechtbank dat geen sprake is van een verschoonbare overschrijding van de bezwaartermijn (4.1-4.5). Ook middel 9 faalt, omdat het zonder succes betoogt dat (de bezwaren tegen) de belastingaanslagen in de onderhavige zaken onder de aanwijzing massaal bezwaar van 26 juni 2015 vallen.
1.14
In onderdeel 5 zijn gegevens over de nieuwe-jurisprudentie-uitzondering opgenomen met het oog op de beoordeling van de middelen 2 tot en met 5. Kern is het onderzoek naar de redenen voor het maken van de nieuwe-jurisprudentie-uitzondering (5.8-5.28). Ook komt jurisprudentie over de uitleg van de nieuwe-jurisprudentie-uitzondering aan bod, waaronder het arrest HR BNB 2024/78 (5.29-5.35).
1.15
In onderdeel 6 bespreek ik middelen 2 en 3, die elk vanuit een andere invalshoek gericht zijn tegen het oordeel van de Rechtbanken dat de nieuwe-jurisprudentie-uitzondering van toepassing is. Middel 2 bestrijdt mijns inziens tevergeefs het op HR BNB 2022/89 gebaseerde oordeel dat de onjuistheid van de aanslagen niet uit eerdere rechtspraak dan uit het Kerstarrest volgt (6.2-6.4). Middel 3 komt in wezen erop neer dat HR BNB 2022/89 niet juist was gelet op het latere HR BNB 2024/78. Het betoogt namelijk dat niet voldaan is aan het in dat arrest neergelegde criterium dat de inspecteur slechts een beroep op de nieuwe-jurisprudentie-uitzondering kan doen indien hij – kort gezegd – een pleitbare opvatting had op het moment van het onherroepelijk worden van de belastingaanslag waarvan ambtshalve vermindering wordt verzocht. Dat betoog faalt evenwel naar mijn mening, omdat de Inspecteur voorafgaand aan het Kerstarrest mijns inziens wel een pleitbare opvatting had met betrekking tot de box 3-heffing (6.5-6.10).
1.16
Middel 4 en middel 5 hebben met elkaar gemeen dat ze aan de orde stellen of (toepassing van) de nieuwe-jurisprudentie-uitzondering in overeenstemming is met hoger recht. Ik behandel eerst middel 5 in onderdeel 7, omdat het daarbij gaat om nationaal hoger recht. Het gaat om de kwestie die mijns inziens het zwaartepunt in de onderhavige procedures is: dient de nieuwe-jurisprudentie-uitzondering buiten toepassing te blijven op grond van het evenredigheidsbeginsel? Zoals hiervoor in 1.7-1.11 uitgebreid is samengevat, meen ik dat die vraag ontkennend moet worden beantwoord.
1.17
In onderdeel 8 vervolg ik met middel 4, dat opkomt tegen het oordeel dat het tegenwerpen van de nieuwe-jurisprudentie-uitzondering niet in strijd is met art. 1 van het Eerste Protocol bij het EVRM (art. 1 EP). Ik start ermee dat mijn inziens art. 13 EVRM – dat het recht op een effectief rechtsmiddel tegen een schending van een EVRM-recht waarborgt – zich niet ertegen verzet dat rechtsherstel aan de niet-bezwaarmakers wordt onthouden op de grond dat zij niet tijdig bezwaar hebben gemaakt, en daarom niet ertoe noopt dat de nieuwe-jurisprudentie-uitzondering buiten toepassing wordt gelaten (8.4-8.8). Vervolgens motiveer ik dat ook als ervan wordt uitgegaan dat de nieuwe-jurisprudentie-uitzondering leidt tot een aantasting van eigendom in de zin van art. 1 EP, deze uitzondering niet in het algemeen in strijd is met art. 1 EP. Zij voldoet aan de ‘lawful’-eis, dient legitieme doelen in het algemeen belang, en voldoet op regelgevingsniveau aan het ‘fair balance’-vereiste (8.10-8.15). Ik meen verder dat de ‘fair balance’-toets niet in het algemeen anders uitvalt in een geval zoals in deze zaken waarin het verzoek om ambtshalve vermindering betrekking heeft op een EVRMschendende belastingheffing (8.16). De in deze procedure aangevoerde bovenindividuele omstandigheden brengen bovendien niet mee dat de onthouding van een ambtshalve vermindering bij de niet-bezwaarmakers in het algemeen leidt tot een (individuele) buitensporige last (8.17-8.19). Deze beoordeling wordt naar mijn mening niet anders in het licht van het door het middel aangehaalde arrest Grobelny (8.20-8.23). Na enige korte uitweidingen naar het EHRM-arrest Dangeville, het beginsel van res iudicata in de EHRM-rechtspraak onderscheidenlijk rechtspraak van het HvJ over het terugkomen op een besluit dat onherroepelijk is geworden (8.24-8.27), besluit ik met de slotsom dat middel 4 geen doel treft.
1.18
Ik eindig in onderdeel 9 met een beoordeling van de resterende middelen, die alle betrekking hebben op (andere) algemene beginselen. Ook die middelen falen mijns inziens.
Conclusie
1.19
De middelen falen. De afwijzing van de verzoeken van nietbezwaarmakers zoals de belanghebbenden om ambtshalve vermindering is rechtmatig.
Is dat onredelijk en/of onrechtvaardig?
1.20
Ik kan me goed voorstellen dat de niet-bezwaarmakers dit resultaat als onredelijk en/of als onrechtvaardig beschouwen. Zij hebben immers wellicht niet (tijdig) bezwaar gemaakt tegen de box 3-heffing erop vertrouwende dat de overheid belasting heft in overeenstemming met het recht.
1.21
De maatstaf voor de belastingrechter om te beoordelen of de niet-bezwaarmakers in aanmerking komen voor een belastingteruggave is evenwel niet of het onthouden van die teruggave onredelijk of onrechtvaardig is. De belastingrechter dient die beoordeling te doen met inachtneming van het wettelijk kader voor ambtshalve vermindering van een belastingaanslag die onherroepelijk vaststaat. Dat kader is een neerslag van de afwegingen die de regelgever heeft gemaakt in verband met de vraag in welke gevallen wel en in welke gevallen niet een ambtshalve vermindering dient te volgen van een belastingaanslag die te hoog is. De regelgever heeft ervoor gekozen dat in het geval de onjuistheid van een belastingaanslag voortvloeit uit nieuwe jurisprudentie, als regel geldt dat die belastingaanslag niet ambtshalve wordt verminderd. De regelgever heeft erin voorzien dat de minister van Financiën in een voorkomend geval een uitzondering op die regel kan maken. Voor de onderhavige box 3-situatie heeft het kabinet besloten om niet een uitzondering te maken.
1.22
Gelet op dit wettelijk kader komen de niet-bezwaarmakers niet in aanmerking voor een belastingteruggave omdat het geval van de niet-bezwaarmakers valt onder de regel dat een belastingaanslag niet ambtshalve wordt verminderd indien de onjuistheid voortvloeit uit nieuwe jurisprudentie. De belastingrechter kan slechts afwijken van de regel, als (toepassing van) de regel niet verenigbaar is met hoger recht. Uit mijn analyse volgt dat dit laatste niet het geval is, zodat er geen grond is voor afwijking van de regel.
2. Aanleiding en achtergrond van de procedures
2.1
Aanleiding voor de onderhavige procedures is het zogenoemde Kerstarresten het later genomen kabinetsbesluit om geen rechtsherstel te bieden aan – kort gezegd – degenen bij wie de belastingaanslag inkomstenbelasting/premie volksverzekeringen (IB/PVV) waarin box 3-heffing is begrepen reeds onherroepelijk vaststond op het moment dat het Kerstarrest werd gewezen (kortheidshalve: niet-bezwaarmakers). In dit onderdeel behandel ik de belangrijkste gebeurtenissen, in het bijzonder in relatie tot de niet-bezwaarmakers.Ik ga niet op de hele box 3-geschiedenis in.
2.2
In het Kerstarrest heeft de Hoge Raad geoordeeld dat (i) het sinds 2017 geldende forfaitaire box 3-stelsel niet de uit art. 1 EP voortvloeiende proportionaliteitstoets kan doorstaan, dat (ii) dit voor degene die door dit forfaitaire stelsel wordt geconfronteerd met een heffing naar een voordeel uit sparen en beleggen dat hoger is dan het werkelijk behaalde rendement, leidt tot een schending van zijn door art. 1 EP, in samenhang met art. 14 EVRM, gewaarborgde rechten, en dat (iii) er een noodzaak is om de belanghebbende in die zaak een adequate rechtsbescherming te bieden tegen die schending, in de vorm van een op rechtsherstel gerichte compensatie.
2.3
In de periode voorafgaand aan het Kerstarrest had de staatssecretaris van Financiën besloten om bezwaarschriften tegen aanslagen IB/PVV voor de jaren 2017 tot en met 2020 die betrekking hebben op de vraag of het forfaitaire stelsel in strijd is met art. 1 EP of art. 14 EVRM, aan te wijzen als massaal bezwaar in de zin van art. 25c AWR. Die besluiten zijn per belastingjaar vastgelegd in een afzonderlijke aanwijzing.
2.4
Naar aanleiding van het Kerstarrest is op 4 februari 2022 een collectieve uitspraak op bezwaar gedaan op de bezwaren die als massaal bezwaar waren aangewezen betreffende het box 3-stelsel voor de jaren 2017 tot en met 2020.Op dat moment had nog geen besluitvorming plaatsgevonden over de vraag of ook rechtsherstel zal worden geboden aan de niet-bezwaarmakers.
2.5
Relevant wat betreft het rechtsherstel voor de niet-bezwaarmakers is dat art. 9.6 Wet IB 2001 een regeling voor ambtshalve vermindering kent. Daarop kom ik hierna (in onderdeel 5) nog uitgebreider terug. Van belang op deze plaats is dat uit art. 9.6(2) Wet IB 2001 in verbinding met art. 45aa Uitvoeringsregeling inkomstenbelasting 2001 (URIB 2001) als hoofregel volgt dat de inspecteur ambtshalve een belastingaanslag vermindert die op een te hoog bedrag is vastgesteld zodra hem dat is gebleken, en dat daarop in art. 45aa(b) URIB 2001 een uitzondering wordt gemaakt voor het geval dat “de onjuistheid van de belastingaanslag voortvloeit uit jurisprudentie die eerst is gewezen nadat die belastingaanslag onherroepelijk vast is komen te staan” (de nieuwe-jurisprudentie-uitzondering). Het is mogelijk dat een uitzondering op die uitzondering wordt gemaakt, want uit de laatste bepaling volgt ook dat de uitzondering niet geldt in het geval “de Minister van Financiën anders heeft bepaald”.
2.6
In het op 20 mei 2022 gewezen arrest HR BNB 2022/89heeft de Hoge Raad zich uitgelaten over de vraag of de nieuwe-jurisprudentie-uitzondering van toepassing is in een geval waarin de (gestelde) onjuistheid van aanslagen IB/PVV voor de jaren 2017 en 2018 erin gelegen is dat in box 3 belasting wordt geheven over een hoger bedrag dan het werkelijk door hem behaalde rendement. De Hoge Raad beantwoordt die vraag bevestigend. Ik kom op dit arrest terug in 5.30.
2.7
Zoals zojuist is vermeld, heeft de Minister van Financiën de bevoegdheid om te bepalen dat de nieuwe-jurisprudentie-uitzondering niet van toepassing is. Bij brief van 8 juli 2022 heeft de staatssecretaris van Financiën de Tweede Kamer geïnformeerd over de verschillende scenario’s betreffende de niet-bezwaarmakers, te weten (1) geen rechtsherstel voor niet-bezwaarmakers, (2) volledig rechtsherstel voor niet-bezwaarmakers, (3) gedeeltelijk rechtsherstel voor niet-bezwaarmakers op grond van een aantal varianten.Deze brief eindigt ermee dat de verschillende opties nog nader worden onderzocht op budgettaire effecten, uitvoeringsgevolgen en andere gevolgen, en dat het kabinet verwacht in augustus 2022 een keuze te maken en de uitkomsten met Prinsjesdag te presenteren.
2.8
Bij brief van 20 september 2022 heeft de staatssecretaris van Financiën gemeld dat het kabinet heeft besloten om geen rechtsherstel te bieden aan niet-bezwaarmakers.De brief vermeldt dat het kabinet daarbij de budgettaire gevolgen, de juridische houdbaarheid en de uitvoeringsgevolgen van de verschillende scenario’s heeft meegewogen. Besloten is om de beperkt beschikbare budgettaire middelen in te zetten voor het ondersteunen van de koopkracht van burgers (in verband met de hoge inflatie) en niet voor het bieden van rechtsherstel aan niet-bezwaarmakers. De toenmalige staatssecretaris heeft later in een interview deze beslissing aangemerkt als de moeilijkste beslissing tijdens zijn ambtsperiode.
2.9
Het besluit om geen rechtsherstel te bieden aan niet-bezwaarmakers heeft geleid tot zeer veel reacties van niet-bezwaarmakers bij de Belastingdienst, waarbij vele verzoeken om ambtshalve vermindering zijn ingediend. Bij brief van 4 november 2022 heeft de staatssecretaris van Financiën de Tweede Kamer geïnformeerd dat met de Bond voor Belastingbetalers, de koepelorganisaties voor belastingadviseurs en de Consumentenbond procesafspraken zijn gemaakt over juridische procedures door of namens de niet-bezwaarmakers.De brief vermeldt dat het kabinet voorstelt om een procedure “massaal bezwaar plus” in te richten en dat daarvoor een wetswijziging nodig is.
2.10
Om de bedoelde wetswijziging te bewerkstelligen is bij tweede nota van wijziging een nieuw art. 9.7 Wet IB 2001 in het wetsvoorstel Overbruggingswet box 3 opgenomen.Dit wetsvoorstel is inclusief art. 9.7 Wet IB 2001 tot wet verheven. Deze wet is op 1 januari 2023 in werking getreden.Art. 9.7 Wet IB 2001 voorziet er in de kern in dat de massaalbezwaarprocedure van de AWR van overeenkomstige toepassing is op verzoeken om ambtshalve vermindering waarvoor een aanwijzing massaal bezwaar als bedoeld in het tweede lid van artikel is gegeven (aanwijzing massaal bezwaar plus). Deze massaalbezwaarplusprocedure betreft dus eigenlijk een massaalverzoekprocedure.
2.11
De staatssecretaris van Financiën heeft bij besluit van 25 januari 2023de volgende aanwijzing massaal bezwaar plus gegeven:
“Als massaal bezwaar plus in de zin van artikel 9.7 Wet IB 2001 wijs ik aan verzoeken om ambtshalve vermindering van aanslagen inkomstenbelasting over de kalenderjaren 2017 tot en met 2020 en bezwaarschriften tegen de afwijzing daarvan:
–waarop ten tijde van de dagtekening van dit besluit nog geen beslissing is genomen of uitspraak is gedaan of die tijdig worden ingediend tot en met de dag voorafgaande aan de dag waarop de in artikel 9.7, vierde lid, Wet IB 2001 bedoelde collectieve beslissing en collectieve uitspraak wordt gedaan; en
–die de volgende rechtsvraag bevat:
Kunnen degenen wiens aanslag inkomstenbelasting over het kalenderjaar 2017 of 2018 of 2019 of 2020 reeds onherroepelijk vaststond op 24 december 2021 (hierna: de niet-bezwaarmakers) wegens strijd met supranationale bepalingen, zoals bijvoorbeeld maar niet uitsluitend artikel 1 van het Eerste Protocol bij het EVRM of artikel 14 EVRM, of strijd met nationale regelingen of strijd met de algemene beginselen van behoorlijk bestuur, zoals bijvoorbeeld maar niet uitsluitend het evenredigheidsbeginsel of het gelijkheidsbeginsel, een beroep doen op het arrest dat de Hoge Raad op die datum gewezen heeft (ECLI:NL:HR:2021:1963)?
Waarbij onder meer, maar niet uitsluitend de volgende (deel)vragen gesteld kunnen worden:
a. Vallen de verzoeken om ambtshalve vermindering en het bezwaar tegen de afwijzing daarvan die gedaan zijn door de niet-bezwaarmakers onder de reikwijdte van de aanwijzing van 26 juni 2015, BLBK2015/903M, Stcrt. 2015, 18400, en is daarmee de wettelijke regeling van de massaalbezwaarprocedure zoals deze luidde vóór 1 januari 2016 daarop van toepassing? Als deze vraag ontkennend beantwoord wordt: kunnen de niet-bezwaarmakers een beroep doen op toepassing van de wettelijke regeling van de massaalbezwaarprocedure zoals deze luidde vóór 1 januari 2016, omdat de wijzigingen in die regeling met ingang van die datum onvoldoende kenbaar gemaakt zijn voor belastingplichtigen, waarmee de wetgever onzorgvuldig gehandeld heeft?
b. Zetten artikel 1 van de Grondwet of internationale verdragen of Europees recht of de artikelen 3:2, 3:3, en 3:4 van de Algemene wet bestuursrecht (hierna: Awb) of de algemene beginselen van behoorlijk bestuur waaronder het fair play beginsel, het vertrouwensbeginsel en het gelijkheidsbeginsel de toepassing van artikel 45aa, aanhef en letter b, van de URIB 2001 in dit geval opzij?
c. Moet de inbreuk op de fundamentele grondrechten van belastingplichtigen zwaarder wegen dan een specifieke uitzonderingsgrond in de uitvoeringsregeling? Betekent dit dan dat er sprake is van een onevenredige inbreuk op fundamentele rechten van de niet-bezwaarmakers ten opzichte van een specifieke uitzonderingsgrond, zoals de zogenoemde ‘nieuwe jurisprudentie’ voorwaarde in de uitvoeringsregeling?
d. Heeft de Staatssecretaris van Financiën in een podcast op 14 september 2022 het in rechte te honoreren vertrouwen gewekt dat naar aanleiding van het Kerstarrest ook het box 3-inkomen van niet-bezwaarmakers wordt verminderd op gelijke wijze als gebeurt dan wel is gebeurd bij bezwaarmakers?
e. Worden niet-bezwaarmakers ongelijk behandeld ten opzichte van degenen wiens aanslag inkomstenbelasting over het kalenderjaar 2017 of 2018 of 2019 of 2020 niet reeds onherroepelijk vaststond op 24 december 2021 en zo ja, rechtvaardigen budgettaire overwegingen deze ongelijke behandeling?
f. Is de beslissing van de Staatssecretaris van Financiën om geen gebruik te maken van de discretionaire bevoegdheid die artikel 45aa, aanhef en letter b, van de URIB 2001 hem verleent om ambtshalve vermindering te verlenen aan de niet-bezwaarmakers in strijd met artikel 1 van de Grondwet, of internationale verdragen, of Europees recht, of de artikelen 3:2, 3:3 of 3:4 Awb of de algemene beginselen van behoorlijk bestuur bijvoorbeeld maar niet uitsluitend het fair play beginsel, het vertrouwensbeginsel en het gelijkheidsbeginsel?”
2.12
Conform een eerdere toezegging van de staatssecretaris,vermeldt het besluit dat als de inspecteur niet (geheel) in het gelijk wordt gesteld, “hij alle aanslagen inkomstenbelasting over de kalenderjaren 2017 tot en met 2020 [herziet], ongeacht of de belanghebbende een verzoek om ambtshalve vermindering of een bezwaarschrift tegen de afwijzing daarvan ingediend heeft.”
2.13
Bij brief van 27 januari 2023 heeft de staatssecretaris van Financiën de Tweede Kamer geïnformeerd over de in 2.11 vermelde aanwijzing.
2.14
Aan berichten op taxlive.nl en op de website van de bond voor belastingbetalers ontleen ik dat rond oktober 2023 in overleg tussen de Belastingdienst en koepel- en belangenorganisaties zaken van vier ‘proefpersonen’ zijn geselecteerd om aan de rechter voor te leggen, op basis van de volgende kenmerken:
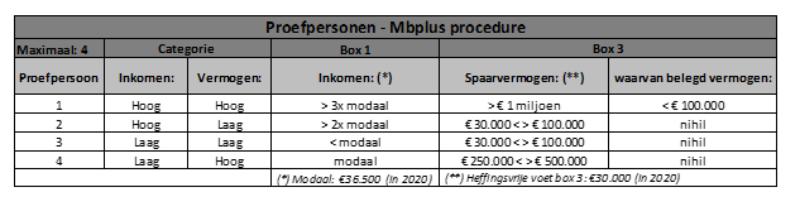
3. De middelen: overzicht en aanpak van de bespreking
3.1
De onderhavige zaken zijn twee van de vier zaken die zijn geselecteerd om uit te procederen in verband met de massaalbezwaarplusprocedure. In beide zaken heeft rechtbank Den Haag(hierna ook: Rb DH) respectievelijk rechtbank Zeeland-West-Brabant(hierna ook: Rb ZWB) de belanghebbende in het ongelijk gesteld.
3.2
Ik bespreek hierna de middelen in elk van beide zaken gezamenlijk. Die aanpak is naar mijn mening gerechtvaardigd, gelet op het volgende. Ten eerste, hoewel er wel enige verschillen zijn in de motivering, komen de uitspraken in de kern overeen. Ten tweede, de voorgestelde middelen van cassatie zijn in beide zaken hetzelfde, ook wat betreft de nummering/volgorde. Bovendien is de toelichting op de middelen nagenoeg hetzelfde. De toelichting verschilt slechts hier en daar op ondergeschikte punten, welke verschillen er vrijwel steeds mee te maken hebben dat Rb ZWB op een bepaalde kwestie niet expliciet is ingegaan dan wel een kwestie minder uitgebreid heeft gemotiveerd dan Rb DH.Tot slot wijs ik erop dat ook middelen die in potentie zaakspecifiek zouden kunnen zijn, zoals de middelen betreffende algemene beginselen van bestuur, niet of nauwelijks zaakspecifiek zijn, omdat de argumentatie berust op bovenindividuele feiten.
3.3
Ik geef voor het overzicht in tabelvorm de middelen verkort weer door per middel te vermelden op welk onderwerp het betrekking heeft en tegen welke rechtsoverwegingen in elk van de twee uitspraken het middel is gericht:
Middel | Onderwerp | Rb DH | Rb ZWB |
1 | Verschoonbaar te laat bezwaar? | 57-58 | 4.6.1 |
2 | Volgt onjuistheid aanslagen uit eerdere rechtspraak dan het Kerstarrest? | 16 | 4.2.2-4.2.3 |
3 | Mocht inspecteur redelijkerwijs ervan uitgaan dat zijn opvatting juist was? (beroep op HR BNB 2024/78) | 18 | 4.2.2-4.2.3 |
4 | Nieuwe-jurisprudentie-uitzondering in strijd met 1 EP of ander Europees recht? | 22-25 | 4.2.4 |
5 | Nieuwe-jurisprudentie-uitzondering in strijd met evenredigheidsbeginsel? | 34-39 | 4.2.4 |
6a | Bezwaarmakers en niet-bezwaarmakers gelijke gevallen? | 26-28 | 4.2.5 |
6b | Is sprake van willekeur? | 29-32 | |
6c | Nieuwe-jurisprudentie-uitzondering niet van toepassing gelet op beleid bij Dienst Toeslagen? | 59-60 | |
7 | Is vertrouwensbeginsel of fair-play-beginsel geschonden? | 40-54 | 4.3.1 |
8 | Is zorgvuldigheidsbeginsel geschonden? | 50 | 4.3.1 |
9 | Is aanwijzing 26 juni 2015 van toepassing? | 55-56 | 4.4.1 |
3.4
Ik bespreek de middelen hierna geclusterd. Ik start de bespreking in onderdeel 4 met middel 1 en middel 9 omdat beide middelen in essentie onderwerpen betreffen buiten het kader van ambtshalve vermindering op grond van art. 9.6 Wet IB 2001.
3.5
3.6
In onderdeel 6 volgt de bespreking van middel 2 en middel 3. Deze middelen hangen nauw samen en betreffen beiden de uitleg althans toepassing van de nieuwe-jurisprudentie-uitzondering.
3.7
Middel 4 en middel 5 hebben met elkaar gemeen dat ze aan de orde stellen of (toepassing van) de nieuwe-jurisprudentie-uitzondering in overeenstemming is met hoger recht. Ik behandel eerst middel 5 in onderdeel 7, omdat het daarbij gaat om nationaal hoger recht. In onderdeel 8 vervolg ik met middel 4.
3.8
De overige middelen betreffen een beroep op andere algemene beginselen dan het evenredigheidsbeginsel. Die middelen beoordeel ik in onderdeel 9.
4. Middelen buiten het kader van ambtshalve vermindering (middel 1 en middel 9)
Middel 1 (termijnoverschrijding verschoonbaar)
4.1
Middel 1 is gericht tegen het oordeel van zowel Rb DH (rov. 58) als Rb ZWB (rov. 4.6.1)dat geen sprake is van een verschoonbare overschrijding van de bezwaartermijn. De kern van middel 1 is dat de belanghebbende niet mag worden tegengeworpen dat hij geen bezwaar heeft gemaakt tegen de bestreden belastingaanslagen. Daarin zit een zekere innerlijke inconsistentie. Immers, als geen bezwaar is gemaakt, wordt niet toegekomen aan de vraag of sprake is van een verschoonbare overschrijding van de termijn om bezwaar te maken. Daartegenover staat dat voor beantwoording van de vraag of de nieuwe-jurisprudentie-uitzondering van toepassing is, relevant is of de overschrijding van de bezwaartermijn verschoonbaar is, omdat daarvoor bepalend is of de onjuistheid van de belastingaanslag voortvloeit uit jurisprudentie die eerst is gewezen nadat die belastingaanslag onherroepelijk vast is komen te staan. In de beroepsfase is dit door de Rechtbanken opgelost door de verzoeken om ambtshalve vermindering mede aan te merken als bezwaren. Dat is in cassatie niet bestreden.
4.2
In elk van de zaken is in beroep aangevoerd (i) dat de belanghebbende niet kon weten dat in bezwaar gaan soelaas zou bieden c.q. dat het zin had om bezwaar te maken, en (ii) dat de Staatssecretaris burgers beter had moeten informeren dat het onder de gewijzigde massaalbezwaarprocedure nodig is dat een belastingplichtige bezwaar maakt.
4.3
Het eerste argument hebben de Rechtbanken verworpen op in de kern dezelfde grond, namelijk dat de omstandigheid dat een belanghebbende eerder geen reden zag om bezwaar te maken, niet maakt dat de termijnoverschrijding verschoonbaar is. Voor zover het middel zich daartegen richt, faalt het, omdat dit oordeel juist is, gelet op onder meer het door de Rechtbanken genoemde arrest HR BNB 2004/293.
4.4
Het tweede argument heeft Rb ZWB verworpen op grond van het bewijsoordeel dat de belanghebbende niet aannemelijk heeft gemaakt dat tijdig bezwaar zou zijn gemaakt, indien de informatievoorziening beter was geweest. Dit bewijsoordeel is in cassatie niet bestreden. Reeds daarom faalt in de zaak van Rb ZWB het middel ook in zoverre.
4.5
Rb DH heeft zich niet expliciet uitgelaten over het tweede argument. De verwerping ervan ligt besloten in haar oordeel dat belanghebbende niet aannemelijk heeft gemaakt dat de termijnoverschrijding niet aan hem is toe te rekenen, omdat (a) art. 6:11 Awb alleen ziet op gevallen waarin de belanghebbende redelijkerwijs niet in staat was tegen een besluit tijdig een rechtsmiddel aan te wenden en (b) dat een dergelijk geval zich hier niet voordoet. Hoewel het onder a) vermelde criterium in overeenstemming is met jurisprudentie van de Hoge Raad,vraag ik me af of het criterium zo in zijn algemeenheid geformuleerd niet te streng is, aangezien toepassing van art. 6:11 Awb ook is aanvaard in gevallen waarin de belanghebbende op zichzelf genomen wel in staat was tijdig een rechtsmiddel aan te wenden maar dat niet heeft gedaan wegens een aan het bestuursorgaan toe te rekenen omstandigheid.Een meer recente maatstaf in de jurisprudentie spreekt mij meer aan, te weten dat het erop aankomt of van de belanghebbende onder de gegeven omstandigheden in redelijkheid kon worden gevergd om tijdig het rechtsmiddel aan te wenden.Wat er verder van zij, ook als van die laatste maatstaf wordt uitgegaan, getuigt het impliciete oordeel van Rb DH over het tweede argument niet van een onjuiste toepassing van die maatstaf. Ook in de zaak van Rb DH faalt het middel daarom ook in zoverre.
Middel 9
4.6
Middel 9 tracht ingang te doen vinden de opvatting dat de aanwijzing massaal bezwaar van 26 juni 2015nog steeds van toepassing is en dat – zo begrijp ik– aldus (de bezwaren tegen) de belastingaanslagen in de onderhavige zaken onder die aanwijzing vallen. Het middel richt zich daarmee tegen de andersluidende opvatting van Rb DH (rov. 56) en Rb ZWB (rov. 4.4.1).
4.7
Voordat ik op het middel zelf inga, eerst kort het volgende over wat de achterliggende gedachte van het middel is. Die gedachte is dat als de aanwijzing massaal bezwaar van 26 juni 2015 van toepassing is, een tijdig bezwaar niet is vereist.Dat laatste is denkelijk gegrond op de opvatting dat als de aanwijzing massaal bezwaar van 26 juni 2015 van toepassing is, daarmee ook de oude massaalbezwaarregeling zoals die tot 1 januari 2016 gold van toepassing is. Het gaat om de massaalbezwaarregeling zoals die op 1 april 2003 is ingevoerd en was opgenomen in art. 25a AWR.Art. 25a(7) (oud) AWR bepaalde onder meer: “Als massaal bezwaar aangewezen bezwaren worden steeds geacht ontvankelijk te zijn.”Bovendien voorzag art. 25a(13) (oud) AWRin een (complexe) herzieningsregeling voor onherroepelijk vaststaande belastingbesluiten.
4.8
Onder de vanaf 1 januari 2016 geldende gewijzigde massaalbezwaarregeling, die is opgenomen in art. 25c tot en met 25f AWR (in afdeling 1a van hoofdstuk V van de AWR),ligt het anders. Een van de wijzigingen is dat een bezwaar tijdig moet zijn gemaakt, wil het onder een aanwijzing massaal bezwaar vallen. Dit volgt expliciet uit art. 25c(3) AWR. Achtergrond van deze wijziging is dat het kabinet van mening was dat er geen rechtvaardiging voor is dat belanghebbenden in het geval van een massaal bezwaar gunstiger worden behandeld (wat betreft de ontvankelijkheid) dan in het geval van een regulier bezwaar.Daarmee samenhangend is ook de herzieningsregeling vervallen onder de gewijzigde massaalbezwaarregeling.
4.9
Terug naar het middel. Zelfs als het middel het bij het juiste eind zou hebben dat de oude massaalbezwaarregeling nog van toepassing is, is het nog maar de vraag of dat de belanghebbenden zou kunnen baten in de onderhavige procedures. Op grond van art. 25a(11) (oud) AWR zou dan de collectieve uitspraak op 4 februari 2022 (zie 2.4) meebrengen dat de bezwaren die onder de aanwijzing massaal bezwaar vallen de status van massaal bezwaar verliezen. Nadien gemaakt bezwaren zouden dus niet meer onder de aanwijzing vallen. Wel zou de herzieningsregeling van art. 25a(13) (oud) AWR mogelijk soelaas hebben kunnen bieden, maar die regeling voorziet in een afzonderlijke procedure (los van art. 9.6 Wet IB 2001).
4.10
Wat er verder van zij, het middel heeft het niet bij het juiste eind. Het is namelijk gelet op het volgende evident onjuist dat de aanwijzing massaal bezwaar van 26 juni 2015 c.q. de oude massaalbezwaarregeling van toepassing is op (bezwaren tegen) belastingaanslagen IB/PVV voor de jaren 2017 en verder:
- De aanwijzing massaal bezwaar van 26 juni 2015ziet – gelet op de context (waaronder de inleiding) – op het toenmalige box 3-stelsel, dus het stelsel dat gold tot 1 januari 2017.
- Er is bovendien specifiek voor elk van de jaren 2017 tot en met 2020 een aanwijzing massaal bezwaar gegeven (zie 2.3). Zo er al onduidelijk zou zijn of de aanwijzing massaal bezwaar van 26 juni 2015 zich ook uitstrekt tot bezwaren betreffende het nieuwe box 3-stelsel, dan is die weggenomen door deze specifieke aanwijzingen. Zo’n specifieke aanwijzing gaat bovendien hoe dan ook vóór.
- In (de inleiding op) de aanwijzing massaal bezwaar (van 7 juli 2018) voor het jaar 2017is bovendien expliciet vermeld dat de aanwijzing massaal bezwaar van 26 juni 2015 alleen ziet op de belastingjaren tot en met 2016. Dat was bovendien ook al eerder expliciet gemeld in een brief van de staatssecretaris van Financiën van 31 mei 2018 aan de Tweede Kamer(hier geciteerd in 9.5).
- Elk van de aanwijzingen massaal bezwaar voor de jaren 2017 tot en met 2020 vermeldt expliciet dat het gaat om een massaal bezwaar in de zin van art. 25c AWR, dus een massaal bezwaar onder de nieuwe massaalbezwaarregeling.
- Dat elk van de aanwijzingen onder de reikwijdte van de nieuwe massaalbezwaarregeling valt, volgt ook uit de wet. Elk van de aanwijzingen dateert namelijk van ná de inwerkingtreding van de nieuwe massaalbezwaarregeling per 1 januari 2016 bij de wet Overige fiscale maatregelen 2016.
- Bezwaren die in elk van de aanwijzingen massaal bezwaar voor de jaren 2017 tot en met 2020 zijn aangewezen als massaal bezwaar, vallen bovendien niet onder het overgangsrecht van art. XXVIII(1)(c) Overige fiscale maatregelen 2016. In dat artikelonderdeel is bepaald dat art. 25a AWR zoals dat luidde op 31 december 2015, van toepassing blijft op bezwaren die ingevolge dat artikel vóór 1 januari 2016 zijn aangewezen als massaal bezwaar. Bezwaren die in elk van de aanwijzingen massaal bezwaar voor de jaren 2017 tot en met 2020 zijn aangewezen, zijn juist niet ingevolge art. 25a (oud) AWR aangewezen (zie vorige opsommingsteken). De opvatting van de Rechtbanken is (ook) op dit punt juist. Het is mij een raadsel hoe het middel de Rechtbanken kan verwijten het overgangsrecht onjuist te hebben uitgelegd.
4.11
Wat het middel niet aanvoert, maar wat mij wel zou kunnen worden tegengeworpen is dat het Kerstarrest de indruk wekt dat de oude massaalbezwaarregeling wél van toepassing is op bezwaren betreffende het vanaf 1 januari 2017 geldende box 3-stelsel. De Hoge Raad heeft namelijk in dat arrest over de bezwaren van de desbetreffende belanghebbende overwogen dat deze “deel uit[maken] van de bezwaarschriften die met toepassing van artikel 25a van de AWR zijn aangemerkt als massaal bezwaar”, met daarbij een voetnootverwijzing naar de aanwijzingen massaal bezwaar voor de jaren 2017 en 2018.Het noemen van art. 25a AWR (in plaats van art. 25c AWR) moet echter wel een verschrijving zijn, gelet op zowel die voetnootverwijzing als hetgeen zojuist (in 4.10) is uiteengezet.
4.12
Kortom, middel 9 faalt.
5. De nieuwe-jurisprudentie-uitzondering
5.1
Voordat ik de middelen 2 tot en met 5 behandel, ga ik in dit onderdeel nader in op de nieuwe-jurisprudentie-uitzondering van art. 45aa(b) URIB 2001. Aan die uitzondering heeft AG Koopman in een conclusie van begin 2024 veel aandacht besteed.Ik verwijs daarom in de eerste plaats naar die conclusie. In die conclusie stond vooral centraal de uitleg van de nieuwe-jurisprudentie-uitzondering. Er is geen aanleiding om het onderzoek in die conclusie hier te herhalen, te minder omdat de Hoge Raad inmiddels – in de zaak waarin die conclusie is genomen – duidelijkheid heeft gegeven over de uitleg in HR BNB 2024/78. Het gaat mij hier vooral om wat de redenen zijn voor die uitzondering en de eventueel daarbij gemaakte afweging. Dat is van belang in verband met de middelen 4 en 5. Dat neemt niet weg dat de uiteenzetting hierna wel enige overlap heeft met de conclusie van mijn ambtgenoot. Ik ga hierna eerst kort in op de wettelijke context (5.2-5.4) en de historie van ambtshalve vermindering (5.5-5.7). Vervolgens volgt de kern, te weten het onderzoek naar de redenen voor het maken van de nieuwe-jurisprudentie-uitzondering. In dat verband besteed ik eerst aandacht aan toelichtingen op regelingen over ambtshalve vermindering (5.8-5.16) en vervolgens ook aan andere bronnen (5.17-5.28). Daarna komt de uitleg van de nieuwe-jurisprudentie-uitzondering aan bod (5.29-5.35). Ik sluit af met een korte blik op de (mogelijke) toekomst (5.36).
Wettelijke context
5.2
5.3
Voor de inkomstenbelasting geldt echter een specifieke regeling voor ambtshalve vermindering. Ambtshalve vermindering van een belastingaanslag in de inkomstenbelasting vindt uitsluitend plaats op grond van art. 9.6 Wet IB 2001. Dit artikel luidt voor zover hier van belang als volgt:
“1. Een ambtshalve vermindering van een belastingaanslag geschiedt uitsluitend op de voet van dit artikel.
2. In bij ministeriële regeling aan te wijzen gevallen wordt een onjuiste belastingaanslag door de inspecteur ambtshalve verminderd.
(…)”
5.4
Van de delegatiebevoegdheid in art. 9.6(2) Wet IB 2001 heeft de regelgever gebruik gemaakt in art. 45aa URIB 2001. Hoofdregel is dat de inspecteur een belastingaanslag die op een te hoog bedrag is vastgesteld, ambtshalve vermindert zodra hem dat is gebleken. Een van de uitzonderingen op de regel is de nieuwe-jurisprudentie-uitzondering. Een vergelijkbare uitzondering geldt voor nieuw beleid. Het artikel luidt voor zover hier van belang als volgt:
“De inspecteur vermindert ambtshalve een belastingaanslag die op een te hoog bedrag is vastgesteld zodra hem dat is gebleken, tenzij:
a. vijf jaren zijn verlopen na het einde van het kalenderjaar waarop de belastingaanslag betrekking heeft;
b. de onjuistheid van de belastingaanslag voortvloeit uit jurisprudentie die eerst is gewezen nadat die belastingaanslag onherroepelijk vast is komen te staan, tenzij de Minister van Financiën anders heeft bepaald;
c. de onjuistheid van de belastingaanslag voortvloeit uit beleidsregels van de Minister van Financiën die eerst zijn uitgevaardigd nadat die belastingaanslag onherroepelijk vast is komen te staan, tenzij de Minister van Financiën anders heeft bepaald;
(…).”
Historie ambtshalve vermindering inkomstenbelasting
5.5
5.6
Over art. 65 AWR is in de totstandkomingsgeschiedenis van de AWR opgemerkt dat het artikel (in het oorspronkelijke wetsvoorstel nog art. 63) is ontleend aan bestaande wettelijke regelingen:
“Artikelen 63 en 64. Deze artikelen zijn ontleend aan bestaande wettelijke regelingen. Voor de betekenis van het in artikel 63 voorkomende woord „belastingaanslag" moge worden verwezen naar de toelichting tot artikel 2, derde lid, letter e.”
5.7
Ik vermoed – gelet op de verwijzingen naar die wetten in de totstandkomingsgeschiedenis van andere artikelen– dat de wetgever met “bestaande wettelijke regelingen” heeft gedoeld op onder meer art. 109 Wet op de Inkomstenbelasting 1914en art. 26 Wet op de Vermogensbelasting 1892, welke bepalingen allebei de ambtshalve vermindering regelden.
Toelichtingen op de nieuwe-jurisprudentie-uitzondering
5.8
In de totstandkomingsgeschiedenis van art. 9.6 Wet IB 2001 is opgemerkt dat voor de regels wat betreft de gevallen waarin ambtshalve vermindering plaatsvindt, aansluiting wordt gezocht bij de regels die reeds gelden voor ambtshalve vermindering van het verzamelinkomen in art. 30b Uitvoeringsregeling Algemene wet inzake rijksbelastingen 1994 (Uitvoeringsregeling AWR):
“Bij ministeriële regeling worden de gevallen aangewezen waarin ambtshalve vermindering plaatsvindt. Dit is geregeld in het tweede lid en komt ook de duidelijkheid voor belastingplichtige ten goede. De regels voor ambtshalve vermindering van de IB-belastingaanslag zullen dezelfde zijn als de regels die reeds gelden voor ambtshalve vermindering van het inkomen (artikel 30b van de Uitvoeringsregeling AWR). Dit vloeit voort uit artikel 9.6, vierde lid, in samenhang met artikel 21k, derde lid, van de AWR omdat het verzamelinkomen wordt geacht onderdeel uit te maken van de belastingaanslag inkomstenbelasting (zie ook artikel 21c, vierde lid, van de AWR).”
5.9
Art. 45aa URIB 2001 is ingevoerd op 1 januari 2010.De toelichting vermeldt dat niet alleen aansluiting is gezocht bij art. 30b Uitvoeringsregeling AWR, maar ook bij het Beleidsbesluit ambtshalve verminderen of teruggeven. De reden is de wens om de regels voor ambtshalve vermindering zoveel mogelijk met elkaar te stroomlijnen:
“In het ingevolge de Fiscale vereenvoudigingswet 2010 per 1 januari 2010 in te voegen artikel 9.6, tweede lid, van de Wet IB 2001 is bepaald dat bij ministeriële regeling gevallen worden aangewezen waarin door de inspecteur een onjuiste belastingaanslag inkomstenbelasting ambtshalve wordt verminderd. De regels voor ambtshalve vermindering van de belastingaanslag inkomstenbelasting zijn dezelfde als de regels die gelden voor ambtshalve vermindering van het verzamelinkomen (vergelijk artikel 30b van de Uitvoeringsregeling Algemene wet inzake rijksbelastingen 1994). Ook sluiten deze regels aan bij de regels uit het Beleidsbesluit ambtshalve verminderen of teruggeven, zoals dat met ingang van 1 januari 2010 in werking treedt (Stcrt. 2009, nr. 19523). Dit is om de regels voor ambtshalve vermindering zoveel mogelijk met elkaar te stroomlijnen, ongeacht of het gaat om inkomensgegevens, te weten het verzamelinkomen of belastbare jaarloon (artikel 30b van de Uitvoeringsregeling Algemene wet inzake rijksbelastingen 1994), de belastingaanslagen inkomstenbelasting (artikel 45aa van de Uitvoeringsregeling inkomstenbelasting 2001) of andere belastingen (artikel 65 van de AWR in samenhang met het voornoemde beleidsbesluit). Dit is ook van belang als in de toekomst de gewenste uitbreiding van de rechtsbescherming bij ambtshalve vermindering van de inkomstenbelasting naar de vennootschapsbelasting plaatsvindt.”
5.10
Ook wordt een toelichting gegeven op de inhoud van de regeling. Hier van belang is dat de nieuwe-jurisprudentie-uitzondering wel wordt genoemd in de opsomming van uitzonderingen, maar verder niet wordt toegelicht, noch wat betreft de inhoud noch wat betreft de reden voor het maken van die uitzondering:
“De bijzondere regeling voor de belastingaanslagen inkomstenbelasting, geregeld in artikel 45aa van de Uitvoeringsregeling inkomstenbelasting 2001, houdt het volgende in. Als een belastingaanslag inkomstenbelasting op een te hoog bedrag is vastgesteld, vermindert de inspecteur in alle gevallen – op verzoek of uit eigen beweging – die belastingaanslag. Er zijn slechts vijf uitzonderingen. In de eerste plaats is om doelmatigheidsredenen de mogelijkheid tot vermindering in de tijd beperkt, te weten tot zeven jaren na het einde van het jaar waarop de belastingaanslag betrekking heeft. Bij de andere uitzonderingen gaat het kort gezegd om de situaties dat na het onherroepelijk vast komen te staan van de belastingaanslag er nieuwe jurisprudentie is gewezen, nieuw beleid is uitgevaardigd, dan wel een beroep op een fiscale faciliteit wordt gedaan dat bijvoorbeeld bij de aangifte inkomstenbelasting had moeten worden gedaan. (…)”
5.11
Meergenoemd art. 30b Uitvoeringsregeling AWR is ingevoerd op 1 januari 2009.Deze regeling kent inderdaad dezelfde uitzonderingen als art. 9.6 Wet IB 2001, waaronder de nieuwe-jurisprudentie-uitzondering. De toelichting geeft niet meer duidelijkheid over de achtergrond van die uitzondering. Er wordt slechts vermeld dat deze uitzondering en drie andere uitzonderingen “zijn ontleend aan het huidige beleid rond ambtshalve vermindering in de fiscaliteit.”
5.12
Met dat beleid zal zijn bedoeld het destijds geldende Besluit ambtshalve verminderen of teruggeven,dat ook wordt genoemd in de in 5.9 geciteerde toelichting. In par. 3 van dat besluit is neergelegd dat ambtshalve vermindering of teruggaaf niet wordt verleend “[i]ndien er sprake is van nieuwe jurisprudentie of nieuw beleid”. Dat is vervolgens uitgewerkt in par. 5:
Ҥ 5. Jurisprudentie en beleidsbesluiten
1. Een arrest van de Hoge Raad dan wel een beleidsbesluit mijnerzijds waarin een toepassing van de belastingwet besloten ligt die voor de belanghebbende gunstiger is dan de bij de heffing van de belasting gevolgde toepassing, leidt niet tot het ambtshalve verlenen van een vermindering of teruggaaf van belasting indien de belastingaanslag, de voldoening op aangifte of de afdracht op aangifte onherroepelijk is komen vast te staan vóór de dag, waarop het arrest door de Hoge Raad is gewezen, onderscheidenlijk vóór de dagtekening van het beleidsbesluit of andere schriftelijke aanwijzing, tenzij ik op dit punt een afwijkende regeling heb getroffen.
2. Bovenstaande is van overeenkomstige toepassing op uitspraken van het Hof van Justitie van de Europese Gemeenschappen alsmede op rechterlijke uitspraken van andere supranationale colleges. Het vorenstaande vindt geen toepassing voor zover het arrest van het Hof van Justitie van de Europese Gemeenschappen van 13 januari 2004, C-453/00, (Kühne & Heitz) en de daarop gebaseerde latere jurisprudentie tot een gunstiger resultaat leidt.
3. Een uitspraak van een Rechtbank of Gerechtshof is doorgaans geen aanleiding voor het ambtshalve verlenen van vermindering of teruggaaf van belasting. Dit lijdt evenwel uitzondering indien ik kenbaar heb gemaakt dat de uitspraak tot richtsnoer moet worden genomen. Het eerste lid is alsdan van overeenkomstige toepassing.”
5.13
Het Besluit ambtshalve verminderen of teruggeven is niet gepaard gegaan met een toelichting. De inhoud van het Besluit ambtshalve verminderen of teruggeven is nadien – per 25 december 2013 – opgenomen in het Besluit Fiscaal Bestuursrecht, aanvankelijk in onderdeel 17 van dat besluit.In de huidige versie van het Besluit Fiscaal Bestuursrecht is het beleid over ambtshalve vermindering opgenomen in par. 23.De nieuwe-jurisprudentie-uitzondering is daarin neergelegd in lid 8(b) met uitwerking in de leden 12 tot en met 14. In lid 13 is een passage opgenomen die wat meer uitwerkt (dan par. 5 Besluit ambtshalve verminderen of teruggeven) hoe de inspecteur moet beoordelen of sprake is van ‘nieuwe jurisprudentie’. Deze passage luidt:
“13. Bij een verzoek om ambtshalve verminderen of teruggeven van belasting beoordeelt de inspecteur het verzoek aan de hand van wet, jurisprudentie en beleid zoals die golden voor de beschikking (meestal de belastingaanslag) waarop het verzoek betrekking heeft, op de dag voorafgaand aan de dag waarop de beschikking onherroepelijk vast is komen te staan. Dit houdt in dat nieuwe jurisprudentie (jurisprudentie gewezen vanaf het moment dat de beschikking onherroepelijk vaststond) in beginsel geen aanleiding vormt om ambtshalve op deze beschikking terug te komen. Dit is slechts anders als ik een afwijkende regeling heb getroffen. Ook kan er aanleiding zijn om alsnog ambtshalve tegemoet te komen als uit de nieuwe jurisprudentie expliciet blijkt dat de inspecteur in een gelijk geval tegen beter weten in heeft geprocedeerd en dus wist of behoorde te weten dat hij in de procedure een onjuist standpunt innam. In het algemeen zal dit blijken uit een overweging van de rechter.
(…)”
5.14
Die passage is in het Besluit Fiscaal Bestuursrecht gekomen bij een eerdere actualisering van dat besluit op 15 februari 2016, zonder verder inhoudelijke toelichting, afgezien van de opmerking in de inleiding dat “in onderdeel 13 [is] benadrukt welke rechtsregels van toepassing zijn op het moment dat een verzoek om ambtshalve teruggaaf of vermindering wordt gedaan.”Het opnemen van de passage was aangekondigd in de hierna in 5.19 vermelde brief van de staatssecretaris van Financiën van 2 februari 2015.
5.15
Het Besluit ambtshalve verminderen of teruggeven was op zijn beurt de opvolger van de Resolutie ambtshalve verminderen.Deze resolutie vermeldt in de inleiding dat in de aanschrijving “tevens voorschriften [zijn] opgenomen ter uitvoering van het bepaalde in par. 41.3 van de Leidraad Algemene wet inzake rijksbelastingen, voor zover het betreft het tot stand komen of wijzigen van jurisprudentie alsmede van aanschrijvingen of andere schriftelijke mededelingen mijnerzijds”. Die voorschriften zijn opgenomen in par. 9 van de resolutie. Die paragraaf kent drie leden, volgens hetzelfde stramien en met een grotendeels vergelijkbare inhoud als par. 5 Besluit ambtshalve verminderen of teruggeven (zij het dat de Kühne & Heitz-uitzondering (chrono)logischerwijs nog niet was opgenomen). Anders dan bij veel andere paragrafen is bij paragraaf 9 geen toelichting gegeven in de resolutie (althans niet volgens de tekst zoals opgenomen in BNB), hoewel paragraaf 9 – blijkens een algemene toelichting aan het eind van de resolutie – wel inhoudelijk nieuw is ten opzichte van de voorgaande aanschrijving.
5.16
Genoemd par. 41 van de Leidraad Algemene wet inzake rijksbelastingen uit 1962 luidt als volgt, volgens de tekst die is opgenomen in V-N:
“Ambtshalve vermindering, enz. (art. 65)
§ 41. 1. Het thans voor alle in paragraaf 3 bedoelde belastingen geldende voorschrift dat onjuiste belastingaanslagen ambtshalve kunnen worden verminderd, en in de belastingwet voorziene verminderingen, ontheffingen en teruggaven ambtshalve kunnen worden verleend, laat de in sommige belastingwetten bestaande verplichtingen een zodanige vermindering ambtshalve te verlenen onverlet. Vergelijk bijv. voor de grondbelasting artikel 56 van de wet van 26 mei 1870 (S. no. 82).
2. de directeur is bevoegd de inspecteur op te dragen in een bepaald geval ambtshalve een vermindering, ontheffing of teruggaaf te verlenen.
3. het totstandkomen of veranderen van jurisprudentie of wijziging in het oordeel van het hoofdbestuur over de wetstoepassing geeft geen aanleiding tot het ambtshalve verlenen van vermindering of ontheffing.”
Redenen voor de nieuwe-jurisprudentie-uitzondering?
5.17
Uit de hiervoor in 5.8-5.10 aangehaalde toelichtingen kan ik niet achterhalen wat reden is voor het maken van de nieuwe-jurisprudentie-uitzondering in art. 45aa URIB 2001, afgezien ervan dat aansluiting is gezocht bij andere regelingen. De reden heb ik ook niet kunnen achterhalen in de toelichting op art. 30b Uitvoeringsregeling AWR (5.11). Napluizing van de diverse beleidsbesluiten (het Besluit Fiscaal Bestuursrecht, het Besluit ambtshalve verminderen of teruggeven, de Resolutie ambtshalve verminderen en de Leidraad Algemene wet inzake rijksbelasting) levert evenmin wat op (5.12-5.16). Er zijn wel enige andere bronnen waaruit blijkt wat redenen zijn voor het maken van de nieuwe-jurisprudentie-uitzondering.
5.18
De minister van Financiën heeft bij brief van 12 juli 2010 naar aanleiding van een verzoek van de vaste commissie voor Financiën van de Tweede Kamer een toelichting gegeven over de uitleg van het beleid inzake ambtshalve vermindering van belastingaanslagen in relatie tot nieuwe jurisprudentie.Volgens die toelichting is de nieuwe-jurisprudentie-uitzondering in het beleid opgenomen om (1) budgettaire redenen, en (2) uitvoerbaarheidsredenen:
“Uit de brief begrijp ik dat uw commissie behoefte heeft aan een uitleg van het beleid inzake ambtshalve vermindering van belastingaanslagen in relatie tot nieuwe jurisprudentie.
In het Besluit ambtshalve verminderen of teruggeven van 10 december 2009, nr. CPP2009/2461M, is dit beleid als volgt geformuleerd:
(…)
Het beleid leidt er derhalve toe dat een belastingplichtige die ervan afziet om zelf rechtsmiddelen aan te wenden, waardoor de aanslag onherroepelijk komt vast te staan, achteraf niet in aanmerking komt voor ambtshalve vermindering op basis van de uitkomst van een procedure die door een ander gevoerd is.
Deze bepaling is in het beleid opgenomen enerzijds om onvoorziene gevolgen van arresten van de Hoge Raad voor 's Rijks schatkist te beperken, anderzijds vanuit oogpunt van uitvoerbaarheid. Om deze redenen is het van belang dat de mogelijkheid van ambtshalve teruggave op enig moment een einde neemt.”
5.19
Dezelfde twee redenen komen terug in een in V-N gepubliceerde brief van de staatssecretaris van Financiën van 2 februari 2015 aan (kennelijk) de Nationale ombudsman naar aanleiding van een aanbevelingover het verlenen van terugwerkende kracht aan gerechtelijke uitspraken.De brief vermeldt dat de aanbeveling niet wordt opgevolgd. Hier is vooral van belang de motivering te weten: “Aan het verlenen van terugwerkende kracht aan gerechtelijke uitspraken zitten grote en onoverzienbare consequenties vast voor de uitvoering alsmede financiële gevolgen.” Verder vermeldt de brief dat de aanbeveling wel in zoverre ter harte wordt genomen dat het beleid inzake het ambtshalve verminderen en teruggeven zal worden verduidelijkt. De verduidelijking is vervolgens geschied in het Besluit Fiscaal Bestuursrecht van 15 februari 2016 (zie 5.14).
5.20
Een stuk verder terug in de tijd vond ik aanknopingspunten in een parlementair debat in 1952 over de begroting voor 1953.Het start met een vraag van een Tweede Kamerlid of de minister van Financiën bereid is te bevorderen dat definitieve aanslagen ambtshalve worden herzien naar aanleiding van een bepaald arrest van de Hoge Raad. De minister beantwoordt die vraag ontkennend. Hij verwijst daartoe naar de vaste regel dat in een geval waarin de rechter een uitspraak doe, die afwijkt van de opvatting van de belastingadministratie, “op het verleden nimmer wordt teruggekomen”. Een ander standpunt is “reeds om praktische redenen niet aanvaardbaar”, want “terugkomen op alle onherroepelijk geworden aanslagen, die met latere uitspraken in strijd zijn, zou de administratie totaal ontwrichten”. Daarbij wijst de minister er ook op dat daartegenover staat dat bij een voor de administratie gunstige beslissing geen navordering mogelijk is (door mij verder ook wel aangeduid als het symmetrie-argument):
“VRAGEN van de heer Biewenga (…)
1. Heeft de Minister kennis genomen van het arrest van de Hoge Raad van 6 Februari 1952, onder no. 10804, in zake aftrek van belastingschulden voor de aanslagen in de heffingen ineens?
2. Is het juist, dat vóór 6 Februari 1952 reeds verscheidene definitieve aanslagen in de heffingen ineens waren opgelegd, waartegen op die datum geen bezwaarschriften meer konden worden ingediend of de termijn voor beroep reeds was verstreken?
3. Indien de vorige vraag bevestigend wordt beantwoord, is dan de Minister niet van mening, dat ten gevolge daarvan een gelijke behandeling van de belastingplichtigen niet is gewaarborgd?
4. Is de Minister bereid te bevorderen, dat de definitieve aanslagen, gedateerd vóór 6 Februari 1952, desnoods alleen op verzoek van de betrokken belastingplichtigen, ambtshalve zullen worden herzien, waarbij dan rekening wordt gehouden met de inhoud van de uitspraak van de Hoge Raad van 6 Februari 1952?
ANTWOORD van de heer Lieftinck, Minister van Financiën. (…)
1. Deze vraag wordt bevestigend beantwoord.
2. Ook op deze vraag luidt het antwoord bevestigend.
3. De omstandigheid, dat de rechter nopens de interpretatie van een bepaald wetsartikel een andere opvatting is toegedaan dan destijds door de belastingadministratie werd gevolgd, kan uiteraard ten gevolge hebben, dat niet alle belastingplichtigen op gelijke wijze worden behandeld. Is de uitspraak in het voordeel van de belastingplichtigen, dan zullen daarvan niet kunnen profiteren degenen, wier aanslagen reeds onherroepelijk vaststaan.
4. Het is een vaste regel, dat, als de rechter een uitspraak doet, die afwijkt van de opvatting van de belastingadministratie, voortaan de opvatting van de rechter wordt gevolgd, maar dat op het verleden nimmer wordt teruggekomen. Een ander standpunt is reeds om praktische redenen niet aanvaardbaar, want terugkomen op alle onherroepelijk geworden aanslagen, die met latere uitspraken in strijd zijn, zou de administratie totaal ontwrichten. Anderzijds is bij een voor de administratie gunstige beslissing geen navordering mogelijk. De ondergetekende kan dan ook geen vrijheid vinden in de door de geachte vragensteller bedoelde gevallen goed te keuren, dat reeds onherroepelijk vaststaande definitieve aanslagen ambtshalve zullen worden herzien.”
5.21
Op deze kwestie is vervolgens teruggekomen door een of meer leden van de Tweede Kamer tijdens de behandeling van de begroting voor 1953, althans dat ontleen ik aan V-N, met opnieuw het verzoek “dat gunstig zou worden beschikt op verzoeken van aangeslagenen om herberekening van de door hen verschuldigde heffingen ineens overeenkomstig de uitspraak van de Hoge Raad van 6 Februari 1952”.Hier relevant is vooral het antwoord van de minister van Financiën. De minister herhaalt de regel dat op het verleden niet wordt teruggekomen en zet uiteen dat deze regel steunt op ‘de kracht van gewijsde’. Hij vermeldt verder niet in te zien dat de grootte van de in het geding zijnde bedragen aanleiding zou kunnen geven dit beginsel ter zijde te stellen. Hij brengt verder een free rider-argument naar voren; hij meent namelijk dat het niet logisch is dat ook degenen die niet een rechtsmiddel hebben aangewend, profiteren van het resultaat van de door een ander gevoerde procedure. Daarnaast voert de minister het symmetrie-argument aan. Ook benadrukt hij dat de praktische redenen om de regel te handhaven niet moeten worden onderschat:
“Regel is. dat als de rechter een uitspraak doet, die afwijkt van de opvatting van de belastingadministratie, op het verleden niet wordt teruggekomen. Het ontgaat de ondergetekende waarom in dit verband verschil zou bestaan tussen periodieke belastingen en heffingen voor eenmaal, aangezien immers bedoelde regel, waarvan de juistheid niet wordt ontkend, niet steunt op de periodiciteit van de belastingen in het algemeen, doch op de kracht van een gewijsde. Een rechterlijke uitspraak heeft slechts gevolgen voor het geding, waarin de uitspraak is gedaan. Teneinde onnodige procedures te vermijden, sluit de belastingadministratie zich voor de toekomst uiteraard aan bij de opvatting van de rechter, doch zulks doet in genen dele afbreuk aan het vorenbedoelde beginsel.
De ondergetekende vermag niet in te zien, dat — daargelaten of het financiële belang bij geschillen in zake de heffingen ineens inderdaad doorgaans aanmerkelijk groter is dan bij de periodieke belastingen — de grootte van de in het geding zijnde bedragen aanleiding zou kunnen geven dit beginsel ter zijde te stellen.
Voorts dient niet uit het oog verloren te worden, dat voor iedere belanghebbende de mogelijkheid heeft bestaan de bij het arrest van 6 Februari 1952 besliste rechtskundige kwestie aan de rechter voor te leggen en dat het verre van logisch is ook degenen die in de mening van de belastingadministratie hebben gedeeld of berust, thans mede te doen profiteren van het resultaat van de door een ander gevoerde procedure. Bovendien geldt ook voor de heffingen ineens, dat bij een voor de administratie gunstige rechterlijke beslissing navordering niet mogelijk is. Tenslotte merkt de ondergetekende op, dat de in het antwoord van zijn ambtsvoorganger aan het Kamerlid Biewenga bedoelde praktische redenen — welke redenen overigens niet het enige argument vormden voor dit afwijzend antwoord — niet moeten worden onderschat. Het is voor een goede gang van zaken beslist noodzakelijk, dat de aanslagregeling in de heffingen ineens thans zo spoedig mogelijk wordt beëindigd.”
5.22
Omdat dit antwoord onbevredigend werd geacht door diverse Tweede Kamerleden, is vervolgens tijdens de mondeling behandeling van de begroting een motie ingediend die ertoe strekte dat de minister van Financiën maatregelen zou treffen dat, op verzoek, definitieve aanslagen worden herzien in verband met het arrest van de Hoge Raad van 6 Februari 1952.De minister van Financiën waarschuwt “met de grootst mogelijke nadruk” tegen aanneming van de motie. De argumenten die de minister naar voren brengt zijn in wezen dezelfde als eerder (rechtszekerheid; symmetrie met navordering; praktische overwegingen):
“In de Memorie van Antwoord is volkomen duidelijk gemaakt, dat, wanneer een uitspraak van de rechter met terugwerkende kracht zou worden toegepast, van rechtszekerheid geen sprake meer kan zijn.
De geachte afgevaardigde de heer Hofstra heeft bij de bespreking van deze zaak gewezen op het feit, dat morgen of overmogen andere arresten zouden zijn te wachten, die invloed kunnen hebben op een hernieuwe vaststelling van de heffing ineens. Inderdaad zijn er dit jaar op 4 Juni en 29 October twee arresten geweest, waarbij een wijziging is gebracht in de oorspronkelijke normen, volgens welke de belastingschuld werd vastgesteld. Men stelt door het aannemen van de motie van de heer Biewenga alles volkomen op losse schroeven. Een dergelijke rechtspraak met terugwerkende kracht ken ik in ons gehele rechtsbestel niet. Ik moet er bovendien op wijzen, tot welke gevaarlijke consequenties dit leidt. In het geval, dat de heer Biewenga heeft genoemd, heeft de betrokkene, de man die in appèl kwam, gelijk gekregen.
Het kan heel best zijn, dat de man, die in beroep komt, ongelijk krijgt en dat een hogere aanslag juist is. Moet de regeling nu zo worden, dat de belastingadministratie voor alle mensen, die in het verleden in dergelijke gevallen hebben geprofiteerd van een iets soepeler uitleg van de administratie, belasting gaan navorderen? Dat zou toch een onmogelijke situatie zijn. Ik moet daarom met de grootst mogelijke nadruk tegen de aanneming van een dergelijke motie waarschuwen. Men zou in het gehele belastingrecht niet meer weten, waar men aan toe is. Een ieder heeft het recht van appèl. Een ieder, die meent, dat hij ten onrechte is aangeslagen, kan in appèl komen, maar zodra de rechter uitspraak heeft gedaan of men geen beroep heeft ingesteld, is de zaak uit, en alleen voor volgende gevallen richt de belastingadministratie zich naar het gewezen arrest. Dat men echter terugwerkende kracht zou behoren te verlenen aan een arrest in belastingzaken en dus wanneer het arrest gunstig uitvalt voor de betrokkenen, alle vroegere zaken weer herziet en als het ware toeslagen geeft aan de contribuabelen en navorderingen zou eisen, indien de uitspraak ten ongunste van de belastingplichtigen zou zijn, zou een toestand zijn, die zowel uit algemene overwegingen van rechtszekerheid als uit praktische overwegingen niet is te aanvaarden. Ik moet dan ook met de grootst mogelijke nadruk hiertegen waarschuwen en verwacht, dat de Kamer deze motie met de grootst mogelijke meerderheid zal verwerpen.”
5.23
Tijdens het vervolg van de mondelinge behandeling twee dagen later maakt de minister van Financiën (nogmaals) ondubbelzinnig duidelijk hoe hij tegenover de motie staat. Hij geeft zelfs te kennen geen uitvoering te zullen geven als de motie zou worden aangenomen, waarbij hij wederom wijst op de gevolgen voor de uitvoering en het belang van rechtszekerheid:
“Ik acht mij tegenover de Kamer verplicht duidelijk te maken, hoe ik tegenover de motie van de heer Biewenga c.s. sta.
Indien de Kamer onverhoopt deze motie mocht aannemen, za! ik daaraan geen uitvoering geven. Ik acht het noodzakelijk zulks te verklaren, ook ten einde te voorkomen, dat bij de belastingplichtigen ongegronde verwachtingen worden gewekt.
Het spreekt wel vanzelf, dat bij aanslagen voor de heffingen ineens rekening wordt gehouden met belastingschulden. Het geval, waarop de motie betrekking heeft, betrof dan ook alleen een verschil in opvatting omtrent de wijze van berekening in een groep van gevallen. Het zou voorts voor de belastingadministratie een onmogelijke situatie scheppen, indien bij voor de contribuabelen gunstige uitspraken op dit terrein van het belastingwezen op aanvrage van belanghebbenden alle berekeningen dienen te worden herzien. Bovendien acht ik mij niet gerechtigd aan het in deze motie vervatte verzoek te voldoen, wijl, zoals ik reeds heb uiteengezet, ik principieel de rechtsonzekerheid, die hierdoor in Nederland zou worden geschapen.”
5.24
Deze reactie heeft geleid tot intrekking van de motie, zij het niet om de reden dat de indiener is overtuigd door de argumenten van de minister (het tegendeel is het geval, zo geeft hij te kennen), maar omdat de motie toch geen resultaat kan opleveren aangezien de minister geen uitvoering eraan zal geven.
5.25
Wat levert het voorgaande op? Een eerste bevinding is dat uit de Kamerstukken uit 1952 volgt dat het destijds reeds bestaand beleid was om geen ambtshalve vermindering te verlenen bij nieuwe jurisprudentie. De minister spreekt immers over “een vaste regel, dat, als de rechter een uitspraak doet, die afwijkt van de opvatting van de belastingadministratie, voortaan de opvatting van de rechter wordt gevolgd, maar dat op het verleden nimmer wordt teruggekomen” (5.20; vgl. ook 5.21). Het beleid bestond dus ook reeds voorafgaand aan de in 5.16 vermelde Leidraad Algemene wet inzake rijksbelasting uit 1962. Ik heb trouwens niet kunnen vinden dat dit beleid c.q. deze regel is neergelegd in een aanschrijving/resolutie voorafgaand aan 1962. Ik ga er daarom verder van uit dat sprake was van ongepubliceerd beleid tot die aanschrijving.
5.26
Een tweede bevinding betreft de redenen voor het uitgangspunt dat onherroepelijk vaststaande belastingaanslagen niet ambtshalve worden verminderd naar aanleiding van nieuwe jurisprudentie. Uit de in 5.18-5.19 vermelde brieven volgt dat de nieuwe-jurisprudentie-uitzondering in het beleid over ambtshalve vermindering is opgenomen om (1) budgettaire redenen, en (2) uitvoerbaarheidsredenen. Deze tweede reden komt ook terug in de uitlatingen van de minister van Financiën in de Kamerstukken uit 1952 (zie 5.20-5.23). Daarnaast komen in die uitlatingen als argumenten naar voren (3) de rechtszekerheid c.q. het beginsel van ‘kracht van de gewijsde’, en (4) de symmetrie met navordering.
5.27
Ik merk daarbij op dat deze redenen weliswaar zijn aangevoerd in het kader van het beleid om geen ambtshalve vermindering te verlenen in het geval van nieuwe jurisprudentie, maar dat aangenomen kan worden dat deze redenen ook ten grondslag liggen aan de nieuwe-jurisprudentie-uitzondering in het kader van de wettelijke regeling van art. 9.6 Wet IB 2001 jo art. 45aa URIB 2001 inzake ambtshalve vermindering. Voor die regeling is immers zowel direct als indirect (via art. 30b Uitvoeringsregeling AWR) aansluiting gezocht bij het beleid inzake ambtshalve vermindering (zie 5.9 en 5.11). Anders gezegd: die regeling betreft in wezen een codificatie van dat beleid voor de inkomstenbelasting.
5.28
Een derde bevinding is dat de uitlatingen van de minister in de Kamerstukken uit 1952 blijk geven van een afweging. Een passage waarin een min of meer expliciete afweging te vinden is, is de passage waarin de minister vermeldt dat hij “niet [vermag] in te zien, dat (…) de grootte van de in het geding zijnde bedragen aanleiding zou kunnen geven dit beginsel [van de kracht van gewijsde; MP] ter zijde te stellen” (zie 5.21). Oftewel: het bedoelde beginsel weegt zwaarder dan het financiële belang van burgers bij een ambtshalve vermindering, onafhankelijk van de grootte van het betrokken bedrag. Bovendien, los van deze specifieke passage, ligt in de uitlatingen van de minister meer in het algemeen een afweging besloten dat de rechtszekerheid en het belang van de uitvoering zwaarder weegt dan het financiële belang van burgers bij een ambtshalve vermindering. Weliswaar zijn die uitlatingen gedaan in de context van (vragen naar aanleiding van) een bepaald arrest van de Hoge Raad, maar de uitlatingen houden in essentie juist in dat de kwestie breder moet worden bezien vanuit de algemene regel.
Uitleg nieuwe-jurisprudentie-uitzondering
5.29
De term ‘nieuwe jurisprudentie’ komt – anders dan in zowel het Besluit ambtshalve verminderen of teruggeven (zie 5.12) als het Besluit Fiscaal Bestuursrecht – als zodanig niet voor in art. 45aa URIB 2001. De nieuwe-jurisprudentie-uitzondering is opgenomen in de vorm van een omschrijving, luidende “de onjuistheid van de belastingaanslag voortvloeit uit jurisprudentie die eerst is gewezen nadat die belastingaanslag onherroepelijk vast is komen te staan”. Daarmee heeft de regelgever overigens wel het concept ‘nieuwe jurisprudentie’ voor ogen gehad, zo blijkt ook uit de toelichting (zie 5.10).
5.30
Het eerder (in 2.6) genoemde arrest HR BNB 2022/89gaat over verzoeken om ambtshalve vermindering van aanslagen IB/PVV over de jaren 2015 tot en met 2018 waarin onder meer box 3-heffing is begrepen. In de procedure over die verzoeken wordt een beroep op het Kerstarrest gedaan. De Hoge Raad overweegt eerst met betrekking tot box 3-heffing over de jaren 2015 en 2016 dat hij zijn rechtspraak handhaaft dat voor zover de box 3-heffing volgens het toenmalige stelsel in de jaren vóór 2017 een inbreuk op artikel 1 EP oplevert, de rechter alleen rechtsherstel kan bieden voor zover aannemelijk is dat de heffing voor de belastingplichtige een individuele en buitensporige last oplevert (rov. 3.4). Vervolgens overweegt de Hoge Raad met betrekking tot de jaren 2017 en 2018 het volgende inzake de nieuwe-jurisprudentie-uitzondering:
“3.5.2 Artikel 9.6 Wet IB 2001 bepaalt dat ambtshalve vermindering uitsluitend geschiedt op de voet van dit artikel en in bij Ministeriële regeling aan te wijzen gevallen. In artikel 45aa, aanhef en letter b, Uitvoeringsregeling inkomstenbelasting 2001 (hierna: de Uitvoeringsregeling) is bepaald dat geen ambtshalve vermindering wordt verleend indien de onjuistheid van de belastingaanslag voortvloeit uit jurisprudentie die eerst is gewezen nadat die aanslag onherroepelijk is komen vast te staan, tenzij de Minister van Financiën anders heeft bepaald.
3.5.3
Belanghebbende baseert zijn standpunt dat de aan hem opgelegde aanslagen in de IB/PVV voor de jaren 2017 en 2018 onjuist zijn, op de stelling dat in box 3 belasting wordt geheven over een hoger bedrag dan het werkelijk door hem behaalde rendement. Dat voor die jaren rechtsherstel moet worden geboden aan degene die wordt geconfronteerd met een heffing naar een voordeel uit sparen en beleggen dat hoger is dan het werkelijk door de belastingplichtige behaalde rendement, volgt uit het arrest van 24 december 2021. Toen waren de aan belanghebbende opgelegde aanslagen reeds onherroepelijk geworden; de mogelijkheid van ambtshalve vermindering ontnam aan die aanslagen niet het definitieve karakter.
De gestelde onjuistheid van deze aanslagen volgt dus uit nieuwe jurisprudentie als bedoeld in artikel 45aa, aanhef en letter b, van de Uitvoeringsregeling. De Minister van Financiën heeft na het arrest van 24 december 2021 niet bekend gemaakt dat ten aanzien van onherroepelijk geworden aanslagen kan worden afgeweken van de in artikel 45aa, aanhef en letter b, van de Uitvoeringsregeling opgenomen voorwaarde. Het oordeel van het Hof dat aan belanghebbende terecht geen ambtshalve vermindering van de voor de jaren 2017 en 2018 opgelegde aanslagen IB/PVV is verleend, wordt dus tevergeefs bestreden.”
5.31
Wat – zeker in retrospectief na het hierna te behandelen arrest HR BNB 2024/78 – opvalt, is dat de Hoge Raad in dit arrest (i) niet zozeer een uitleg geeft aan art.45aa(b) Wet IB 2001 maar deze bepaling op betrekkelijk syllogistische wijze toepast, en – samenhangend – (ii) bij zijn beoordeling de stelling van de belanghebbende als uitgangspunt neemt.
5.32
In HR BNB 2024/78wordt wel uitleg gegeven aan de nieuwe-jurisprudentie-uitzondering in art. 45aa URIB 2001. Het eerste kernelement is te vinden in rov. 3.2.3. In die rechtsoverweging geeft de Hoge Raad een uitleg aan een passage uit de in 5.15 genoemde Resolutie ambtshalve verminderen, welke passage nagenoeg overeenkomt met de in 5.12 geciteerde par. 5(1) Besluit ambtshalve verminderen of teruggeven. Aan de hand van onder meer de hier in 5.9 geciteerde toelichting op art. 45aa URIB zet de Hoge Raad uiteen dat hetgeen in die rov. 3.2.3 is overwogen ook geldt voor de uitleg van art. 45aa(b) URIB (rov. 3.2.4-3.2.7). Ik citeer daarom rov. 3.2.3:
“3.2.3 Uit deze passage vloeit voort dat een belastingaanslag niet ambtshalve wordt verminderd vanwege het feit dat de inspecteur bij het opleggen van die belastingaanslag is uitgegaan van een opvatting die voor de belastingplichtige ongunstiger is dan de rechtsopvatting waarvan de Hoge Raad is uitgegaan in een arrest dat is gewezen op of na de dag waarop die belastingaanslag onherroepelijk is komen vast te staan.”
5.33
Anders dan in HR BNB 2022/89 staat dus niet de stelling van belanghebbende centraal, maar de opvatting van de inspecteur: deze dient te worden vergeleken met de rechtsopvatting van de Hoge Raad in een posterieur arrest. De vraag rijst dan hoe omgegaan moet worden met bijvoorbeeld het geval waarin de rechtsopvatting van de Hoge Raad in dat posterieure arrest reeds besloten ligt in een eerder arrest. Daarmee kom ik op een tweede kernelement van het arrest. De Hoge Raad beslist namelijk ook dat een redelijke uitleg van de nieuwe-jurisprudentie-uitzondering meebrengt dat de inspecteur niet met een beroep op die uitzondering kan weigeren een belastingaanslag ambtshalve te verminderen, indien hij bij het opleggen van die aanslag is uitgegaan van een rechtsopvatting waarvan hij redelijkerwijs niet mocht menen dat die juist was. Het tekstuele aanknopingspunt voor die uitleg is de term ‘voortvloeit’ in art. 45aa(b) URIB 2001:
“3.2.8 Een redelijke uitleg van deze regels over nieuwe jurisprudentie brengt mee dat de inspecteur niet met een beroep daarop kan weigeren een belastingaanslag ambtshalve te verminderen, indien hij bij het opleggen van die aanslag is uitgegaan van een rechtsopvatting waarvan hij redelijkerwijs niet mocht menen dat die juist was. In een dergelijk geval kan niet worden gezegd dat de onjuistheid van de belastingaanslag “voortvloeit” uit latere jurisprudentie zoals bedoeld in artikel 45aa, letter b, van de Uitvoeringsregeling. Of de inspecteur in redelijkheid mocht menen dat zijn standpunt juist was, moet worden beoordeeld naar de stand van het recht op het moment waarop de belastingaanslag onherroepelijk is geworden.”
5.34
Zie ik het goed dan zorgt de slotzin voor een verschuiving van het beoordelingsmoment ten opzichte van de eerste zin. Met inachtneming van die verschuiving komt de redelijke uitleg er positief geformuleerd op neer dat de inspecteur slechts een beroep op de nieuwe-jurisprudentie-uitzondering kan doen, indien de inspecteur op het moment waarop de belastingaanslag onherroepelijk is geworden redelijkerwijs mocht menen dat de opvatting waarvan hij bij het opleggen van die belastingaanslag is uitgegaan, juist was. Ik spreek hierna ook wel van een ‘pleitbare opvatting’.
5.35
Wat betreft die pleitbare opvatting dringt zich de vergelijking op met de leer van het pleitbare standpunt in het boeterecht.Onder een pleitbaar standpunt van een belastingplichtige wordt verstaan een pleitbare uitleg van het (belasting)recht, in die zin dat de belastingplichtige – ten tijde van het beoordelingsmoment – naar objectieve maatstaven gemeten redelijkerwijs kon en mocht menen dat die uitleg juist was.
De nieuwe-jurisprudentie-uitzondering in de beleidsrichting ‘direct aanpassen’
5.36
Tot slot nog een blik op de (mogelijke) toekomst. Bij brief van 3 april 2024 heeft de staatssecretaris van Financiën aangekondigd een pre-consultatie te starten over een nieuw formeelrechtelijk heffingssysteem onder de noemer ‘direct aanpassen’.Bij de brief hoort een document ‘Beleidsrichting direct aanpassen’ van 25 maart 2024.Uit deze beleidsrichting blijkt dat een belangrijk aspect van het nieuwe formeelrechtelijk heffingssysteem is dat belastingplichtigen de mogelijkheid krijgen om tijdens een herzieningstermijn van drie jaar de belasting ‘in beginsel’ op elke grond de (geformaliseerde) belastingschuld te laten verminderen tot het juiste belastingbedrag.De mogelijkheid tot ambtshalve vermindering verdwijnt daarbij. De beleidsrichting noemt als voorbeeld van dat de huidige mogelijkheid van ambtshalve vermindering niet altijd soelaas biedt, specifiek de uitkomst van de massaalbezwaarprocedure over box 3; zij vermeldt dat dit tot veel politieke en maatschappelijke reactie heeft geleid en dat er vanuit het oogpunt van het recht doen aan belangen van burgers er een duidelijke oproep bestaat om een nieuwe afweging te maken ten aanzien van het (huidige) rechtskader voor belastingplichtigen.De beleidsrichting gebruikt in het kader van de mogelijkheid tot herziening niet voor niets de term ‘in beginsel’, want zij vermeldt ook: “Met betrekking tot nieuwe jurisprudentie wordt onderzocht welke rechterlijke uitspraken binnen de driejaarstermijn terug kunnen werken”.Specifiek wordt daarbij vermeld dat gedacht kan worden aan het alleen terugwerken van een arrest van de Hoge Raad waarbij is geoordeeld dat een nationale belastingwet in strijd is met (hoger) internationaal recht (met verwijzing naar het Kerstarrest).De beleidsrichting noemt daarbij ook dat de financiële consequenties voor de schatkist en de uitvoerbaarheid een belangrijke rol spelen bij de keuze. In de bij de brief van 3 april 2024 behorende bijlage ‘Vragen over beleidsrichting direct aanpassen’ is in dat verband een (consultatie-)vraag geformuleerd, luidende: “Zijn er andere soorten rechterlijke uitspraken (bijvoorbeeld van andere rechterlijke instanties) die dienen terug te werken? Indien ja, welke soorten en waarom?”.Het is mij niet onduidelijk wat de huidige status is van deze beleidsrichting. Ik heb zo snel niet kunnen vinden dat na de preconsultatie zich ontwikkelingen hebben voorgedaan die met de Tweede Kamer zijn gedeeld of anderszins publiekelijk zijn gemaakt.
6. Beoordeling middelen 2 en 3 (toepassing nieuwe-jurisprudentie-uitzondering)
6.1
Beide Rechtbanken hebben geoordeeld dat de nieuwe-jurisprudentie-uitzondering van toepassing is. Zowel middel 2 als middel 3 richt zich daartegen, zij het elk vanuit een andere invalshoek.
Middel 2
6.2
Middel 2 bestrijdt het op HR BNB 2022/89 gebaseerde oordeel van de Rechtbanken dat de onjuistheid van de aanslagen niet uit eerdere rechtspraak dan uit het Kerstarrest volgt. Volgens het middel volgt de onjuistheid van de aanslagen uit HR BNB 2016/177en HR BNB 2019/161, omdat deze arresten reeds duidelijk maken dat een belastingheffing over een forfaitaire wijze bepaald rendement dat hoger is dan het werkelijke rendement, in strijd komt met het eigendomsrecht.
6.3
Over dit middel 2 kan ik kort zijn.Het oordeel van de Rechtbanken is juist. Het middel gaat eraan voorbij dat de kern van HR BNB 2022/89 is dat uit het Kerstarrest volgt dat voor de jaren 2017 en 2018 rechtsherstel moet worden geboden aan degene die wordt geconfronteerd met een heffing naar een voordeel uit sparen en beleggen dat hoger is dan het werkelijk door de belastingplichtige behaalde rendement (zie 5.30). Dat is in elk geval het ‘nieuwe’ aan het Kerstarrest (nog los ervan dat het Kerstarrest betrekking heeft op het box 3-stelsel vanaf het jaar 2017). Dat volgt immers niet uit de eerdere rechtspraak betreffende het voorafgaande box 3-stelsel. Zoals in rov. 3.4 van HR BNB 2022/89 is overwogen: “[die rechtspraak] komt erop neer dat voor zover de heffing in box 3 volgens het toenmalige stelsel een inbreuk op artikel 1 EP oplevert, de rechter alleen rechtsherstel kan bieden voor zover aannemelijk is dat de heffing voor de belastingplichtige een individuele en buitensporige last oplevert”.
6.4
Alleen in de gevallen waarin niet alleen box 3-heffing heeft plaatsgevonden naar een voordeel uit sparen en beleggen dat hoger is dan het werkelijk door de belastingplichtige behaalde rendement, maar die box 3-heffing óók voor die belastingplichtige een individuele en buitensporige last oplevert, zou de nieuwe-jurisprudentie-uitzondering naar mij voorkomt niet van toepassing zijn.Het volgt immers reeds uit eerdere jurisprudentie dat indien een belastingaanslag tot een individuele en buitensporige last leidt, vermindering van die belastingaanslag geboden kan zijn om die last af te wenden.Zo’n geval is in de onderhavige procedures echter niet aan de orde, althans dat is (in feitelijke instantie) niet gesteld. En daarop ziet het betoog van het middel ook niet.
Middel 3
6.5
Middel 3 betoogt met een beroep op HR BNB 2024/78 dat de Inspecteur op het moment van het onherroepelijk worden van de aanslagen er niet redelijkerwijs van mocht uitgaan dat zijn rechtsopvatting juist was.
6.6
Het betoog komt in de kern erop neer dat – mede gelet op diverse publicaties en het kritische wetgevingsadvies van de Raad van State – evident was dat het vanaf 2017 geldende box 3-stelsel het eigendomsrecht schendt, en dat de inspecteur zich daarom – zeker na HR BNB 2019/161– redelijkerwijs had moet realiseren dat de box 3-heffing in een geval waarin het werkelijk rendement lager is dan het wettelijk veronderstelde rendement, in strijd is met art. 1 EP.
6.7
Dit betoog stelt in wezen ter discussie of het oordeel van de Hoge Raad in HR BNB 2022/89 wel juist was uitgaande van de norm van HR BNB 2024/78. Uit dat laatste arrest volgt dat bij een beroep van de inspecteur op de nieuwe-jurisprudentie-uitzondering (ook) moet worden onderzocht of op het moment waarop de belastingaanslag onherroepelijk is geworden redelijkerwijs mocht menen dat de opvatting waarvan hij bij het opleggen van die belastingaanslag is uitgegaan, juist was (zie 5.34).
6.8
Ik meen dat het betoog geen doel treft.Ik kan me vinden in wat Rb DH heeft overwogen in rov. 18. Het vanaf 2017 geldende box 3-stelsel is aanzienlijk gewijzigd ten opzichte van het voorafgaande stelsel met de bedoeling tegemoet te komen aan het in HR BNB 2015/174en HR BNB 2016/177gesignaleerde pijnpunt dat dit stelsel in strijd zou komen met art. 1 EP indien zou komen vast te staan dat het destijds door de wetgever voor een lange reeks van jaren veronderstelde rendement van vier percent voor particuliere beleggers niet meer haalbaar is (en belastingplichtigen, mede gelet op het toepasselijke tarief, zouden worden geconfronteerd met een buitensporig zware last). Mede gelet op de ruime beoordelingsmarge die de wetgever toekomt op het terrein van belastingheffing, mocht de inspecteur voorafgaand aan het Kerstarrest redelijkerwijs menen dat zijn opvatting juist was dat het vanaf 2017 geldende box 3-stelsel niet in strijd is met het EVRM. Dat is niet anders voor zover het gaat om de periode tussen HR BNB 2019/161 en het Kerstarrest. Het nieuwe aan HR BNB 2019/161 was (onder meer) dat de Hoge Raad tot het oordeel komt dat voor de jaren 2013 en 2014 op stelselniveau het eertijds door de wetgever in het forfaitaire stelsel van box 3 voor een lange reeks van jaren veronderstelde rendement van vier procent niet meer haalbaar was voor belastingplichtigen zonder daar (veel) risico voor te hoeven nemen. Ook dat arrest sluit dus aan bij hetgeen de wetgever heeft veronderstelt bij de invoering van het tot 2017 geldende stelsel. Daarmee was nog onduidelijk – althans onduidelijk genoeg uit oogpunt van de vraag of de inspecteur een pleitbare opvatting had – wat de beoordeling zou inhouden bij het vanaf 2017 geldende box 3-stelsel, dat op andere uitgangspunten is gebaseerd.
6.9
Ik wijs er bovendien op dat rechtbank Gelderland in de zaak die heeft geleid tot het Kerstarrest, het vanaf 2017 geldende box 3-stelsel niet op regelgevingsniveau in strijd met het EVRM heeft geacht.Die omstandigheid is een objectieve aanwijzing dat de inspecteur een pleitbare opvatting had (tot het Kerstarrest). Ik merk op dat die omstandigheid zelfs doorslaggevend zou zijn indien wordt aanvaard dat voor de bepaling of de inspecteur een pleitbare opvatting heeft een vergelijkbare norm geldt als voor de bepaling of een belanghebbende een pleitbaar standpunt heeft bijvoorbeeld in het kader van de beoordeling of een boete mag worden opgelegd.In verband met de vraag of een belanghebbende een pleitbaar standpunt heeft, heeft de Hoge Raad immers aangenomen dat een standpunt pleitbaar is indien de feitenrechter de belanghebbende in het gelijk heeft gesteld op rechtskundige gronden.Ik aarzel echter of een rechtskundig oordeel van een feitenrechter zonder meer doorslaggevend zou moeten worden geacht in het kader van de vraag of de inspecteur een pleitbare opvatting heeft. Voor een positief antwoord pleit dat het daarbij ook om een objectieve toets gaat (‘redelijkerwijs’; ‘in redelijkheid’). Mijn aarzeling bij een onverkorte positieve beantwoording zit erin dat dit zou meebrengen dat een rechtskundige mispeer van een feitenrechter in een bepaalde zaak nogal verstrekkende gevolgen zou hebben die ten koste van de rechtsbescherming van belastingplichtigen gaat (buiten de desbetreffende zaak). Dat zou ervoor pleiten om voor de beoordeling of de inspecteur een pleitbare opvatting heeft, weliswaar veel gewicht eraan toe te kennen dat een feitenrechter van dezelfde rechtskundige opvatting is uitgegaan in een bepaalde uitspraak, maar dat niet zonder meer doorslaggevend te achten, zodat het definitieve oordeel uiteindelijk aan de Hoge Raad is. Dit zou nog verder moeten worden doordacht. Daarbij is ook van belang of het oordeel van een feitenrechter of de nieuwe-jurisprudentie-uitzondering van toepassing is, een zuiver rechtsoordeel dan wel een gemengd oordeel is. Zowel HR BNB 2022/89 als HR BNB 2024/78 wijst op het eerste,nu de Hoge Raad in beide arresten een eigen oordeel geeft. Bij het karakter van een zuiver rechtsoordeel lijkt het beste te passen de benadering dat het definitieve oordeel aan de Hoge Raad is.
6.10
Hoe dan ook, reeds gelet op wat in 6.8 is vermeld, meen ik dat HR BNB 2022/89 verenigbaar is met de norm van HR BNB 2024/78 en dat middel 3 faalt.
7. Evenredigheidstoetsing van de nieuwe jurisprudentie-uitzondering (middel 5)
7.1
Middel 5 betoogt dat art. 45aa(b) URIB 2001 in strijd is het met het evenredigheidsbeginsel. Het middel betoogt in de eerste plaats – onder verwijzing naar HR BNB 2025/1– dat de nieuwe-jurisprudentie-uitzondering buiten toepassing gelaten moet worden omdat uit de parlementaire geschiedenis niet blijkt dat de gerechtvaardigde belangen van belastingplichtigen zijn meegewogen. In de tweede plaats betoogt het middel dat, indien de belangen wel zijn meegewogen, de gevolgen van die afweging voor belastingplichtigen onevenredig zijn in verhouding tot de met de nieuwejurisprudentie-uitzonderingen te dienen doelen.
Vooraf: kansloos?
7.2
Met betrekking tot dit middel, alsook met betrekking tot middel 4, kan de vraag rijzen of niet reeds uit HR BNB 2022/89 volgt dat het middel faalt. In dat arrest (alsook in het arrest HR BNB 2024/78) heeft de Hoge Raad immers toepassing van de nieuwe-jurisprudentie-uitzondering gefiatteerd. Daarmee is de Hoge Raad ervan uitgegaan dat die uitzondering verbindend is en toepassing kon vinden.Dit betekent dat het middel prima facie weinig kansrijk is. Dit betekent echter niet dat het middel bij voorbaat kansloos is. Ook al is in een arrest uitgegaan van de verbindendheid – althans van het van-toepassing-zijn – van een bepaling, dan sluit dat niet uit dat de Hoge Raad nadien tot het oordeel komt dat de bepaling buiten toepassing moet blijven wegens (mogelijke) strijd met hoger recht (waaronder begrepen algemene rechtsbeginselen).In dit geval zou dat wel betekenen dat de Hoge Raad zou moeten omgaan binnen een korte tijd na HR BNB 2022/89. Maar een omgaan binnen een korte tijd is evenmin zonder precedent.
Wijze van analyse en beoordeling
7.3
Over exceptieve toetsing van een algemeen verbindend voorschrift niet zijnde een wet in formele zin (hierna ook: avv), is de afgelopen jaren veel rechtspraak van de Hoge Raad en van de andere hoogste bestuursrechters verschenen. Ook hebben verschillende A-G’s, waaronder ikzelf, over die materie geconcludeerd. Het heeft geen toegevoegde waarde om opnieuw uitgebreid (de ontwikkeling in) die rechtspraak te behandelen. Ik zal daarom voor de beoordeling van middel 5 zoveel mogelijk uitgaan van de huidige stand van zaken. Daarbij zal ik het recente arrest HR BNB 2026/48 als uitgangspunt nemen,omdat de Hoge Raad daarin het rechtskader uiteenzet en vervolgens daaraan toetst. Dit arrest is ook het eerste arrest waarin de Hoge Raad op materiële gronden een voorschrift in strijd acht met evenredigheidsbeginsel “nieuwe stijl”. Bij mijn bespreking aan de hand van HR BNB 2026/48 wissel ik een uiteenzetting van het rechtskader af met een concrete toepassing daarvan op de nieuwe-jurisprudentie-uitzondering.
Binnen het delegatiekader gebleven?
7.4
In HR BNB 2026/48 heeft de Hoge Raad het belastingrentepercentage voor de vennootschapsbelasting, dat is vervat in een avv, exceptief getoetst aan het evenredigheidsbeginsel. De Hoge Raad heeft daarbij eerst – denkelijk in reactie op de conclusie van mijn ambtgenoot Koopman – vooropgesteld dat de in geding zijnde regel blijft binnen de ruimte die de wetgever met de delegatiebepaling van art. 30hb AWR heeft geboden.
7.5
In de onderhavige zaken wordt niet betoogd dat de regelgever met het opnemen van de nieuwe-jurisprudentie-uitzondering buiten de ruimte is getreden die de delegatiebepaling in art. 9.6(2) Wet IB 2001 biedt. Zo’n betoog zou ook tevergeefs zijn geweest. Niet alleen kent die delegatiebepaling een ruime formulering (zie 5.3 voor de tekst), ook volgt uit de totstandkomingsgeschiedenis van art. 9.6 Wet IB 2001 dat ervan is uitgegaan dat de te stellen regels voor ambtshalve vermindering dezelfde zullen zijn als de regels voor ambtshalve vermindering die reeds waren vervat in art. 30b Uitvoeringsregeling AWR (zie 5.8), waarvan de nieuwe-jurisprudentie-uitzondering een onderdeel is (zie 5.11).
Exceptieve toetsing aan algemene rechtsbeginselen mogelijk?
7.6
Nu uit de totstandkomingsgeschiedenis van art. 9.6 Wet IB 2001 volgt dat de formele wetgever ervan is uitgegaan dat de regels voor ambtshalve vermindering dezelfde zullen zijn als de regels voor ambtshalve vermindering die reeds waren vervat in art. 30b Uitvoeringsregeling AWR, kan de vraag rijzen of toetsing van de nieuwe-jurisprudentie-uitzondering aan het evenredigheidsbeginsel wel mogelijk is. Zou dan niet in feite in strijd met art. 120 Grondwet een weging van de formele wetgever worden getoetst? Mede gelet op HR BNB 2026/48, meen ik dat die toetsing mogelijk is. Alleen voor zover art. 45aa URIB 2011 overeenkomt met wat in een wet in formele zin is neergelegd, is toetsing aan algemene beginselen niet mogelijk.Voor het overige is toetsing wel mogelijk. Dat is niet anders voor zover de inhoud van art. 45aa URIB 2001 overeenstemt met wat de formele wetgever bij de totstandkoming van de delegatiebepaling van art. 9.6(2) Wet IB 2001 AWR voor ogen heeft gehad. Dat laatste neemt namelijk niet weg dat dat de formele wetgever de lagere regelgever beslissingsruimte heeft gelaten. Dat laatste brengt mee dat de rechter de keuze die de URIB 2001-gever daarbinnen heeft gemaakt, kan toetsen aan algemene rechtsbeginselen.
Procedurele toets: toetsing aan het beginsel van zorgvuldige besluitvorming en het beginsel van een deugdelijke motivering
7.7
De exceptieve toetsing van een avv aan het evenredigheidsbeginsel begint met een procedurele toets in het geval dat voorschrift leidt tot een lastenverzwaring.Getoetst dient te worden of het voorschrift in overeenstemming met de beginselen van zorgvuldige besluitvorming en een deugdelijke motivering tot stand is gekomen. Ik citeer uit HR BNB 2026/48:
“Zorgvuldige voorbereiding en motivering
4.4.1
Gelet op hetgeen hiervoor in 4.3 is overwogen, kan de rechter een algemeen verbindend voorschrift eveneens toetsen aan het beginsel van zorgvuldige besluitvorming (artikel 3:2 Awb) en het beginsel van een deugdelijke motivering.7 Indien het bestreden voorschrift een fiscaal voorschrift is dat een lastenverzwaring inhoudt, dient de belastingrechter bij de toetsing aan deze beginselen in de eerste plaats te onderzoeken of de door de belanghebbende aangevoerde gerechtvaardigde belangen van de belastingplichtigen die daardoor worden geraakt, zijn meegewogen. Komt de belastingrechter tot de slotsom dat die belangen niet zijn meegewogen, dan dient hij op grond daarvan ervan uit te gaan dat sprake is geweest van een onzorgvuldige voorbereiding en een gebrekkige motivering van het desbetreffende voorschrift. Indien de belastingrechter als gevolg van een dergelijke onzorgvuldige voorbereiding of gebrekkige motivering niet kan beoordelen of het voorschrift in strijd is met het evenredigheidsbeginsel, kan dit ertoe leiden dat die rechter het voorschrift buiten toepassing laat en een daarop berustend besluit zo nodig om die reden vernietigt of aanpast.8
Bij de toets aan deze beginselen komt het niet erop aan of de gegeven motivering steekhoudend is. Die vraag komt pas aan de orde bij de beoordeling of het evenredigheidsbeginsel is geschonden.
7. Vgl. CRvB 1 juli 2019, ECLI:NL:CRVB:2019:2016, rechtsoverweging 7.5.2, eerste volzin, en ABRvS 12 februari 2020, ECLI:NL:RVS:2020:452, rechtsoverweging 6, derde alinea, eerste volzin.
8. Vgl. HR 13 september 2024, ECLI:NL:HR:2024:1178, rechtsoverweging 4.4.1, en HR 26 september 2025, ECLI:NL:HR:2025:1385, rechtsoverweging 5.3.1.”
7.8
Zoals uit de geciteerde voetnoot 8 volgt, is een met rov. 4.4.1 vergelijkbare overweging reeds te vinden in HR BNB 2025/1 (forensenbelasting gemeente Gulpen-Wittem)en HR BNB 2026/6 (OZB-tariefverdubbeling gemeente Vlaardingen).Deze arresten kennen nog een extra algemene overweging. Ik citeer uit HR BNB 2026/6 (zonder de voetnoot):
“5.3.2 Het ligt niet op de weg van de rechter om de betrokken belangen alsnog af te wegen indien de gemeentelijke wetgever dit heeft nagelaten. Indien als gevolg van een onzorgvuldige voorbereiding of gebrekkige motivering niet valt te beoordelen of een voorschrift dat tot een lastenverzwaring leidt in overeenstemming is met het evenredigheidsbeginsel, brengt dit als regel mee dat de rechter dit voorschrift buiten toepassing dient te laten. Dat is slechts anders indien de negatieve gevolgen van dat voorschrift zo beperkt zijn, dat zonder meer kan worden aangenomen dat die gevolgen niet onevenredig zijn in verhouding tot de met die lastenverzwaring te dienen doelen.”
7.9
De procedurele toets bestaat dus uit verschillende stappen. Eerst dient de belastingrechter te onderzoeken of de door de belanghebbende aangevoerde gerechtvaardigde belangen van de belastingplichtigen die door het desbetreffende voorschrift worden geraakt, zijn meegewogen. Indien die belangen niet zijn meegewogen, dient de belastingrechter ervan uit te gaan dat sprake is geweest van een onzorgvuldige voorbereiding en een gebrekkige motivering van dat voorschrift. Vervolgens dient de belastingrechter te bezien of hij als gevolg van een dergelijke onzorgvuldige voorbereiding of gebrekkige motivering niet kan beoordelen of het voorschrift in strijd is met het evenredigheidsbeginsel. Zo dat het geval is, dient de belastingrechter als regel het voorschrift buiten toepassing te laten (en een daarop berustend besluit zo nodig om die reden te vernietigen of aan te passen). Deze regel lijdt uitzondering indien de negatieve gevolgen van dat voorschrift zo beperkt zijn, dat zonder meer kan worden aangenomen dat die gevolgen niet onevenredig zijn in verhouding tot de met die lastenverzwaring te dienen doelen.
7.10
Ik belicht hierna enige aspecten van dit toetsingskader, mede aan de hand van de concrete toepassing door de Hoge Raad.
7.11
In rov. 4.4.2 van HR BNB 2026/48 overweegt de Hoge Raad dat de belangen van de betrokken vennootschapsbelastingplichtigen zijn meegewogen:
“4.4.2 Met betrekking tot de regel die hier ter discussie staat, moet worden aangenomen dat de belangen van de betrokken vennootschapsbelastingplichtigen kenbaar zijn meegewogen. Bij de totstandkoming van de wettelijke regeling die in artikel 1, letter b, van het Besluit is overgenomen, is namelijk opgemerkt dat het kabinet begrip heeft voor het feit dat de verhoging van de rentepercentages door betrokken belastingplichtigen veelal als lastenverzwaring zal worden beleefd, dat het dan ook goed begrijpt dat het voorstel niet door iedereen als wenselijk wordt ervaren, maar dat het niettemin van mening is dat het een gerechtvaardigd voorstel is.9 De Rechtbank is dan ook terecht ervan uitgegaan dat artikel 1, letter b, van het Besluit zorgvuldig is voorbereid en voldoende is gemotiveerd.
9 Kamerstukken II, 2013/14, 33 755, nr. 6, blz. 2.”
7.12
Twee opmerkingen hierbij. Het valt ten eerste op dat de Hoge Raad expliciet erover spreekt dat de belangen van de betrokken vennootschapsbelastingplichtigen ‘kenbaar’ zijn meegewogen.Ten tweede lijkt de drempel om aan te nemen dat de belangen van de belastingplichtigen die worden geraakt door een lastenverzwarende maatregel, zijn meegewogen, betrekkelijk laag te zijn, gelet op wat in deze rov. 4.4.2 al voldoende wordt geacht. Dat begrijp ik ook wel, want het heeft naar mijn mening de voorkeur dat de rechter een regeling materieel aan het evenredigheidsbeginsel toetst indien hij daarvoor voldoende aanknopingspunten heeft.
7.13
Dat de gerechtvaardigde belangen van de belastingplichtigen die door een maatregel worden geraakt, kenbaar moeten zijn meegewogen, vindt ook impliciet steun in HR BNB 2026/6 betreffende de verdubbeling van het OZB-tarief voor eigenaren van niet-woningen. Het bestuursorgaan had in cassatie aangevoerd dat het inherent aan elke tariefsverhoging is dat zij nadelige gevolgen heeft voor belastingplichtigen en dat het daarom evident is dat de gemeenteraad rekening heeft gehouden met de nadelige gevolgen van het verdubbelingsbesluit voor de eigenaren van niet-woningen.De Hoge Raad gaat daarop niet expliciet in maar oordeelt dat het hof “feitelijk en niet onbegrijpelijk [heeft] geoordeeld dat uit de door de heffingsambtenaar overgelegde stukken niet blijkt dat bij het voorbereiden van het verdubbelingsbesluit de nadelige gevolgen daarvan voor de eigenaren van niet-woningen zijn meegewogen.”Opvallend is trouwens dat de Hoge Raad de beoordeling van het hof of de nadelige gevolgen zijn meegewogen, niet vol toetst, maar als een feitelijke kwestie benadert.
7.14
Wat naar mijn indruk nog niet is uitgekristalliseerd in de jurisprudentie van de Hoge Raad is op basis van welke bronnen de belastingrechter kan c.q. mag beoordelen of de belangen zijn afgewogen.Zoals zojuist in rov. 4.4.2 van HR BNB 2026/48 gezien is in dat arrest de bron de totstandkomingsgeschiedenis van de wettelijke regeling die in het desbetreffende avv is overgenomen. Het gaat dus niet om een toelichting op het avv zelf, maar op de totstandkomingsgeschiedenis van de voorafgaande wettelijke regeling, een anterieure bron dus.In HR BNB 2025/1 komt de bron-vraag niet duidelijk aan bod, omdat in cassatie niet is bestreden dat de desbetreffende negatieve gevolgen voor belastingplichtigen niet waren meegewogen.Ook HR BNB 2026/6 biedt weinig inzicht in de bron-kwestie; de Hoge Raad spitst zijn beoordeling of de belangen van de belastingplichtigen zijn meegewogen toe op wat het gerechtshof in die zaak heeft geoordeeld over de door de heffingsambtenaar overgelegde stukken (zie zojuist 7.13, voorlaatste zin).
7.15
Een ander belichtingswaardig aspect betreft de stap in het toetsingsschema dat de belastingrechter moet bezien óf hij als gevolg van een onzorgvuldige voorbereiding of gebrekkige motivering niet kan beoordelen of het desbetreffende voorschrift in strijd is met het evenredigheidsbeginsel. In HR BNB 2025/1 hanteert daarbij een ‘van dien aard’-criterium:
“5.2 De hiervoor in 4.5.1 vermelde onzorgvuldige voorbereiding en gebrekkige motivering van de bestreden tariefsverhoging zijn van dien aard dat niet kan worden beoordeeld of het desbetreffende voorschrift in de Verordening in strijd is met het evenredigheidsbeginsel. (…)”
7.16
In mijn conclusie voorafgaand aan HR BNB 2026/6 heb ik de vraag opgeworpen wat de Hoge Raad bedoelt met ‘van dien aard’.Daartoe bestond in die zaak aanleiding omdat het gerechtshof tot een (materiële) toetsing aan het evenredigheidsbeginsel was overgegaan, hoewel het eerder had vastgesteld dat de nadelige gevolgen van de desbetreffende tariefmaatregel voor de belastingplichtigen niet waren meegewogen. Het gerechtshof had daarbij expliciet overwogen dat het ook zonder dat het rekening houdt met de onzorgvuldige voorbereiding en gebrekkige motivering van het desbetreffende besluit, in staat is te beoordelen of het desbetreffende avv onverbindend is. Ik heb betoogd (i) dat mocht de Hoge Raad met ‘van dien aard’ erop doelen dat de gebreken ernstig moeten zijn, in die zaak voldaan is aan het ‘van dien aard’-criterium, (ii) dat het gerechtshof dan niet had kunnen toekomen aan de (materiële) toets aan het evenredigheidsbeginsel maar de route naar een (eventuele) buitentoepassinglating had moeten volgen, en (iii) dat het me aangewezen leek dat de Hoge Raad ambtshalve ingrijpt om de juiste rechtskundige koers te bepalen.De Hoge Raad heeft dat betoog gevolgd, althans wat betreft het resultaat:
“5.4.3 De hiervoor bedoelde onzorgvuldige voorbereiding en gebrekkige motivering van de bestreden tariefsverhoging zijn van dien aard dat niet kan worden beoordeeld of het desbetreffende voorschrift in de Verordening in strijd is met het evenredigheidsbeginsel. Aangezien in het – in zoverre in cassatie niet bestreden – oordeel van het Hof besloten ligt dat de hiervoor in 5.3.2, laatste volzin, bedoelde situatie zich hier niet voordoet (…), had het Hof geen oordeel over de strijdigheid van het desbetreffende voorschrift in de Verordening met het evenredigheidsbeginsel mogen geven en had het artikel 5, aanhef en letter b, ten tweede, van de Verordening ten aanzien van belanghebbende buiten toepassing moeten laten.”
7.17
Het arrest geeft niet meer inzicht in wat onder ‘van dien aard’ moet worden verstaan.Opvallend is niettemin dat de Hoge Raad eigenstandig tot het oordeel komt dat niet kan worden beoordeeld of het desbetreffende voorschrift in strijd is met het evenredigheidsbeginsel, met voorbijgaan aan het andersluidende oordeel van het gerechtshof. Dit is een aanwijzing dat de Hoge Raad betrekkelijk vol toetst c.q. betrekkelijk strikt toezicht houdt op de wijze van exceptieve toetsing door de feitenrechter, althans op dit punt in het toetsingsschema (vgl. namelijk in contrast 7.13 wat betreft een eerder punt).
7.18
Tot slot, het komt mij voor dat een arrest dat is gewezen twee maanden voorafgaand aan HR BNB 2025/1 meer inzicht geeft waarom de Hoge Raad een buitentoepassinglating aangewezen acht indien een gebrekkige motivering verhindert dat de rechter kan beoordelen of een voorschrift in overeenstemming is met het evenredigheidsbeginsel.Dit betreft het arrest HR BNB 2024/114, waarin een avv buiten toepassing is gelaten in het kader van exceptieve toetsing van dat voorschrift aan het discriminatieverbod. De Hoge Raad acht een buitentoepassinglating aangewezen uit het oogpunt van rechtsbescherming: anders bestaat het risico dat een voorschrift wordt toegepast, hoewel die toepassing achterwege had moeten blijven op de grond dat het onverbindend is wegens strijd met hoger recht (in dat geval: het discriminatieverbod):
“5.8.1 Gelet op het voorgaande kan in dit geval als gevolg van de gebrekkige motivering van een algemeen verbindend voorschrift (niet zijnde een wet in formele zin) door de bestuursrechter niet worden beoordeeld of dat voorschrift in strijd is met een regeling van hoger orde. Een dergelijke belemmering van de mogelijkheden tot effectieve rechterlijke toetsing kan ertoe leiden dat de rechter het algemeen verbindende voorschrift buiten toepassing laat. Aangezien de mogelijkheid niet valt uit te sluiten dat de hier omstreden regeling in de Bijlage bij het Besluit, onderdeel B2, punt 1, in strijd is met het discriminatieverbod van artikel 1 van de Grondwet, is het naar het oordeel van de Hoge Raad aangewezen dat de rechter die bepaling bij gebreke van een toetsbare motivering buiten toepassing laat. Anders zou het gevaar bestaan dat de rechter die bepaling ten nadele van de belanghebbende toepast, hoewel die toepassing op grond van strijd met het verbod van discriminatie achterwege had moeten blijven. Immers, indien punt 1 van onderdeel B2 van de Bijlage bij het Besluit in strijd zou zijn met het discriminatieverbod van artikel 1 van de Grondwet, zou die bepaling onverbindend zijn, en op die grond buiten toepassing moeten blijven.”
Toepassing procedurele toets op de nieuwe-jurisprudentie-uitzondering
7.19
Bij regels die ver terug gaan in de tijd kan zich wreken dat de regelgever naar de standaarden van destijds heeft gehandeld. Die standaarden hoeven niet noodzakelijk overeen te komen met de standaarden van nu. De ontwikkeling van het evenredigheidsbeginsel laat dat goed zien, in het bijzonder wat betreft de toetsing in dat kader aan formele beginselen.Waar in het verleden op grond van het Landbouwvlieger-arrestwerd aangenomen dat een gebrek in de motivering van een voorschrift op zichzelf nog geen gevolgen had, is dat volgens het huidige, relatief nieuwe, rechtskader in die zin anders dat een voorschrift buiten toepassing kan worden gelaten indien de rechter als gevolg van een onzorgvuldige voorbereiding of gebrekkige motivering niet kan beoordelen of het voorschrift in strijd is met een materieel beginsel.
7.20
Waartoe leidt de toepassing van dit nieuwe kader op de nieuwe-jurisprudentie-uitzondering in art. 45aa(b) URIB 2001? Deze bepaling is als zodanig weliswaar nog niet zo oud, maar de uitzondering gaat wel al ver terug in de tijd.
7.21
Ik merk allereerst op dat de Hoge Raad in zijn rechtspraak zijn algemene uiteenzetting over de procedurele toets steeds toespitst op het geval van een fiscaal voorschrift dat een lastverzwaring inhoudt.Dit roept de vraag op of die rechtspraak ook van toepassing is op de nieuwejurisprudentie-uitzondering.Deze uitzondering brengt immers als zodanig geen lastenverzwaring met zich. Zij betreft een beperking op een begunstigende regeling, te weten het recht op ambtshalve teruggaaf indien de belastingaanslag op een te hoog bedrag is vastgesteld. Ik meen niettemin om drie redenen dat de rechtspraak ook van toepassing is op een voorschrift zoals de nieuwejurisprudentie-uitzondering. Ten eerste de andere bestuursrechters gebruiken in hun rechtspraak betreffende toetsing aan formele beginselen – waarbij de Hoge Raad aansluiting zoekt met een vgl.-verwijzing– een algemenere omschrijving, te weten ‘de negatieve gevolgen’ van het voorschrift.Onder die omschrijving valt naar mijn mening ook een voorschrift zoals de nieuwejurisprudentie-uitzondering, aangezien dat voorschrift negatieve gevolgen heeft. Ten tweede, de totstandkoming van een voorschrift zoals de nieuwejurisprudentie-uitzondering zal net zo goed moeten voldoen aan het beginsel van zorgvuldige besluitvorming en het beginsel van een deugdelijke motivering. Ten derde, samenhangend, ook voor een voorschrift zoals de nieuwejurisprudentie-uitzondering kan gelden dat een onzorgvuldige voorbereiding of gebrekkige motivering ervan tot gevolg kan hebben dat de belastingrechter niet kan beoordelen of het voorschrift in strijd is met het evenredigheidsbeginsel. Als dat het geval is, kan er evenzeer reden zijn om het voorschrift buiten toepassing te laten teneinde het risico te vermijden dat een onverbindend voorschrift wordt toegepast (vgl. 7.18).
7.22
In de totstandkomingsgeschiedenis van art. 45aa URIB 2001 en art. 9.6 Wet IB 2001 is geen belangenafweging te vinden wat betreft de nieuwe-jurisprudentie-uitzondering (zie 5.8-5.10). Dat is evenmin het geval in de toelichting op art. 30b Uitvoeringsregeling AWR (zie 5.11). Uit HR BNB 2026/48 leid ik af dat ook acht kan worden geslagen op de totstandkomingsgeschiedenis van een voorafgaande regeling (7.14). Dat zou in dit geval het beleid over ambtshalve vermindering zijn. Echter, ook in de gepubliceerde beleidsregels over ambtshalve vermindering is geen belangenafweging te vinden wat betreft de nieuwe-jurisprudentie-uitzondering (5.12-5.16). Verder heeft de Staatssecretaris in zijn verweerschriften in de onderhavige procedures wel veel tekst gewijd aan middel 5 maar op dit punt niets concreet aangevoerd; hij noemt in essentie alleen de belangen die met de uitzondering zijn gediend.
7.23
Een expliciete belangenafweging is dus niet te vinden in de zojuist genoemde bronnen. Tot een vergelijkbare bevinding komt Noë. Deze auteur is bovendien van opvatting dat de nieuwe-jurisprudentie-uitzondering daarom buiten toepassing moet worden gelaten, waarbij hij als extra argument betrekt de hier in 4.7-4.8 vermelde wijziging in de massaalbezwaarprocedure:
“De totstandkomingsgeschiedenis van de Uitv.reg. IB 2001 geeft geen enkele onderbouwing of motivering van de nieuwejurisprudentiebeperking. Ook de besluiten over ambtshalve vermindering waarnaar wordt verwezen in de totstandkomingsgeschiedenis van de Uitv.reg. IB 2001 bevatten geen onderbouwing of motivering van de nieuwejurisprudentiebeperking. Het is dus onmogelijk om uit de motivering of voorbereiding van de Uitv.reg. IB 2001 af te leiden waarom de nieuwejurisprudentiebeperking de toets van het evenredigheidsbeginsel kan doorstaan.
(…)
Nu de nieuwejurisprudentiebeperking op geen enkele wijze is gemotiveerd, is het voor de rechter niet mogelijk om te bepalen of deze beperking de toets van het evenredigheidsbeginsel kan doorstaan. Al helemaal als de evenredigheidstoets nieuwe stijl (dat wil zeggen: geen willekeurstoets meer, maar een toets langs een glijdende schaal) moet worden toegepast.
Daarbij mag ook niet onopgemerkt blijven dat er in het systeem van massaal bezwaar zoals dat gold in de periode van 2003 tot 2016, geen verplichting bestond om zelf bezwaar te maken en men dus automatisch ‘meeliep’ in een massaalbezwaarprocedure. Indien er rechtsherstel kwam na een massaalbezwaarprocedure gold dat ook voor de niet-bezwaarmakers. Dat in de periode 2003 tot 2016 ook rechtsherstel toekomt aan niet-bezwaarmakers was gemotiveerd vanuit het gelijkheidsbeginsel. De wetgever vond het juist gepast om gelijke gevallen gelijk te behandelen, ongeacht of men bezwaar had gemaakt.
Begin 2010 zagen artikel 9.6 Wet IB en artikel 45aa Uitv.reg. IB 2001 het levenslicht. Dit was dus in de periode dat de wetgever vond dat het gelijkheidsbeginsel ertoe noopte om bij rechtsherstel (in massaalbezwaarprocedures) bezwaarmakers en niet‑bezwaarmakers gelijk te behandelen. Het was de lagere regelgever die daar met het opnemen van de nieuwejurisprudentiebeperking in de Uitv.reg. IB 2001 zonder motivering van afweek in 2010. Als het helemaal niet motiveren van de nieuwejurisprudentiebeperking an sich al niet onzorgvuldig en gebrekkig is, dan is het achterwege blijven van de motivering onder gegeven omstandigheden het zeker. Dit zou naar mijn idee tot geen andere conclusie moeten leiden dan het buiten toepassing laten van de nieuwejurisprudentiebeperking in de Uitv.reg. IB 2001.”
7.24
Hoewel ik de redenering van Noë kan volgen uitgaande van een strakke toepassing van het in 7.9 vermelde toetsingsschema, meen ik dat de nieuwe-jurisprudentie-uitzondering van art. 45aa(b) URIB 2001 toch niet buiten toepassing zou moeten worden gelaten. Kern van mijn opvatting is dat hoewel een expliciete belangenafweging niet is te vinden in de in 7.22 vermelde bronnen, er voldoende aanknopingspunten zijn voor de belastingrechter om te kunnen beoordelen of het voorschrift al dan niet verenigbaar is met het evenredigheidsbeginsel. En daar gaat het uiteindelijk toch om, althans indien die beoordeling mogelijk is valt de in 7.18 vermelde rechtvaardiging weg om een voorschrift buiten toepassing te laten wegens strijd met formele beginselen. Wat zijn die aanknopingspunten?
7.25
Een eerste aanknopingspunt is de toelichting die de minister van Financiën heeft gegeven in de brief van 12 juli 2010 over het beleid inzake ambtshalve vermindering van belastingaanslagen in relatie tot nieuwe jurisprudentie en waarin budgettaire redenen en uitvoerbaarheidsredenen worden genoemd voor de nieuwe-jurisprudentie-uitzondering (zie 5.18). Deze toelichting ziet weliswaar niet op art. 45aa URIB 2001, maar zij is naar mijn mening evengoed relevant voor de nieuwe-jurisprudentie-uitzondering in dat artikel, aangezien dat artikel in wezen een codificatie van dat beleid voor de inkomstenbelasting betreft (zie 5.27).
7.26
Mij zou kunnen worden tegengeworpen dat deze brief dateert van ná de totstandkoming van art. 45aa URIB 2001 (dat op 1 januari 2010 in werking is getreden; zie 5.9). Die tegenwerping overtuigt mij om verschillende redenen niet. Ten eerste, de brief geeft een toelichting op het reeds bestaande beleid. Ten tweede, voor zover de tegenwerping gebaseerd is op jurisprudentie dat bij wetsuitleg als uitgangspunt geen betekenis toekomt aan uitlatingen die zijn gedaan na de totstandkoming van de uit te leggen wettelijke bepaling,ziet zij eraan voorbij dat het hier gaat om een andere kwestie, te weten exceptieve toetsing aan het evenredigheidsbeginsel. Ten derde, samenhangend, uit rechtspraak van zowel de ABRvS als de Hoge Raad meen ik te kunnen afleiden dat in het kader van exceptieve toetsing (wel) betekenis kan toekomen aan informatie die beschikbaar komt nadat het te toetsen voorschrift tot stand is gekomen. Ik licht dit laatste hierna toe.
7.27
ABRvS AB 2022/38betreft een geval waarin een bepaling van een huisvestingsverordening exceptief wordt getoetst. De rechtbank had geoordeeld dat niet het college maar alleen de gemeenteraad het geconstateerde motiveringsgebrek aan die verordening kan herstellen. De ABRvS is het daarmee niet eens. Zij overweegt dat het in beginsel niet is uitgesloten dat het college in een procedure waarin een algemeen verbindend voorschrift uit die verordening exceptief wordt aangevochten, in verweer onderbouwt waarom de toegepaste bepaling rechtmatig is. Het moet wel gaan om een motivering die in lijn is met het voorschrift en het standpunt van de gemeenteraad weergeeft. De ABRvS wijst daarbij ook op eerdere rechtspraak waaruit volgens haar kan worden afgeleid dat achteraf een motivering kan worden gegeven:
“Formeel gebrek?
4.1.
Appellant 2, appellant 3 en appellant 4 betogen dat de onderbouwing van artikel 12, eerste lid, van de Hvv 2019 voorafgaand aan het stellen van regels in de Hvv 2019 moest worden gegeven. Het is daarom niet meer mogelijk om het motiveringsgebrek te herstellen. Daarom had de rechtbank volgens appellant 2, appellant 3 en appellant 4 het geschil definitief moeten afdoen zonder gelegenheid te geven alsnog een motivering te geven.
Het college betoogt in hoger beroep dat de rechtbank ten onrechte heeft geoordeeld dat alleen de gemeenteraad het geconstateerde motiveringsgebrek aan de Hvv 2019 kan herstellen. Het college kan in een procedure over een besluit waarbij de Hvv 2019 is toegepast, een bepaling daaruit zo nodig alsnog (nader) onderbouwen. Volgens het college heeft de rechtbank dan ook ten onrechte geen kennis genomen van de onderbouwing die het college in de beroepsprocedure had overgelegd en heeft zij de besluiten ten onrechte om die reden vernietigd.
4.2.
Het is in beginsel niet uitgesloten dat het college in een procedure over een besluit dat met toepassing van de Huisvestingsverordening is genomen en waarin een algemeen verbindend voorschrift uit die Verordening exceptief wordt aangevochten, in verweer onderbouwt waarom de toegepaste bepaling rechtmatig is en daarom in dat geval toegepast mocht worden. Het moet dan gaan om een motivering die in lijn is met dat voorschrift en het standpunt van de gemeenteraad weergeeft. Dat een motivering achteraf kan worden gegeven, kan ook worden afgeleid uit de uitspraak van de Afdeling van 29 april 2020, ECLI:NL:RVS:2020:1157. In deze uitspraak heeft de Afdeling beoordeeld of de onderbouwing van een omzettingsvergunningplicht alsnog gevonden kon worden in een zogenoemd RIGO-rapport, dat weliswaar al bestond voor vaststelling van de Huisvestingsverordening 2017 van de gemeente Rotterdam maar daaraan niet kenbaar ten grondslag was gelegd, of in een onderzoeksnotitie, die dateert van na de vaststelling van de Huisvestingsverordening 2017. (…)”
7.28
Ook in rechtspraak van de Hoge Raad zijn aanwijzingen te vinden dat bij exceptieve toetsing van een regel acht kan worden geslagen op posterieure informatie of argumentatie, althans informatie of argumentatie die niet in de totstandkomingsgeschiedenis is te vinden. Een voorbeeld is HR BNB 2024/114,waarin het gaat om de verenigbaarheid van een onderdeel uit de bijlage bij het Besluit proceskosten bestuursrecht met art. 1 Grondwet (gelijkheidsbeginsel). Relevant is ten eerste dat de Hoge Raad in rov. 5.5, 5.6 en 5.7 ingaat op door de Staatssecretaris in die procedure aangedragen argumenten die niet zijn te ontlenen aan de totstandkomingsgeschiedenis van de in de geschil zijnde bepaling. Wat daarnaast in het oog springt is dat de Hoge Raad in een overweging in het kader van de verwijzingsopdracht de mogelijkheid openlaat dat de inspecteur in een andere procedure gegevens in het geding brengt waarmee de rechter naar zijn mening alsnog in staat wordt gesteld te beoordelen of het onderdeel verenigbaar is met art. 1 Grondwet:
“6.3 Indien de verwijzingsrechter tot het oordeel komt dat belanghebbende recht heeft op een vergoeding van proceskosten, zal hij die vergoeding, gelet op hetgeen hiervoor in 5.8.2 is overwogen, moeten vaststellen met toepassing van punt 2 van onderdeel B2 van de Bijlage bij het Besluit, voor zover het gaat om de kosten van beroepsmatig verleende rechtsbijstand in de bezwaarfase. Na cassatie staat het de Inspecteur namelijk niet meer vrij om gegevens in het geding te brengen waarmee de rechter naar zijn mening alsnog in staat wordt gesteld te beoordelen of punt 1 van onderdeel B2 van de Bijlage bij het Besluit verenigbaar is met artikel 1 van de Grondwet.”
7.29
Hoewel het om een exceptieve toetsing in een ander kader gaat, kan vergelijkenderwijs ook nog gewezen worden op jurisprudentie van de Hoge Raad waarin een bepaling in een wet in formele zin aan het EVRM wordt getoetst. Een voorbeeld is HR BNB 2023/38, waarin de Hoge Raad in het kader van toetsing van art. 16a Wet op de belasting van personenauto’s en motorrijwielen aan het discriminatieverbod ook ingaat op argumenten van de Staatssecretaris die niet in de parlementaire geschiedenis zijn aangevoerd.Een ander voorbeeld is het relatief recente arrest HR NJ 2025/280 van de strafkamer. In dat arrest betrekt de Hoge Raad bij zijn beoordeling of art. 13a(2) Wet administratieve handhaving verkeersvoorschriften verenigbaar is met het discriminatieverbod ook informatie van na de totstandkoming van die bepaling, te weten informatie van een nadien verschenen WODC-rapport.Het valt sowieso op dat de Hoge Raad in zijn jurisprudentie over toetsing aan het discriminatieverbod in voorkomende gevallen zelf op zoek gaat of er gronden buiten de wetsgeschiedenis zijn die de desbetreffende ongelijke behandeling zouden kunnen rechtvaardigen.Dit impliceert dat ook een grond die niet uit de wetsgeschiedenis kenbaar is, een rechtvaardigingsgrond zou kunnen zijn.
7.30
Een tweede aanknopingspunt betreft juist een anterieure bron, te weten de in 5.20-5.24 besproken kamerstukken uit 1952. Zoals eerder opgemerkt valt uit die uitlatingen van de minister van Financiën in die Kamerstukken af te leiden dat het destijds reeds bestaand beleid was om geen ambtshalve vermindering te verlenen bij nieuwe jurisprudentie (5.25) en dat er drie redenen zijn voor die uitzondering (5.26). Bovendien geven die uitlatingen naar mijn mening blijk van een afweging, in die zin dat de minister vasthoudt aan de nieuwe-jurisprudentie-uitzondering ook nadat hem is gewezen op het financiële belang van burgers bij een ambtshalve vermindering (5.28). Ik merk daarbij op dat de drempel om aan te nemen dat de negatieve gevolgen van een maatregel voor belastingplichtigen zijn meegewogen, niet hoog ligt (zie 7.12).
7.31
Ik meen dat de informatie uit deze bron door de belastingrechter in aanmerking mag worden genomen bij de beoordeling of de nieuwe-jurisprudentie-uitzondering zoals neergelegd in art. 45aa URIB 2001 verenigbaar is met het evenredigheidsbeginsel. Die nieuwe-jurisprudentie-uitzondering is namelijk via het geschreven beleid terug te voeren op het ongeschreven beleid waarover de uitlatingen in de Kamerstukken gaan.
7.32
Kortom, de twee genoemde aanknopingspunten maken het voor de belastingrechter mogelijk om te beoordelen of de nieuwe-jurisprudentie-uitzondering van art. 45aa(b) URIB 2001 verenigbaar is met het evenredigheidsbeginsel. Ik meen daarom dat er geen aanleiding is om deze uitzondering buiten toepassing te laten wegens schending van formele beginselen, maar dat zij materieel kan worden getoetst aan het evenredigheidsbeginsel.
7.33
Ik moet wel erkennen dat deze uitkomst wat wringt met het in 7.9 vermelde toetsingsschema. Dan zijn er twee opties: (i) strak vasthouden aan dat schema (en de uitkomst verwerpen) of (ii) dat schema wat flexibeler hanteren c.q. in dat schema wat meer flexibiliteit brengen. Omdat ik meen dat uiteindelijk leidend zou moeten zijn of de belastingrechter in staat is te beoordelen of het bestreden voorschrift al dan niet verenigbaar is met het evenredigheidsbeginsel, pleit ik voor het tweede.
7.34
Ik zie in dit geval ruimte voor flexibiliteit op de volgende punten:
- De informatie uit de Kamerstukken uit 1952 kan in aanmerking worden genomen bij de eerste stap (te weten de beoordeling of de gerechtvaardigde belangen van de belastingplichtigen zijn meegewogen) vanuit de volgende gedachtegang. Aangezien de regelgever bij de invoering van art. 45aa URIB 2001 heeft willen aansluiten bij het reeds bestaande gepubliceerde beleid over ambtshalve vermindering, kan aangenomen worden dat de regelgever ook de uitgangspunten van dat beleid en de afwegingen die daaraan ten grondslag liggen heeft willen overnemen.Van dat gepubliceerde beleid kan op zijn beurt worden aangenomen dat het wat betreft de nieuwe-jurisprudentie-uitzondering een voorzetting was van eerder ongepubliceerd beleid over ambtshalve vermindering, aangezien dat laatste beleid ook reeds die uitzondering kende. Gelet daarop kan worden aangenomen dat aan het gepubliceerde beleid wat betreft de nieuwe-jurisprudentie-uitzondering, dezelfde afwegingen ten grondslag liggen als aan het eerdere ongepubliceerd beleid over ambtshalve vermindering wat betreft die uitzondering. Samengenomen brengt dit mee dat de informatie uit de Kamerstukken uit 1952 in aanmerking kan worden genomen, nu daaruit blijkt wat de afweging is die aan de uitzondering ten grondslag ligt. Die afweging is bovendien kenbaar (zij het na een zoektocht), aangenomen dat die kenbaarheid van belang is (vgl. 7.12-7.13). Deze benadering komt in zeker opzicht erop neer dat de benadering in HR BNB 2026/48 verder wordt doorgetrokken. In dat arrest is de afweging afgeleid uit een anterieure bron (zie 7.14). Hier wordt de afweging afgeleid uit een anterieure bron van een anterieure bron.
- Als sprake is van onzorgvuldige voorbereiding of gebrekkige motivering van een voorschrift, is in het toetsingsschema de volgende stap dat de belastingrechter dient te bezien of hij als gevolg daarvan niet kan beoordelen of dat voorschrift in strijd is met het evenredigheidsbeginsel. Ik zie ruimte voor een tussenstap namelijk de beoordeling of er na de totstandkoming van het voorschrift alsnog een kenbare motivering van het voorschrift is gegeven die de belastingrechter in staat stelt te beoordelen of het voorschrift verenigbaar is met het evenredigheidbeginsel (of een andere materieel beginsel). Zie ik het goed dat in de rechtspraak van de ABRvS en de Hoge Raad inmiddels is aanvaard dat bij exceptieve toetsing van een regel ook acht kan worden geslagen op posterieure informatie of argumentatie (zie 7.27-7.28), dan past die tussenstap goed bij deze rechtspraak. Of anders gezegd: die rechtspraak lijkt niet goed te passen in een toetsingsschema zonder die tussenstap. Aanvaarding van die tussenstap zou voor dit geval meebrengen dat ook acht kan worden geslagen op de (posterieure) brief van 12 juli 2010.
7.35
Ik merk verder op dat ik moet erkennen dat de voorgaande benadering – waarbij ik zelf op zoek ben gegaan naar een belangenafweging, mede bij gebrek aan gegevensverstrekking door de Staatssecretaris – enigszins op gespannen voet lijkt te staan met HR BNB 2026/6. Zoals opgemerkt in 7.14, benadert de Hoge Raad in dat arrest immers de beoordeling door de feitenrechter of de nadelige gevolgen zijn meegewogen, als een feitelijke kwestie, bovendien aan de hand van wat het bestuursorgaan aan gegevens heeft aangevoerd. Het heeft evenwel mijn voorkeur in elk geval met betrekking tot een avv van de rijksoverheid – zoals art. 45aa URIB 2001 – dat de Hoge Raad de vraag of de nadelige gevolgen zijn meegewogen, niet als een zuiver feitelijke kwestie benadert. Zo’n benadering heeft namelijk als risico dat in een voorkomend geval rechtsoneenheid kan ontstaan die de Hoge Raad niet kan oplossen. Dat kan het geval zijn indien gerechtshoven met betrekking tot dezelfde (landelijk geldende) avv, mogelijk op basis van dezelfde bronnen, een verschillend oordeel geven of de nadelige gevolgen zijn meegewogen en elk van die oordelen op zichzelf niet onbegrijpelijk is. Gelet daarop en op de taak van de Hoge Raad om de rechtseenheid te bewaken, is het mijns inziens wenselijkdat de Hoge Raad in elk geval bij een avv van de rijksoverheid zowel zelfstandig onderzoek in openbare bronnen (zoals Kamerstukken) kan doen naar een belangenafweging als zelfstandig kan beoordelen op basis van de in cassatie beschikbare bronnen (inclusief die openbare bronnen) of een belangenafweging heeft plaatsgevonden. Overigens lijkt mij HR BNB 2026/48 in de richting te wijzen dat de Hoge Raad bij een avv van de rijksoverheid zelfstandig onderzoekt en beoordeelt of een belangenafweging heeft plaatsgevonden (zie 7.11). Zo er op dit punt een verschil zou zijn tussen een beoordeling van een avv van de rijksoverheid (zoals in HR BNB 2026/48) en en beoordeling van een avv van een lokale overheid (zoals in HR BNB 2026/6) rijst overigens de vraag wat de reden c.q. rechtvaardiging voor dat verschil is.
7.36
Lang verhaal kort: er is geen grond om de nieuwe-jurisprudentie-uitzondering buiten toepassing te laten wegens onzorgvuldige voorbereiding en gebrekkige motivering van de nieuwe-jurisprudentie-uitzondering. Voor zover middel 5 anders betoogt, faalt het dus.
Exceptieve toetsing aan het evenredigheidsbeginsel (algemeen)
7.37
Na de procedurele toets volgt een toets van het voorschrift aan een of meerdere materiële beginselen van behoorlijk bestuur. In HR BNB 2026/48 heeft de Hoge Raad het afwijkende belastingrentepercentage voor de vennootschapsbelasting (de Vpb-belastingrente-maatregel) getoetst aan het evenredigheidsbeginsel.Hier is vooral van belang het algemene kader dat de Hoge Raad schetst:
“Evenredigheidsbeginsel
4.5.1
Bij haar toetsing aan het evenredigheidsbeginsel heeft de Rechtbank terecht als criterium gehanteerd dat de nadelige gevolgen van een lastenverzwaring voor de betrokken belastingplichtigen niet onevenredig mogen zijn in verhouding tot de doelen die met de desbetreffende regel worden gediend. Daarbij kan de rechter de geschiktheid, de noodzaak en de evenwichtigheid van de regel beoordelen.10
4.5.2
Ook is de Rechtbank terecht ervan uitgegaan dat de rechter bij inhoudelijke toetsing van regelgeving aan het evenredigheidsbeginsel, de belangenafweging die de regelgever heeft gemaakt, terughoudend dient te beoordelen. In overeenstemming met de rechtspraak van de andere hoogste bestuursrechters is de Hoge Raad van oordeel dat de toetsing in dit geval materieel terughoudend dient te zijn, aangezien bij de totstandkoming van artikel 1, letter b, van het Besluit politiek-bestuurlijke afwegingen zijn gemaakt.11
4.6
Terecht heeft de Rechtbank bij haar beoordeling de belangen betrokken van de groep belastingplichtigen die worden geconfronteerd met de negatieve gevolgen van een aanzienlijke verhoging van het percentage van de belastingrente voor de vennootschapsbelasting.12
10. Vgl. CBb 26 maart 2024, ECLI:NL:CBB:2024:190, rechtsoverweging 6.6.
11. Vgl. CRvB 1 juli 2019, ECLI:NL:CRVB:2019:2016, rechtsoverweging 7.5.1, en CBb 26 maart 2024, ECLI:NL:CBB:2024:190, rechtsoverweging 6.5. Vgl. ook ABRvS 26 maart 2025, ECLI:NL:RVS:2025:1257, rechtsoverweging 7.1.
12. Vgl. HR 13 september 2024, ECLI:NL:HR:2024:1178, rechtsoverweging 4.5.1.”
7.38
De concrete toepassing van het kader op de Vpb-belastingrente-maatregel bespreek ik verder niet in detail. Ik volsta hier met enige meer algemene observaties over die toepassing:
1) De Hoge Raad noemt weliswaar in het algemene kader dat de rechter de geschiktheid, de noodzaak en de evenwichtigheid van de regel kan beoordelen bij de toetsing, maar deze elementen komen bij zijn concrete toepassing niet met zoveel woorden terug. Zie ik het goed dan worden ze impliciet wel in aanmerking genomen. Zo overweegt de Hoge Raad in rov. 4.7.2 wat betreft het argument van de Staatssecretaris dat de belastingrente een prikkel voor belastingplichtigen vormt om op tijd en juist aangifte te doen of om (tijdig) om een voorlopige aanslag te verzoeken, dat zo dit al een doel van de Vpb-belastingrente-maatregel is, het “niet [valt] in te zien waarom bij de vennootschapsbelasting een in vergelijking met andere belastingen hoger rentepercentage nodig zou zijn om dit doel te bereiken.” Hierin komen in wezen de elementen geschiktheid en noodzaak terug.
2) De terughoudende toets waarover de Hoge Raad in rov. 4.5.2 rept, betekent niet dat de Hoge Raad niet kritisch toetst.Een voorbeeld is de zojuist genoemde verwerping door de Hoge Raad van het door de Staatssecretaris aangedragen prikkel-argument.
3) De Hoge Raad aanvaardt (impliciet) dat het budgettaire doel dat wordt gediend met de Vpb-belastingrente-maatregel, een legitiem doel is (rov. 4.8.1 in verbinding met rov. 4.7.1).
4) De Hoge Raad betrekt bij de toetsing aan het evenredigheidsbeginsel ook het gelijkheidsbeginsel (rov. 4.8.2), en daarin ligt uiteindelijk de crux wat betreft de Vpb-belastingrente-maatregel. De toetsing door de Hoge Raad komt vooral neer op een onderzoek of er een goede grond is voor de selectieve renteverhoging voor vennootschapsbelastingplichtigen (rov. 4.8.3-4.8.9). Het negatieve antwoord leidt tot de conclusie dat de Vpb-belastingrente-maatregel in strijd is met het evenredigheidsbeginsel en het gelijkheidsbeginsel (rov. 4.8.10).
5) De Hoge Raad onderzoekt eigenstandig of de Vpb-belastingrente-maatregel in strijd is met het evenredigheidsbeginsel en het gelijkheidsbeginsel. Het gaat dus om een volle, integrale toets in cassatie.
7.39
Aan het slot van HR BNB 2026/48 heeft de Hoge Raad ook nog het algemene belastingrentepercentage materieel getoetst aan het evenredigheidsbeginsel, maar (ook) dat bespreek ik niet in detail. Ik merk slechts op (i) dat het opvalt dat de Hoge Raad daarbij niet eerst start met de procedurele toets, (ii) dat ook in dat kader budgettaire overwegingen als een legitiem doel zijn aangemerkt (rov. 4.11.5), en (iii) dat ondanks het uitgangspunt dat de toetsing materieel terughoudendheid dient te zijn, ook hier de toetsing toch betrekkelijk indringend overkomt (vgl. rov. 4.11.5).
Exceptieve evenredigheidstoetsing van de nieuwe-jurisprudentie-uitzondering
7.40
Gelet op HR BNB 2026/48 brengt de toets aan het evenredigheidbeginsel voor dit geval mee dat moet worden beoordeeld of de nadelige gevolgen van het stellen van de nieuwe-jurisprudentie-uitzondering voor de betrokken belastingplichtigen onevenredig zijn in verhouding tot de met art. 45aa(b) URIB 2001 te dienen doelen. Daarbij kan een rol spelen de geschiktheid, de noodzaak en de evenwichtigheid van de nieuwe jurisprudentie-uitzondering.
7.41
Net zoals uitgangspunt is in HR BNB 2026/48 (rov. 4.5.2), meen ik dat de toetsing aan het evenredigheidsbeginsel in dit geval materieel terughoudend dient te zijn. Het bepalen of en zo ja in welke gevallen het aangewezen is dat een onherroepelijk vaststaande aanslag ambtshalve wordt verminderd indien deze te hoog is vastgesteld, betreft namelijk naar mijn mening bij uitstek een politiek-bestuurlijke afweging. Dat geldt ook voor het bepalen of en zo ja onder welke omstandigheden het wenselijk is dat een onherroepelijk vaststaande aanslag ambtshalve wordt verminderd indien uit nieuwe jurisprudentie blijkt dat deze te hoog is vastgesteld. Dat vergt immers een afweging tussen enerzijds de gerechtvaardigde belangen van de overheid die ermee zijn gediend dat niet hoeft te worden teruggekomen op onherroepelijk vaststaande belastingaanslagen en anderzijds de gerechtvaardigde belangen van belastingplichtigen om niet meer belasting te dragen dan materieelrechtelijk verschuldigd is. Dat sprake is van een politiek-bestuurlijke afweging, wordt bovendien nog geaccentueerd doordat art. 45aa(b) URIB 2001 voorziet in de bevoegdheid van de Minister om af te wijken van de nieuwe-jurisprudentie-uitzondering. Verder zijn naar mijn mening illustratief voor het feit dat het hier bij uitstek gaat om een politiek-bestuurlijke afweging, de duur en de inhoud van het besluitvormingstraject dat heeft geleid tot het kabinetsbesluit om geen rechtsherstel te bieden aan niet-bezwaarmakers (zie 2.4-2.8).
7.42
Wat betreft de intensiteit van toetsing is naar mijn mening ook van belang dat de (formele) wetgever bij de invoering van de delegatiebepaling van art. 9.6(2) Wet IB 2001 ervan is uitgegaan dat de nieuwe-jurisprudentie-uitzondering onderdeel zou zijn van de regels voor ambtshalve vermindering (zie 7.5). Dat laatste brengt weliswaar niet met zich dat deze uitzondering niet getoetst kan worden aan algemene beginselen (zie 7.6), maar pleit mijns inziens wel voor terughoudendheid bij die toetsing.
7.43
Zoals eerder gezien (5.26) heb ik vier redenen getraceerd voor de nieuwe-jurisprudentie-uitzondering, te weten redenen van (1) budgettaire aard, (2) uitvoerbaarheid, (3) rechtszekerheid en (4) symmetrie met navordering. Die laatste reden is niet zozeer een doel op zichzelf maar eerder een argument dat de uitzondering evenwichtig is.Ik concentreer me hierna op de eerste drie redenen. Die redenen zien naar mijn mening op legitieme doelen. Een budgettair doel van een maatregel op fiscaal terrein is als uitgangspunt een legitiem doel.Dat is in dit geval niet anders. Overigens is in HR BNB 2026/48 een budgettair doel ook in het kader van belastingrente als legitiem doel aangemerkt (zie 7.38-7.39). Het doel om problemen in de uitvoering te voorkomen is eveneens een legitiem doel.Ook de rechtszekerheid is een legitiem doel, met dien verstande dat de legitimiteit van dit doel sterk samenhangt met dat van de twee eerder genoemde doelen. Zo is zekerheid over de belastingopbrengst een gerechtvaardigd belang van de overheid. Die zekerheid wordt aangetast indien ook bij onherroepelijk vaststaande belastingaanslagen teruggaaf van te veel geheven belasting zou moeten volgen na een onverwachte wending in de rechtspraak. Verder is de uitvoering ermee gediend dat niet hoeft te worden teruggekomen op belastingaanslagen na ommekomst van de bezwaartermijn.
7.44
Deze legitieme doelen leggen bovendien gewicht in de evenredigheidsschaal. Om deze legitieme doelen te bereiken is de nieuwe-jurisprudentie-uitzondering immers zowel noodzakelijk als geschikt. Daaraan doet niet af dat een (averechts) neveneffect van het bestaan van de nieuwe-jurisprudentie-uitzondering juist kan zijn dat indien over een bepaalde kwestie rechtskundige onduidelijkheid bestaat, belastingplichtigen massaal bezwaar maken om hun rechten te waarborgen, wat voor druk op de uitvoering zorgt.
7.45
HR BNB 2026/48 laat zien dat een evenredigheidstoets gepaard kan gaan met een gelijkheidsbeginseltoets (zie 7.38). Ook in het geval van de nieuwe-jurisprudentie-uitzondering is het gelijkheidsbeginsel in zeker opzicht relevant. De nieuwe-jurisprudentie-uitzondering brengt immers mee dat gevallen waarin de onjuistheid van een belastingaanslag voortvloeit uit nieuwe jurisprudentie anders worden behandeld dan andere gevallen waarin de belastingaanslag op een te hoog bedrag is vastgesteld (en die niet onder een andere uitzondering vallen). Vanuit de optiek van de hoofdregel dat ambtshalve vermindering plaatsvindt indien een belastingaanslag op een te hoog bedrag is vastgesteld, zijn dat gelijke gevallen. Tot een wezenlijk andere beoordeling leidt de gezamenlijke toets met het gelijkheidsbeginsel evenwel niet. In het kader van de toets aan het gelijkheidsbeginsel zal namelijk moeten worden beoordeeld of een rechtvaardiging bestaat voor de ongelijke behandeling, en de potentiële rechtvaardigingsgronden zijn weer diezelfde legitieme doelen.
7.46
Gegeven de terughoudendheid die de rechter in acht moet nemen meen ik (i) dat niet geoordeeld kan worden dat de nadelige gevolgen van de nieuwe-jurisprudentie-uitzondering voor de betrokken belastingplichtigen onevenredig zijn in verhouding tot de daarmee te dienen doelen, en – samenhangend – (ii) dat gelet op die doelen een redelijke rechtvaardiging bestaat voor de in 7.45 bedoelde ongelijke behandeling. Ik merk op dat aan de evenwichtigheid van de nieuwe-jurisprudentie-uitzondering bijdraagt de redelijke uitleg die in HR BNB 2024/78 is voorgeschreven (zie 5.33). Verder wijs ik erop dat bij de evenredigheidsbeoordeling in aanmerking moet worden genomen dat het gaat om een uitzondering op een tegemoetkomende regeling en, deels samenhangend, dat degenen die de nadelige gevolgen van de uitzondering ondervinden, wel eerder wel de mogelijkheid hebben gehad om een regulier rechtsmiddel aan te wenden.
7.47
Art. 45aa(b) URIB 2001 schendt als zodanig daarom het evenredigheidsbeginsel niet. Voor zover middel 5 anders betoogt, faalt het derhalve.
Rechtstreekse evenredigheidstoetsing van het besluit om geen ambtshalve vermindering te verlenen
7.48
Dat art. 45aa(b) URIB 2001 als zodanig de (exceptieve) toets aan het evenredigheidsbeginsel doorstaat, neemt niet weg dat een concrete afwijzing van een verzoek om ambtshalve vermindering op grond van de nieuwe-jurisprudentie-uitzondering in strijd kan zijn met het evenredigheidsbeginsel. Dan gaat het om een zogenoemde rechtstreekse toetsing van dat afwijzende besluit aan het evenredigheidsbeginsel.Nu dwingend uit art. 45aa URIB 2001 volgt dat geen recht bestaat op ambtshalve vermindering van een belastingaanslag indien de nieuwe-jurisprudentie-uitzondering van toepassing is – de beslissing is een gebonden besluit –, is toetsing aan het in art. 3:4(2) vervatte evenredigheidsbeginsel niet mogelijk.Toetsing aan het ongeschreven evenredigheidsbeginsel is daarentegen wel mogelijk.
7.49
In dat verband is relevant de uitgebreide uitspraak CBb BNB 2024/100.Voor zover hier van belang is de kern (i) dat bij die toetsing niet een zogenoemde verdisconteringsbeperking geldt, dat wil zeggen dat niet is vereist dat zich bijzondere omstandigheden voordoen die niet of niet ten volle zijn verdisconteerd in de afweging van de regelgever en die leiden tot gevolgen die niet stroken met wat de regelgever kan hebben bedoeld en voorzien, (ii) dat het ongeschreven evenredigheidsbeginsel niet een andere inhoud kent dan het in art. 3:4(2) Awb gecodificeerde evenredigheidsbeginsel, (iii) dat niettemin bij een gebonden besluit in beginsel de evenredigheid is gegeven, (iv) dat er echter bijzondere omstandigheden kunnen zijn die maken dat toepassing van het algemeen verbindende voorschrift zozeer in strijd komt met het evenredigheidsbeginsel dat die toepassing achterwege moet blijven en (v) dat dit het geval is indien de toepassing in de gegeven omstandigheden onredelijk bezwarend is:
“Hoe vindt toetsing aan het (ongeschreven) evenredigheidsbeginsel plaats?
8.1
Het College overweegt dat er geen reden is om bij gebonden besluiten genomen op grond van een algemeen verbindend voorschrift, een verdisconteringsbeperking aan te nemen. Die wordt immers, bij de huidige stand van de wetgeving, afgeleid uit het alleen voor wetten in formele zin geldende toetsingsverbod. Dit betekent dat bij gebonden besluiten die berusten op een algemeen verbindend voorschrift, voor een geslaagd beroep op het evenredigheidsbeginsel niet is vereist dat zich bijzondere omstandigheden voordoen die niet of niet ten volle zijn verdisconteerd in de afweging van de regelgever en die leiden tot gevolgen die niet stroken met wat de regelgever kan hebben bedoeld en voorzien. Ook wat dit betreft sluit het College aan bij de conclusie van 7 juli 2021 (ECLI:NL:RVS:2021:1468). Het College wijst in dit verband op de parallel met de toetsing aan artikel 4:84 (slot) van de Awb en verwijst daartoe naar 7.11 van de uitspraak van de Afdeling van 2 februari 2022 (ECLI:NL:RVS:2022:285).
8.2
De volgende vraag is hoe moet worden beoordeeld of in een concreet geval de toepassing van het algemeen verbindende voorschrift waarop het gebonden besluit berust, voor een of meer belanghebbenden zozeer in strijd zou zijn met het evenredigheidsbeginsel dat die toepassing achterwege moet blijven.
Het College stelt hier voorop dat er geen grond is om bij de toetsing aan het (voor die situatie: ongeschreven) evenredigheidsbeginsel van een gebonden besluit, uit te gaan van een evenredigheidsbeginsel met een andere inhoud dan het in artikel 3:4, tweede lid, van de Awb gecodificeerde evenredigheidsbeginsel voor de toetsing van de uitkomst van de belangenafweging bij een discretionaire bevoegdheid. Er is, anders gezegd, maar één (nationaalrechtelijk) evenredigheidsbeginsel, dat gedeeltelijk wel en gedeeltelijk niet is gecodificeerd.
Daarmee is niet gezegd dat de toetsing aan het evenredigheidsbeginsel van een gebonden besluit dat op een algemeen verbindend voorschrift berust, op dezelfde wijze moet plaatsvinden als bij een besluit dat op een discretionaire bevoegdheid berust. Tussen beide soorten gevallen bestaat een wezenlijk verschil. Bij een discretionaire bevoegdheid moet door het bevoegde bestuursorgaan in het voorliggende geval nog een belangenafweging plaatsvinden. Het bestuursorgaan moet daartoe van geval tot geval de nodige kennis vergaren over de af te wegen belangen, die belangen op kenbare wijze afwegen en ervoor zorgdragen dat de uitkomst van die belangenafweging niet onevenredig is. Bij een gebonden bevoegdheid heeft op het niveau van het algemeen verbindende voorschrift al een belangenafweging in algemene zin plaatsgevonden. De uitkomst daarvan is neergelegd in de wettelijke voorwaarden voor de uitoefening van die bevoegdheid. Daarmee is in beginsel ook de evenredigheid van het besluit gegeven. Het te nemen besluit volgt immers uit het wel of niet vervuld zijn van de toepassingsvoorwaarden en het bestuursorgaan hoeft geen belangenafweging te maken. Niettemin kunnen er bijzondere omstandigheden zijn die maken dat in het voorliggende geval toepassing van het algemeen verbindende voorschrift voor een of meer belanghebbenden zozeer in strijd komt met het evenredigheidsbeginsel dat die toepassing achterwege moet blijven. Dit betekent dat het bestuursorgaan uiteindelijk (“onder de streep”) nog wel moet beoordelen of er bijzondere omstandigheden zijn die maken dat toepassing van het algemeen verbindende voorschrift in het voorliggende geval tot een onevenredige uitkomst zou leiden, maar daarbij gaat het dan alleen nog om de evenwichtigheid (de evenredigheid “stricto sensu”). Een besluit is onevenwichtig als het in de gegeven omstandigheden voor een of meer belanghebbenden onredelijk bezwarend is.
Het voorgaande geldt ook bij de toetsing door de bestuursrechter van het in beroep bestreden besluit.”
7.50
Dit toetsingskader brengt voor de onderhavige gevallen mee dat in beginsel de evenredigheid van het besluit tot afwijzing van het verzoek tot ambtshalve vermindering is gegeven, aangezien de in het kader van de nieuwe-jurisprudentie-uitzondering gemaakte belangenafweging de (exceptieve) evenredigheidstoets op regelgevingsniveau doorstaat (7.40-7.47). Hoewel middel 5 dit niet met zoveel woorden in termen van ‘bijzondere omstandigheden’ naar voren brengt, begrijp ik het middel zo dat in de onderhavige gevallen een bijzonder omstandigheid is dat sprake is van belastingheffing in strijd is met grondrechten,te weten het eigendomsgrondrecht in combinatie met het discriminatieverbod. Dat kan naar mijn mening echter op zichzelf nog niet worden aangemerkt als een bijzondere omstandigheid.Hoewel geen verdisconteringsbeperking geldt, merk ik in de eerste plaats op dat de enkele omstandigheid dat het box 3-stelsel op regelgevingsniveau het EVRM schendt niet kan worden aangemerkt als een bijzondere omstandigheid, nu er geen aanwijzingen zijn dat de regelgever met de nieuwe-jurisprudentie-uitzondering in art. 45aa(b) URIB 2001 niet ook nieuwe jurisprudentie voor ogen heeft gehad waarin de rechter tot het oordeel komt dat een wettelijke bepaling in strijd is met het EVRM. Een indicatie voor het tegendeel – dus dat de regelgever wél ook dergelijke jurisprudentie voor ogen heeft gehad – is dat in het Besluit ambtshalve verminderen of teruggeven (waarbij de regelgever aansluiting heeft gezocht; zie 5.9) expliciet is bepaald – zie 5.12 – dat onder de nieuwe-jurisprudentie-uitzondering ook vallen “uitspraken van het Hof van Justitie van de Europese Gemeenschappen alsmede op rechterlijke uitspraken van andere supranationale colleges” (waarbij ik aanneem dat de besluitgever met die laatste uitspraken onder meer uitspraken van het EHRM voor ogen had). Ten tweede, nog belangrijker, de enkele omstandigheid dat in strijd met het EVRM belasting is geheven, maakt nog niet dat een afwijzing van het verzoek om ambtshalve vermindering onredelijk bezwarend is. Dat laatste vraagt om een beoordeling op basis van de individuele omstandigheden van het geval. En bij die beoordeling dient ook in aanmerking te worden genomen dat de belastingplichtige de mogelijkheid heeft gehad om bezwaar te maken.
Slotsom
7.51
Middel 5 faalt. Omdat de geschiedenis van de nieuwe-jurisprudentie-uitzondering voldoende aanknopingspunten biedt voor de belastingrechter om te toetsen of de nieuwe-jurisprudentie-uitzondering verenigbaar is met het evenredigheidsbeginsel, is er geen aanleiding om deze uitzondering buiten toepassing te laten wegens strijd met formele beginselen. De nieuwe-jurisprudentie-uitzondering doorstaat die exceptieve toets aan het evenredigheidsbeginsel. De enkele omstandigheid dat in de onderhavige gevallen de onjuistheid van de belastingaanslagen erin gelegen is dat de daarin begrepen box 3-heffing in strijd is met het EVRM, maakt bovendien nog niet dat de afwijzing van de verzoeken om ambtshalve vermindering op grond van nieuwe-jurisprudentie-uitzondering in strijd is met het evenredigheidsbeginsel (rechtstreekse toets).
7.52
Bij mijn oordeel dat middel 5 faalt, past strikt genomen een voorbehoud in verband met middel 4, dat betrekking heeft op de vraag of art. 1 EP meebrengt dat de nieuwe-jurisprudentie-uitzondering buiten toepassing moet blijven. Hoewel het mijns inziens voor de hand ligt om eerst te toetsen aan nationaal recht, i.c. het nationale evenredigheidsbeginsel, en pas daarna aan internationaal recht. i.c. art. 1 EP,kan de toets aan art. 1 EP wel van betekenis zijn voor de toets aan het evenredigheidsbeginsel. Immers, mocht tot het oordeel worden gekomen dat sprake is van strijd is met de door art. 1 EP vereiste fair balance, dan meen ik dat een EVRM-conforme toetsing aan het evenredigheidsbeginsel meebrengt dat ook (reeds) sprake is van schending van het evenredigheidsbeginsel. Uit de beoordeling van middel 4 hierna volgt evenwel dat toepassing van de nieuwe-jurisprudentie-uitzondering niet in strijd is met art. 1 EP.
8. Toetsing van de nieuwe jurisprudentie-uitzondering van art. 45aa(b) URIB 2001 aan art. 1 EP (middel 4)
Inleiding
8.1
8.2
Twee voorafgaande opmerkingen hierbij. De eerste is dat het middel specifiek het oog zal hebben op de nieuwe-jurisprudentie-uitzondering en niet op art. 45aa URIB 2001 als zodanig (want belanghebbenden willen juist wél ambtshalve vermindering). De tweede is dat, gelet op zowel de formulering van het middel als op de toelichting, het middel alleen klaagt over schending van art. 1 EP. Ik besteed daarom verder geen aandacht aan ‘ander Europees recht’. Ik merk daarbij op dat er voor de Hoge Raad ook ambtshalve geen aanleiding bestaat om te toetsen aan het Unierecht (waaronder begrepen het Handvest van de grondrechten van de Europese Unie, dat in art. 17 het recht op eigendom beschermt),omdat de in geschil zijnde regeling geen uitvoering geeft aan het Unierecht en de vastgestelde feiten in de onderhavige zaken ook overigens geen aanknopingspunten bieden dat het geschil onder de werkingssfeer van het Unierecht valt.
8.3
Hoewel het middel alleen klaagt over schending van art. 1 EP, ga ik eerst in op de vraag of het verenigbaar is met art. 13 EVRM dat aan de niet-bezwaarmakers rechtsherstel wordt onthouden in verband met de in strijd met art. 1 EP geheven belasting in box 3. Ik zie dat als een voorvraag. Immers, zou art. 13 EVRM meebrengen dat hoe dan ook rechtsherstel moet worden geboden aan een niet-bezwaarmaker c.q. dat aan een niet-bezwaarmaker niet mag worden tegengeworpen dat niet tijdig bezwaar is gemaakt, dan wordt niet toegekomen aan de vraag of het weigeren van een ambtshalve vermindering op grond van de nieuwe-jurisprudentie-uitzondering verenigbaar is met art. 1 EP.
Onthouding rechtsherstel in strijd met art. 13 EVRM?
8.4
In het Urgenda-arrest heeft de Hoge Raad de volgende samenvatting gegeven van de inhoud van art. 13 EVRM:
“(c) Art. 13 EVRM
5.5.1
Bij de uitleg van de art. 2 en 8 EVRM is mede art. 13 EVRM van belang, dat inhoudt dat in geval van schending van de rechten en vrijheden van het EVRM, recht bestaat op een daadwerkelijk rechtsmiddel (‘an effective remedy’) voor een nationale instantie. Volgens de rechtspraak van het EHRM garandeert deze bepaling op nationaal niveau het bestaan van een middel om die rechten en vrijheden af te dwingen. Het nationale recht moet daarom in gevallen waarin mogelijk sprake is van een schending van die rechten en vrijheden (in geval van een ‘arguable complaint’ daarover), een rechtsmiddel bieden om daartegen naar behoren op te komen en een passende voorziening te krijgen (‘appropriate relief’). De reikwijdte van deze verplichting hangt af van de aard van de schending. Het middel moet zowel praktisch als juridisch effectief (‘effective’) zijn.30
5.5.2
Er is sprake van een effectief rechtsmiddel in de zin van art. 13 EVRM als de schending daarmee kan worden voorkomen dan wel beëindigd of als het rechtsmiddel adequaat rechtsherstel biedt voor een schending die al heeft plaatsgevonden. Bij ernstiger schendingen moeten de beschikbare rechtsmiddelen in beide voorzien, dus zowel in het voorkomen of beëindigen van de schending als in rechtsherstel.31 De nationale staten zijn dus gehouden te voorzien in middelen waarmee ernstiger schendingen effectief kunnen worden voorkomen.
5.5.3
Het rechtsmiddel dient erin te voorzien dat de vraag of sprake is van een schending van de rechten en vrijheden van het EVRM, door de nationale rechter wordt onderzocht en beoordeeld overeenkomstig de regels van het EVRM en de uitleg die het EHRM daaraan heeft gegeven.32 Kortom: er moet effectieve rechtsbescherming worden geboden tegen mogelijke schendingen van de rechten en vrijheden van het EVRM.
30 Zie voor een en ander EHRM 26 oktober 2000, nr. 30210/96 (Kudla/Polen), rov. 157, EHRM 27 januari 2015, nr. 36925/10 (Neshkov e.a./Bulgarije), rov. 180 en 181, en EHRM 31 oktober 2019, nr. 21613/16 (Ulemek/Kroatië), rov. 71.
31 Zie onder meer EHRM 15 januari 2015, nr. 62198/11 (Kuppinger/Duitsland), rov. 136 en 137, met betrekking tot een schending van art. 8 EVRM, en EHRM 27 januari 2015, nr. 36925/10 (Neshkov e.a./Bulgarije), rov. 181, en EHRM 31 oktober 2019, nr. 21613/16 (Ulemek/Kroatië), rov. 71, met betrekking tot een schending van art. 3 EVRM.
32 Zie EHRM 27 januari 2015, nr. 36925/10 (Neshkov e.a./Bulgarije), rov. 186 en 187, en EHRM 31 oktober 2019, nr. 21613/16 (Ulemek/Kroatië), rov. 71.”
8.5
A-G Niessen heeft in een conclusie van 24 maart 2022 geconcludeerd dat art. 13 EVRM niet ertoe dwingt terug te komen op onherroepelijk vaststaande aanslagen waarvoor een verzoek tot ambtshalve vermindering is ingediend na het wijzen van het Kerstarrest.Zie ik het goed, dan onderschrijft A-G Niessen in zoverre een advies van de landsadvocaat aan de staatssecretaris van Financiën over de vraag of art. 13 EVRM met zich brengt dat de nieuwe-jurisprudentie-uitzondering buiten toepassing moet worden gelaten bij de niet-bezwaarmakers.De conclusie van dat advies is dat aan art. 13 EVRM is voldaan, omdat (ook) de niet-bezwaarmakers bezwaar hadden kunnen maken en aan hen daarmee een daadwerkelijk rechtsmiddel ter beschikking heeft gestaan, zoals art. 13 EVRM vereist.Art. 13 EVRM vereist volgens de landsadvocaat niet dat degenen die niet binnen de bezwaartermijn van het rechtsmiddel gebruik hebben gemaakt, alsnog een rechtsmiddel moet worden geboden, omdat het EHRM toestaat dat het nationale recht termijnen stelt aan het aanwenden van een rechtsmiddel.De landsadvocaat wijst in dat verband op jurisprudentie van het EHRM in het kader van art. 6 EVRM.
8.6 (
(Ook) ik ben het met de landsadvocaat eens. Hoewel (ook) ik geen jurisprudentie van het EHRM heb kunnen vinden waarin met zoveel woorden is overwogen dat het door art. 13 EVRM vereiste rechtsmiddel gebonden mag zijn aan een termijn,ligt het gelet op de jurisprudentie van het EHRM over art. 6 EVRM zonder meer in de rede dat het niet in strijd is met art. 13 EVRM indien een termijn wordt gesteld voor het aanwenden van een, op zichzelf bezien, effectief rechtsmiddel, mits die termijn niet onredelijk kort is. Zo ligt dat in de rede omdat enerzijds het EHRM in de jurisprudentie over art. 6 EVRM erop wijst dat “rules on time-limits for appeals are undoubtedly designed to ensure the proper administration of justice and compliance with, in particular, the principle of legal certainty”en anderzijds een mantra in de jurisprudentie van het EHRM is dat “the principle of legal certainty (…) is implicit in all the Articles of the Convention”. Ook Barkhuysen is van opvatting dat art. 13 EVRM “zich niet verzet tegen het stellen van formele, procedurele voorwaarden voor het uitoefenen van het recht op een effectief rechtsmiddel”, zoals termijnen.Een vergelijkbare opvatting is te vinden in het handboek van Vande Lanotte en Haeck.
8.7
Gegeven dat de Nederlandse bezwaartermijn van zes wekenniet – althans niet in het algemeen – onredelijk kort is,verzet art. 13 EVRM zich niet ertegen dat rechtsherstel aan de niet-bezwaarmakers wordt onthouden op de grond dat zij niet tijdig bezwaar hebben gemaakt. Art. 13 EVRM noopt er dus niet toe om de nieuwe-jurisprudentie-uitzondering buiten toepassing te laten.
8.8
Ik wijs in verband met art. 13 EVRM nog op de parallel met het Unierechtelijke doeltreffendheidbeginsel en het Unierechtelijke beginsel van effectieve rechtsbescherming (zoals thans gecodificeerd in art. 47 Handvest van de grondrechten van de Europese Unie). Aan de verhouding tussen fatale nationale bezwaar- en beroepstermijnen en die Unierechtelijke beginselen heeft raadsheer-AG Widdershoven aandacht besteed in een conclusie van enige jaren terug.Daarin komt onder meer naar voren dat (i) het hanteren van een dergelijke fatale termijn niet in strijd is met die beginselen, mits de lengte redelijk is, en dat (ii) het HvJ het hanteren van een dergelijke fatale termijn gerechtvaardigd acht op grond van het rechtzekerheidsbeginsel, waarbij het HvJ expliciet vermeldt dat dit beginsel ook de betrokken nationale administratie beschermt. In dit kader wijs ik verder nog op een relatief recente conclusie van A-G Koopman, die specifiek ingaat op de vraag of het Unierechtelijke doeltreffendheidsbeginsel zich verzet tegen toepassing van de nieuwe-jurisprudentie-uitzondering (in een geval dat valt binnen de werkingssfeer van het Unierecht) en die deze vraag ontkennend beantwoordt.
Toepassing nieuwe-jurisprudentie-uitzondering verenigbaar met art. 1 EP?
8.9
Middel 4 betoogt dat het in strijd is met art. 1 EP dat de ambtshalve vermindering afstuit op de nieuwe-jurisprudentie-uitzondering, waarbij het middel specifiek een beroep doet op het arrest Grobelny.Voordat ik op dat arrest inga, behandel ik eerst de vraag of de nieuwe-jurisprudentie-uitzondering als zodanig verenigbaar is met art. 1 EP.
Toetsing op regelgevingsniveau
8.10
Bij de beoordeling of de nieuwe-jurisprudentie-uitzondering verenigbaar is met art. 1 EP, rijst ten eerste de vraag of er wel een eigendom in de zin van art. 1 EP is dat wordt aangetast door (toepassing van) de nieuwe-jurisprudentie-uitzondering. Het gaat hier namelijk niet om de belastingheffing als zodanig – de belastingaanslag staat immers onherroepelijk vast – maar of aanspraak kan worden gemaakt op teruggaaf van geheven belasting door ambtshalve vermindering van de onherroepelijk vaststaande belastingaanslag. Zo bezien is de vraag of er een als eigendom aan te merken aanspraak is op belastingteruggaaf.Een bevestigend antwoord op die vraag is niet vanzelfsprekend. Bedacht dient daarbij te worden dat zonder een regeling zoals art. 45aa URIB 2001 er naar nationaal recht als uitgangspuntüberhaupt geen aanspraak zou bestaan op vermindering van een te hoge belastingaanslag zodra die onherroepelijk is komen vast te staan. Een aanspraak op ambtshalve vermindering bestaat door de in art 45aa URIB 2001 vervatte regeling, maar van die regeling is juist onderdeel dat geen aanspraak bestaat op ambtshalve vermindering in het geval de nieuwe-jurisprudentie-uitzondering van toepassing is. In dat opzicht heeft in zo’n geval nimmer een aanspraak op ambtshalve vermindering bestaan: voorafgaande aan de desbetreffende nieuwe jurisprudentie niet omdat toen nog niet gebleken was dat de belastingaanslag te hoog is en daarna niet omdat de nieuwe-jurisprudentie-uitzondering van toepassing is. En als er nimmer een aanspraak op ambtshalve vermindering heeft bestaan, is er evenmin op enig moment sprake geweest van een als eigendom in de zin van art. 1 EP aan te merken aanspraak, zo zou kunnen worden betoogd.
8.11
Gegeven echter (i) de nauwe verwantschap met de belastingheffing als zodanig (dat in elk geval wel een aantasting van eigendom in de zin van art. 1 EP betreft)en/of (ii) dat de hoofdregel van art. 45aa URIB 2001 is dat ambtshalve vermindering plaatsvindt indien een belastingaanslag te hoog blijkt, zou kunnen worden betoogd dat het “the most natural approach” is om de vraag of de nieuwe-jurisprudentie-uitzondering verenigbaar is met art. 1 EP te onderzoeken vanuit de vraag of de fair balance in acht is genomen.Ik zal daarom veronderstellen dat de nieuwe-jurisprudentie-uitzondering leidt tot een aantasting van eigendom in de zin van art. 1 EP.
8.12
Een aantasting van een eigendomsrecht is alleen verenigbaar met art. 1 EP indien zij (i) ‘lawful’ is, (ii) een ‘legitimate aim’ dient en (iii) een ‘fair balance’ tussen de belangen van het betrokken individu en het algemene belang respecteert.
8.13
Aan de “lawful”-eis is voldaan. De nieuwe-jurisprudentie-uitzondering is neergelegd in onderdeel b van art. 45aa(b) URIB 2001 dat uitvoering geeft aan art. 9.6(2) Wet IB 2001. De nieuwe-jurisprudentie-uitzondering heeft dus een wettelijke grondslag. Zij is bovendien voldoende “accessible, precise and foreseeable”, zijnde het kwalitatieve aspect van de lawful-eis.Verder kan de toepassing ervan worden getoetst in bezwaar en vervolgens in beroep door de rechter, zodat ook is voldaan aan de procedurele-garantie-eis, die onderdeel van de “lawful”-eis is.
8.14
Ook aan de “legitimate aim”-eis is voldaan. De nieuwe-jurisprudentie-uitzondering dient drie deels samenhangende doelen: (1) een budgettair doel, (2) uitvoerbaarheid, en (3) de rechtszekerheid (zie 7.43). Zoals gemotiveerd in 7.43 in het kader van de exceptieve toetsing aan het (nationale) evenredigheidsbeginsel zijn dat naar mijn mening legitieme doelen in het algemeen belang. Dat is naar mijn mening niet anders in het kader van toetsing aan art. 1 EP.
8.15
Tot slot de “fair balance”-toets. Volgens de Hoge Raad gaat het bij de beoordeling of een maatregel op regelgevingsniveau de “fair balance” respecteert erom of er een redelijke, proportionele verhouding is tussen de gehanteerde middelen en het met die middelen beoogde doel. Zowel met betrekking tot die middelen als met betrekking tot hun geschiktheid om dat doel te bereiken heeft de regelgever op belastinggebied een ruime beoordelingsvrijheid.Die beoordelingsvrijheid kan in bijzondere gevallen minder ruim zijn,maar zo’n bijzonder geval doet zich naar mijn mening niet voor bij de nieuwe-jurisprudentie-uitzondering. Gegeven de ruime beoordelingsvrijheid valt de “fair balance”-toets onder art. 1 EP naar mijn mening niet anders uit dan de eerder in 7.43-7.46 verrichte exceptieve toets van de nieuwe-jurisprudentie-uitzondering aan het (nationale) evenredigheidsbeginsel.Ik meen dus dat een redelijke verhouding bestaat tussen enerzijds het algemeen belang dat de regelgever heeft willen dienen met de nieuwe-jurisprudentie-uitzondering en anderzijds de negatieve gevolgen die de uitzondering heeft voor belastingplichtigen van wie te veel belasting is geheven.
Anders bij in strijd met het EVRM geheven belasting?
8.16
Bijzonderheid in de voorliggende kwestie is wat de oorzaak is dat belastingaanslagen naar een te hoog bedrag zijn vastgesteld. Die oorzaak is dat belastingaanslagen zijn opgelegd op grond van een stelsel dat in strijd is met het EVRM. Tegen die achtergrond kan de vraag rijzen of de “fair balance”-toets wat betreft de nieuwe-jurisprudentie-uitzondering in het algemeen anders uitvalt, indien het gaat om belastingheffing die leidt tot een schending van een door het EVRM gewaarborgd recht. Men zou immers kunnen betogen dat in zo’n geval de afweging tussen het algemeen belang en de belangen van de belastingplichtigen anders is dan in een ‘normaal geval’ in die zin dat extra gewicht toekomt aan de belangen van belastingplichtigen omdat sprake is van een schending van een grond-/mensenrecht. Met dit laatste (het extra gewicht) ben ik het op zichzelf wel eens, maar ik meen dat de “fair balance”-toets daarmee nog niet anders uitvalt. Daarbij ga ik ervan uit dat de opvatting juist is dat art. 13 EVRM zich niet ertegen verzet dat een termijn wordt gesteld voor het aanwenden van een rechtsmiddel tegen een schending van een EVRM-recht (zie 8.5-8.7). Dit impliceert immers dat het belang van rechtszekerheid als uitgangspunt voldoende zwaar weegt om aan een belanghebbenden tegen te werpen dat niet tijdig gebruikt is gemaakt van het ter beschikking staande rechtsmiddel tegen een EVRM-schending.
Individuele fair balance-toets
8.17
Een massaalbezwaar(plus)procedure leent zich als uitgangspunt niet goed voor een individuele fair balance-toets. Niettemin kan de Hoge Raad zich wel erover uitlaten of de in de toelichting op het middel aangevoerde omstandigheden meebrengen dat een fair balance ontbreekt. De toelichting voert daarbij bovenindividuele omstandigheden aan (vgl. voor die term eerder 3.2), dat wil zeggen omstandigheden die niet specifiek zijn voor de belanghebbenden in de onderhavige zaken maar meer in het algemeen gelden voor de niet-bezwaarmakers. Die aangevoerde omstandigheden zijn (i) dat sprake is van een aan de overheid toe te rekenen schending van grondrechten, (ii) dat burgers geen enkel nut hadden te verwachten van het maken van bezwaar, en (iii) dat de informatievoorziening over de massaalbezwaarprocedure met betrekking tot de box 3-heffing vanaf 2017 ondermaats was.
8.18
Nog daargelaten de merites van omstandigheden (ii) en (iii), meen ik dat deze drie omstandigheden niet meebrengen dat de onthouding van een ambtshalve vermindering in het algemeen bij de niet-bezwaarmakers leidt tot een buitensporige last. Die omstandigheden zeggen immers niets over de impact in het individuele geval van een niet-bezwaarmaker, en juist de impact is een zwaarwegende factor bij de individuele “fair balance”-toets.
8.19
Terzijde: afgevraagd kan worden of het in theorie wel aan de orde kan zijn dat de nieuwe-jurisprudentie-uitzondering buiten toepassing wordt gelaten op de grond dat sprake is van een individuele en buitensporige last. Dat is niet om de reden dat het in theorie niet denkbaar is dat zo’n individuele en buitensporige last zich voordoet in een Nederlandse belastingzaak,maar om de reden dat in een bijzonder geval dat zo’n individuele en buitensporige last zich voordoet, naar mij voorkomt doorgaans reeds naar nationaal recht niet aan toepassing van de nieuwe-jurisprudentie-uitzondering wordt toegekomen (vgl. 6.4).
En het arrest Grobelny?
8.20
De zojuist in 8.18 gegeven beoordeling wordt naar mijn mening niet anders in het licht van het door het middel aangehaalde arrest Grobelny.Dat arrest betreft een ontvanger van invaliditeitspensioen vanwege arbeidsongeschiktheid voor landbouwwerk in de periode 1994 tot en met 31 maart 2008. Per 1 april 2008 is dit invaliditeitspensioen stopgezet omdat na medisch onderzoek werd geconcludeerd dat Grobelny niet volledig arbeidsongeschikt was. Na vergeefs beroep en hoger beroep heeft Grobelny op 19 januari 2010 een nieuwe aanvraag gedaan voor invaliditeitspensioen. Die aanvraag werd afgewezen maar in beroep door de rechter toegewezen, met ingang van 19 januari 2010. Volgens de eerstelijnsrechter was Grobelny vanaf eind maart 2008 niet in staat om landbouwwerk te verrichten wat door het Poolse socialezekerheidsfonds werd erkend. Grobelny is in hoger beroep gegaan en heeft zich op het standpunt gesteld dat hij recht heeft op invaliditeitspensioen met ingang van 1 april 2008. De hogerberoepsrechter heeft het hoger beroep afgewezen vanwege het gezag van gewijsde van de uitspraak in de eerdere procedure over de stopzetting van het invaliditeitspensioen vanaf 1 april 2008. Vervolgens heeft Grobelny een civiele procedure doorlopen met als inzet verkrijging van het invaliditeitspensioen met ingang van 1 april 2008. Ook die procedure was zonder succes in verband met het gezag van gewijsde van de uitspraak in de eerdere procedure over de stopzetting van het invaliditeitspensioen. Het EHRM is van oordeel dat, kort gezegd, de weigering op grond van het gezag van gewijsde om het invaliditeitspensioen toe te kennen vanaf 1 april 2008 in strijd is met art. 1 EP. Over de “fair balance” tussen de belangen van Grobelny en het algemene belang overweegt het EHRM:
“64. The Court considers that at the heart of the dispute is the issue of whether the applicant’s situation gave rise to an unlawful and disproportionate interference with his property rights, which remains to be examined.
65. The Court emphasises the fact that the applicant, in spite of his recognised incapacity for farm work, remained for a period of twenty-one months without any financial support from the State, and was refused redress. Accordingly, the Court concludes that the fact that the applicant was deprived of the right to obtain a disability pension without any tangible compensation possibility amounts an interference with his rights under Article 1 of Protocol No. 1 to the Convention.
66. As to the question of whether that interference was lawful and pursued a legitimate aim, the Court readily accepts that the principle of legal certainty, construed as the principle of res iudicata, may, as a general rule, constitute a legitimate aim – that is to say it may be “in the public interest”, within the meaning of Article 1 of Protocol No. 1 to the Convention. However, even though the Government did not submit any specific observations in this regard, the Court does not deem it necessary to examine these issues in detail in the light of the circumstances of the present case, since the interference in the applicant’s property rights was clearly disproportionate (see paragraphs 67-71 below).
67. Firstly, the Court considers that an excessive burden was imposed on the applicant owing to the fact that, as a result of an incorrect assessment of his state of health by the Fund’s medical experts, he was faced with a total loss of his disability pension, in spite of his being completely unfit for farm work.
Thus, regardless of any aim pursued in the general interest, it can hardly be acceptable that the authorities shifted the consequences of a mistake attributable to them onto the applicant.
68. Secondly, (…), within the context of property rights, particular importance must be attached to the principle of good governance. It is required that public authorities act with the utmost consistency, in particular when dealing with matters of crucial importance to individuals, such as social and welfare benefits and other property rights. In the present case, the Court observes that the domestic authorities, including the domestic courts during the compensation proceedings, failed in their duty to act in good time and in an appropriate manner and with the utmost consistency since they failed to remedy an error that was clearly attributable to the Fund.
69. In this connection it should be observed that the notion of legal certainty, albeit undeniably important in any legal system, is not absolute. The Court considers that in the instant case there were relevant and sufficient reasons to depart from that principle in order to secure respect for social justice and fairness.
70. The Court does not insist that departing from the principle of res iudicata in order to afford redress to the applicant was the only means of the domestic authorities relieving him from the disproportionate burden that had been placed on him. It considers, however, that the domestic authorities should have provided him with a legal solution that involved him being paid compensation by the Fund; this is because it was the Fund that should have borne the consequences of the mistake made by its experts.
71. The foregoing considerations are sufficient to enable the Court to conclude that the interference in the applicant’s property rights was disproportionate.”
8.21
Ik merk allereerst op dat dit arrest steun biedt voor de opvatting in 8.14 dat de rechtszekerheid een legitiem doel in het algemeen belang is; zie par. 66 en vgl. par. 69 (“undeniably important in any legal system”). Ik merk in dit kader ook op dat er een duidelijk in de rechtszekerheid gelegen verwantschap is tussen enerzijds het onherroepelijk vaststaan van een besluit zoals een belastingaanslag doordat tegen dat besluit niet (tijdig) of tevergeefs een rechtsmiddel is aangewend en anderzijds het door het EHRM genoemde beginsel van res iudicata (in het Nederlands civiele procesrecht: beginsel van gezag van gewijsde).
8.22
Dat neemt niet weg dat uit het arrest ook volgt dat in een specifiek geval het belang van rechtszekerheid moet wijken voor het betrokken belang van het individu; zie par. 69. Het arrest maakt echter ook duidelijk dat dit een beoordeling betreft aan de hand van de specifieke omstandigheden van het geval. De bovenindividuele omstandigheden die het middel aanvoert zijn daartoe naar mijn mening niet voldoende. Zo is in het arrest een belangrijk onderdeel van de beoordeling of sprake is van een excessive burden (par. 67). Dat laatste is niet te beoordelen op basis van alleen de aangevoerde bovenindividuele omstandigheden. Ten overvloede merk ik op dat ik het met de Rechtbanken eens ben dat de situatie in het arrest Grobelny niet vergelijkbaar is met de situatie van de niet-bezwaarmakers.
8.23
Het middel doet dus voor zijn standpunt dat art. 1 EP is geschonden, tevergeefs een beroep op het arrest Grobelny.
Enige uitweidingen
8.24
Ik permitteer me nog enige uitweidingen. Aandacht verdient ten eerste het arrest Dangevilleomdat dit een belastingzaak is waarin in feite het beginsel van gezag van gewijsde werd doorbroken.Deze zaak betreft de terugbetaling van in strijd met het EU-recht geheven btw. Dangeville had te veel btw betaald omdat Frankrijk te laat de btw-vrijstelling voor verzekeringsdiensten ingevoerd. Na daar vergeefs in een eerste procedure over te hebben geklaagd, werd Dangeville in een tweede procedure het gezag van gewijsde van de uitspraak in de eerste procedure tegengeworpen. Het EHRM komt tot het oordeel dat art. 1 EP is geschonden. Deze zaak is naar mijn mening echter niet vergelijkbaar met de onderhavige kwestie, omdat Dangeville – anders dan de niet-bezwaarmakers – juist wél van zijn processuele mogelijkheden gebruik heeft gemaakt en bovendien zijn argumenten ten onrechte waren afgewezen.
8.25
Ik besteed verder nog kort meer in het algemeen aandacht aan het beginsel van res iudicata. c.q. het beginsel van het gezag van gewijsde, omdat – zoals zojuist (8.21) opgemerkt – er een duidelijk verwantschap is tussen dat het beginsel en het onherroepelijk vaststaan van een besluit zoals een belastingaanslag doordat daartegen niet (tijdig) of tevergeefs een rechtsmiddel is aangewend. Er is veel jurisprudentie van het EHRM over het beginsel van res iudicata. Die jurisprudentie is weliswaar doorgaans gewezen met betrekking tot art. 6 EVRM, dat niet van toepassing is op (reguliere) belastingzaken,maar zij kan ook relevant zijn voor toetsing aan art. 1 EP omdat het gaat om een beginsel dat wordt afgeleid uit het algemene rechtszekerheidsbeginsel. De algemene principes van het EHRM over het beginsel van res iudicata zijn samengevat in het arrest Guðmundur Andri Ástráðsson:
“238. (…) Under Convention law, the principle of legal certainty manifests itself in different forms and contexts, such as (…) requiring that where the courts have finally determined an issue, their ruling should not be called into question (…). This latter aspect of legal certainty presupposes, in general, respect for the principle of res judicata, which, by safeguarding the finality of judgments and the rights of the parties to the domestic proceedings – including any persons involved as victims – serves to ensure the stability of the judicial system and contributes to public confidence in the courts. According to the Court’s settled case-law, while the requirements of the principle of legal certainty, and the force of res judicata, are not absolute (…), a departure from that principle is justified only when made necessary by circumstances of a substantial and compelling character, such as the correction of fundamental defects or a miscarriage of justice (...). These notions do not, however, lend themselves to precise definition; the Court has to decide, in each case, to what extent the departure from the principle of legal certainty is justified (…).”
8.26
Uit deze overweging komt duidelijk het zwaarwegende gewicht van het beginsel van res iudicata, als aspect van rechtszekerheid, naar voren. Afwijking van het beginsel is slechts mogelijk “when made necessary by circumstances of a substantial and compelling character”. Ik heb hiervóór bij de toetsing aan art. 1 EP echter niet direct aansluiting gezocht bij deze strenge norm. Voor ogen moet namelijk worden gehouden dat deze norm is geformuleerd in de context van het beginsel van res iudicata als recht van een burger.Dat is een andere context dan die waarin dat beginsel juist door de overheid wordt aangevoerd om een aantasting van een recht van een burger te rechtvaardigen. Gelet op het wezenlijke verschil in context ligt het naar mijn opvatting niet zonder meer in de rede om ook in die laatste context die strenge norm te hanteren. Het arrest Grobelny biedt steun voor die opvatting (enerzijds omdat in dat arrest die norm niet wordt genoemd en anderzijds gelet op de overweging “there were relevant and sufficient reasons to depart from that principle in order to secure respect for social justice and fairness”).
8.27
Ik eindig met een kort rechtsvergelijkend uitstapje naar het Unierecht (NB voor de goede orde: het Unierecht is hier niet van toepassing; zie 8.2). Eerder (in 8.8) is aan bod gekomen dat het hanteren van fatale nationale bezwaar- en beroepstermijnen als uitgangspunt niet in strijd is met het Unierechtelijke doeltreffendheidbeginsel en het Unierechtelijke beginsel van effectieve rechtsbescherming. Op deze plaats is relevant dat nauw daarmee verwant is dat volgens vaste rechtspraak van het HvJ het Unierecht, gelet op het beginsel van rechtszekerheid, niet vereist dat in het geval een besluit niet in overeenstemming is met het Unierecht, een bestuursorgaan in beginsel terugkomt op dat besluit indien dat onherroepelijk is geworden.Het onthouden van ambtshalve vermindering van een belastingaanslag op grond van de – non-discriminatoire – nieuwe-jurisprudentie-uitzondering in een geval dat onder het Unierecht valt is daarom in beginsel verenigbaar met het Unierecht.In bijzondere omstandigheden kunnen Unierechtelijke beginselen van doeltreffendheid en/of loyale samenwerking meebrengen dat toch teruggekomen moet worden op een onherroepelijk geworden besluit “teneinde een evenwicht te vinden tussen het vereiste van de rechtszekerheid en het vereiste van de rechtmatigheid uit het oogpunt van het Unierecht”.Het gaat daarbij dan (dus) wel om bijzondere gevallen, zo volgt ook uit de concrete jurisprudentie van het HvJ.In het hypothetische geval dat de onderhavige box 3-kwetie onder het Unierecht zou vallen, zou de situatie van de niet-bezwaarmakers naar mijn mening niet zijn aan te merken als een dergelijk bijzonder geval. Aan het Unierecht kan dus geen rechtsvergelijkend argument worden ontleend ten faveure van het door middel 4 verdedigde standpunt.
Slotsom
8.28
Middel 4 treft geen doel.
9. De resterende middelen (middelen 6 tot en met 8)
Middel 6a
9.1
Middel 6a is gericht tegen het oordeel van Rb DH (rov. 26-28) en Rb ZWB (rov. 4.2.5) dat bezwaarmakers en niet-bezwaarmakers geen gelijke gevallen zijn. Dit middelonderdeel faalt. Dat oordeel is mijns inziens juist. Ik heb aan de rechtskundige motivering van de Rechtbanken niets toe te voegen. Het middel gaat uit van de onjuiste opvatting dat “het al dan niet doen of nalaten van formeelrechtelijke mogelijkheden qua rechtspositie” niet relevant is. Het is evident wel een rechtens relevant verschil of wel of niet (tijdig) bezwaar is gemaakt.
Middel 6b
9.2
Middel 6b is gericht tegen de verwerping door beide Rechtbanken van het beroep op strijd met het verbod op willekeur. Omdat Rb ZWB dat beroep impliciet heeft verworpen, richt de toelichting op het middelonderdeel zich (ook in de zaak betreffende de uitspraak van Rb ZWB) vooral op het oordeel van Rb DH (rov. 29-32).
9.3
Het middelonderdeel betoogt in de kern dat sprake is van willekeur omdat het van het toevallige moment waarop de inspecteur de belastingaanslag heeft opgelegd, afhangt of de belastingaanslag al dan niet reeds onherroepelijk vaststond op het moment van het wijzen van het Kerstarrest en daarmee of al dan niet aanspraak kan worden gemaakt op ambtshalve vermindering. Dit betoog treft geen doel. Hetgeen het middelonderdeel als willekeur aanmerkt is een gevolg van de door de regelgever gemaakte keuze om te voorzien in de nieuwe-jurisprudentie-uitzondering. Van willekeur in de uitvoering is daarom geen sprake. Zo het middelonderdeel ook zou inhouden dat de nieuwe-jurisprudentie-uitzondering zelf in strijd is met het gelijkheidsbeginsel is omdat zij tot willekeurige effecten leidt, faalt het ook. De regelgever kon in redelijkheid voorzien in de nieuwe-jurisprudentie-uitzondering (vgl. 7.40-7.47). De bedoelde effecten zijn niet willekeurig bezien vanuit de doelen die met de nieuwe-jurisprudentie-uitzondering worden nagestreefd. In het bijzonder bezien vanuit de rechtszekerheid en de uitvoering is een relevant verschil of een belastingaanslag al dan niet onherroepelijk vaststaat.
9.4
Het middelonderdeel komt verder op tegen de verwerping door Rb DH (rov. 31) van het betoog dat sprake is van willekeur doordat bezwaarschriften die vóór 15 juli 2018 zijn ingediend tegen aanslagen over het jaar 2017 en die zijn gericht tegen de berekening van het forfaitair vastgestelde rendement, als een tijdig ingediend bezwaarschrift worden behandeld. Dat betoog wijst in dat kader op een brief van de staatssecretaris van Financiën van 31 mei 2018 aan de Tweede Kamer.
9.5
Deze brief vermeldt (i) dat het mogelijk niet voor iedere belastingplichtige duidelijk is dat hij tegen zijn aanslag voor het jaar 2017 bezwaar moet maken als hij het niet eens is met de box 3-heffing in de aanslag, aangezien de aanwijzing massaal bezwaar uit 2015 alleen geldt voor bezwaren betreffende het tot het jaar 2017 geldende box 3-stelsel, (ii) dat wordt gewerkt aan een aanwijzing massaal bezwaar voor het jaar 2017, en (iii) dat bezwaarschriften die voor 15 juli 2018 zijn ingediend tegen reeds opgelegde aanslagen voor het jaar 2017 worden behandeld als een tijdig ingediend bezwaarschrift:
“De Bond voor Belastingbetalers heeft op 9 mei jl. een oproep gedaan aan belastingplichtigen om bezwaar te maken tegen de vermogensrendementsheffing (box 3) in de aanslag inkomstenbelasting 2017. Mogelijk is het niet voor iedere belastingplichtige duidelijk dat hij tegen zijn aanslag IB 2017 individueel bezwaar moet maken als hij het niet eens is met de box 3-heffing in de aanslag. Dit geeft mij aanleiding om u als volgt te informeren.
Op 26 juni 2015 is het besluit Aanwijzing bezwaarschriften tegen aanslagen inkomstenbelasting als massaal bezwaar (Stcrt. 2015, nr. 18400) (…) in werking getreden (…). Dit besluit ziet uitsluitend op bezwaren tegen aanslagen inkomstenbelasting waarin de vermogensrendementsheffing op spaarsaldi is berekend op basis van een forfaitair rendement van vier procent. Concreet betreft dit dus de belastingjaren tot en met 2016. Vanaf 2017 is namelijk de tekst van artikel 5.2, eerste lid, van de Wet IB 2001 ingrijpend gewijzigd, waardoor de vaststelling van de hoogte van het forfaitaire rendement op een andere wijze plaatsvindt. De lopende procedures betreffende de jaren tot en met 2016 kunnen dus niet beslissend zijn voor de bezwaren tegen de aanslagen inkomstenbelasting voor het jaar 2017 (en later). (…)
Op dit moment wordt gewerkt aan een aanwijzing massaal bezwaar voor bezwaarschriften tegen de aanslag inkomstenbelasting 2017. Voor aanwijzingen massaal bezwaar vanaf 1 januari 2016 is een gewijzigde wettelijke regeling van kracht. Deze heeft tot gevolg dat belastingplichtigen die het oneens zijn met de berekening van de vermogensrendementsheffing over het belastingjaar 2017 altijd individueel en tijdig bezwaar moeten maken tegen hun aanslag inkomstenbelasting. Dus ook indien er een nieuwe aanwijzing massaal bezwaar is gegeven. Dit is anders dan onder de aanwijzing massaal bezwaar die ziet op de jaren tot en met 2016. Aan het vorenstaande zal ook aandacht worden besteed op de website van de Belastingdienst en door middel van een persbericht.
De Belastingdienst heeft inmiddels definitieve aanslagen IB 2017 opgelegd. Daarom zullen de bezwaarschriften tegen de aanslagen IB 2017 ingediend voor 15 juli 2018 en die zijn gericht tegen de berekening van het forfaitair vastgestelde rendement, worden behandeld als een tijdig ingediend bezwaarschrift.
(…)”.
9.6
In de daaropvolgende aanwijzing massaal bezwaar voor het jaar 2017 staat onder meer het volgende:
“Indienen van bezwaar nodig
Voor aanwijzingen massaal bezwaar is vanaf 1 januari 2016 een gewijzigde wettelijke regeling van kracht. Deze heeft tot gevolg dat belastingplichtigen, die het oneens zijn met de berekening van de vermogensrendementsheffing over het belastingjaar 2017, altijd individueel en tijdig bezwaar moeten maken tegen de definitieve aanslag inkomstenbelasting 2017.
De Belastingdienst heeft inmiddels definitieve aanslagen inkomstenbelasting 2017 opgelegd. Zoals ik in mijn hiervoor vermelde brief heb aangegeven, zullen de bezwaarschriften tegen de definitieve aanslagen inkomstenbelasting 2017, die zijn ingediend voor 15 juli 2018 en zijn gericht tegen de berekening van de vermogensrendementsheffing, worden behandeld als een tijdig ingediend bezwaarschrift.”
9.7
Het middelonderdeel faalt ook in zoverre. Uit de brief van 31 mei 2018 en de aanwijzing massaal bezwaar voor het jaar 2017 blijkt dat er tegemoetkomend beleid is wat betreft bezwaarschriften betreffende het jaar 2017 die zijn ingediend vóór 15 juli 2018, in die zin dat dergelijke bezwaarschriften worden behandeld als een tijdig ingediend bezwaarschrift. Dit beleid is niet willekeurig gelet op enerzijds (i) de in de brief van 31 mei 2018 genoemde reden dat mogelijk niet voor iedere belastingplichtige duidelijk is dat individueel bezwaar moet worden gemaakt tegen de aanslag voor het jaar 2017, en anderzijds (ii) de omstandigheid dat in de aanwijzing massaal bezwaar expliciet duidelijk wordt gemaakt dat een belastingplichtige bezwaar moet maken als hij het niet eens is met de box 3-heffing. Anders gezegd: vanuit de optiek van onduidelijkheid is er een relevant verschil tussen de gevallen waarin vóór 15 juli 2018 bezwaar is gemaakt en de gevallen waarin nadien bezwaar is gemaakt. Vanuit die optiek zijn die gevallen niet gelijk. Overigens is mij onduidelijk hoe de niet-bezwaarmakers, zoals de belanghebbenden in de onderhavige zaken, baat zouden kunnen hebben bij dit middelonderdeel.
9.8
Het middelonderdeel faalt tot slot ook voor zover het opkomt tegen rov. 32 van Rb DH. In die rechtsoverweging ligt besloten de rechtsopvatting dat het verbod op willekeur niet zover gaat dat de enkele omstandigheid dat in een of meer gevallen ten voordele van een belastingplichtige van de juiste wetstoepassing is afgeweken, ook in andere gevallen van de juiste wetstoepassing moet worden afgeweken. Die opvatting is juist. Rb DH heeft terecht getoetst of sprake is van schending van de meerderheidsregel of van begunstigend beleid.
Middel 6c
9.9
Middel 6c is gericht tegen de verwerping door beide Rechtbanken van het betoog dat de Wet hersteloperatie en het Verzamelbesluit Toeslagen, niet meebrengen dat in de onderhavige gevallen die nieuwe-jurisprudentie-uitzondering niet van toepassing is. Omdat Rb ZWB dat beroep ‘kennelijk’ (volgens de toelichting op het middel) heeft verworpen, richt de toelichting op het middelonderdeel zich (ook in de zaak betreffende de uitspraak van Rb ZWB) vooral op het oordeel van Rb DH (rov. 59-60). Het middelonderdeel faalt. Ik heb niets toe te voegen aan het oordeel van Rb DH dat de inspecteur c.q. de Belastingdienst niet gebonden is aan het beleid van de Dienst Toeslagen.
Middel 7
9.10
Middel 7 is gericht tegen de verwerping door beide Rechtbanken van het beroep op het vertrouwensbeginsel en het fair-play-beginsel. Omdat de motivering van Rb DH (rov. 40-54) uitgebreider is dan die van Rb ZWB (rov. 4.3.1), richt de toelichting op het middelonderdeel zich (ook in de zaak betreffende de uitspraak van Rb ZWB) vooral op het oordeel van Rb DH. Ook dit middel faalt:
- Zowel de verwerping door Rb DH (rov. 41) als de verwerping door Rb ZWB (rov. 4.3.1) van het beroep op het vertrouwensbeginsel in verband met een uitlating van de Staatssecretaris in een podcast getuigt niet van een onjuiste rechtsopvatting en is niet onbegrijpelijk.
- Het oordeel van Rb DH in rov. 44 en Rb ZWB in rov. 4.3.1 over het beroep op het vertrouwensbeginsel in verband met informatie op de website van de Belastingdienst getuigt evenmin van een onjuiste rechtsopvatting en is evenmin onbegrijpelijk.
- Dat geldt ook voor het oordeel van Rb DH in rov. 51. Opmerking verdient daarbij dat het middel uitgaat van een veel te ruime opvatting over het vertrouwensbeginsel. Daarentegen is Rb DH uitgegaan van de juiste kader wat betreft het vertrouwen dat een belastingplichtige kan ontlenen aan het optreden van een inspecteur jegens een andere belastingplichtige, gelet op de verwijzing naar HR BNB 2010/65.
- De klacht tegen de verwerping door Rb DH in rov. 54 van het beroep op het fair-play-beginsel, betreft een herhaling van zetten, nu zij erop gegrond is dat art. 45aa(b) URIB 2001 buiten toepassing had moeten worden gelaten op grond van algemene beginselen.
Middel 8
9.11
Middel 8 is gericht tegen de verwerping door zowel Rb DH (rov. 45-50) als Rb ZWB (impliciet in rov. 4.3.1) van het betoog dat het zorgvuldigheidsbeginsel is geschonden doordat de Belastingdienst niet uitvoerig ruchtbaarheid heeft gegeven aan het feit dat aanwijzingen massaal bezwaar zijn gegeven voor de jaren 2017 tot en met 2020.
9.12
Ik meen dat het middel inhoudelijk onbesproken kan blijven, omdat het middel hoe dan ook niet tot cassatie kan leiden. Ook al zou niet uitvoerig ruchtbaarheid zijn gegeven aan de aanwijzingen massaal bezwaar, dan nog kan dat een niet-bezwaarmaker niet baten. Die omstandigheid brengt immers niet mee dat de overschrijding van de bezwaartermijn verschoonbaar is. Evenmin is die omstandigheid een grond om de nieuwe-jurisprudentie-uitzondering buiten toepassing te laten.
9.13
Overigens meen ik dat het oordeel van Rb DH dat het zorgvuldigheidsbeginsel niet is geschonden, niet getuigt van een onjuiste rechtsopvatting en niet onbegrijpelijk of onvoldoende gemotiveerd is, gelet op het feit dat zij (kennelijk) bewezen acht (zie rov. 49) dat de Belastingdienst op zijn website aandacht heeft besteed aan de massaalbezwaarprocedure over het box 3-stelsel vanaf 2017.
9.14
De klacht dat Rb ZWB niet of onvoldoende is ingegaan op de kwestie van ‘uitvoerig ruchtbaarheid geven’, faalt, omdat het niet gaat om een essentiële stelling (vgl. 9.12).